戴姆勒、TRATON、沃尔沃三季度齐涨,增量八成来自北美
三季度戴姆勒卡车比上年同期多卖18983辆,其中15404辆来自北美;TRATON和沃尔沃的增量也约八成在北美。
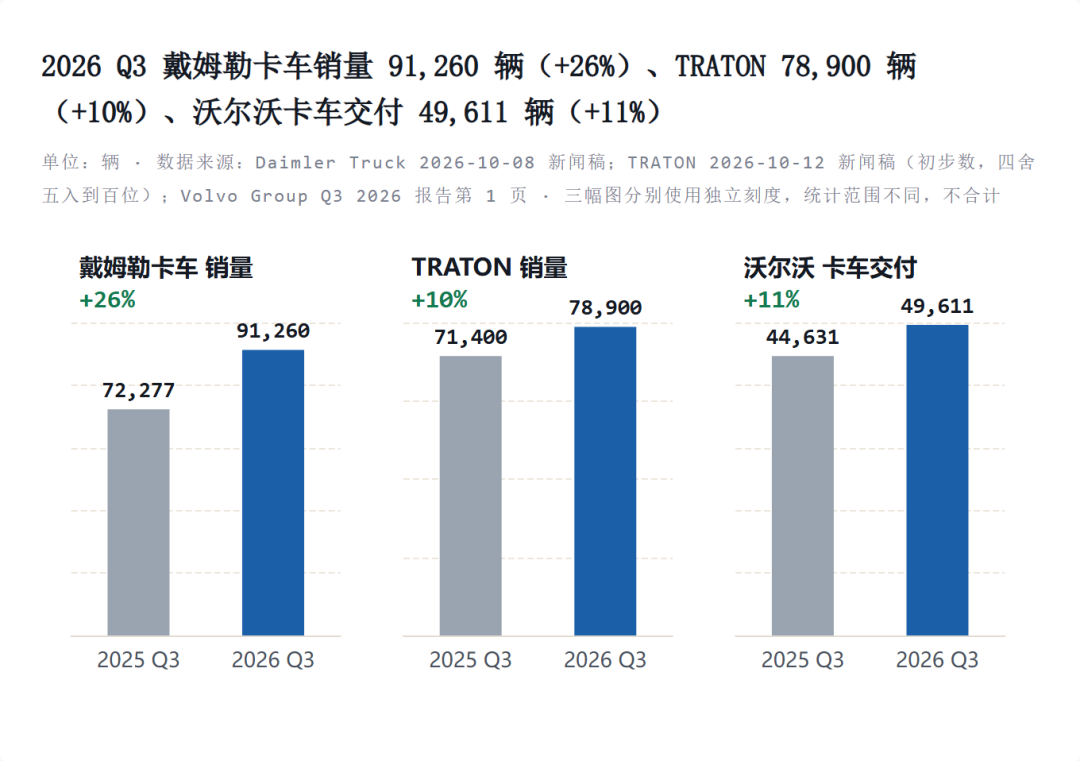
戴姆勒卡车10月8日公布,三季度集团销量91260辆,上年同期72277辆,增长26%。四天后,TRATON公布三季度初步销量78900辆,增长10%。10月23日,沃尔沃集团三季报显示卡车交付49611辆,增长11%。三家总部在欧洲的卡车集团,三季度销量或交付均较上年同期增长。TRATON二季度只增长4%,三季度明显加速。增量主要来自欧洲以外的市场。
增量八成在北美
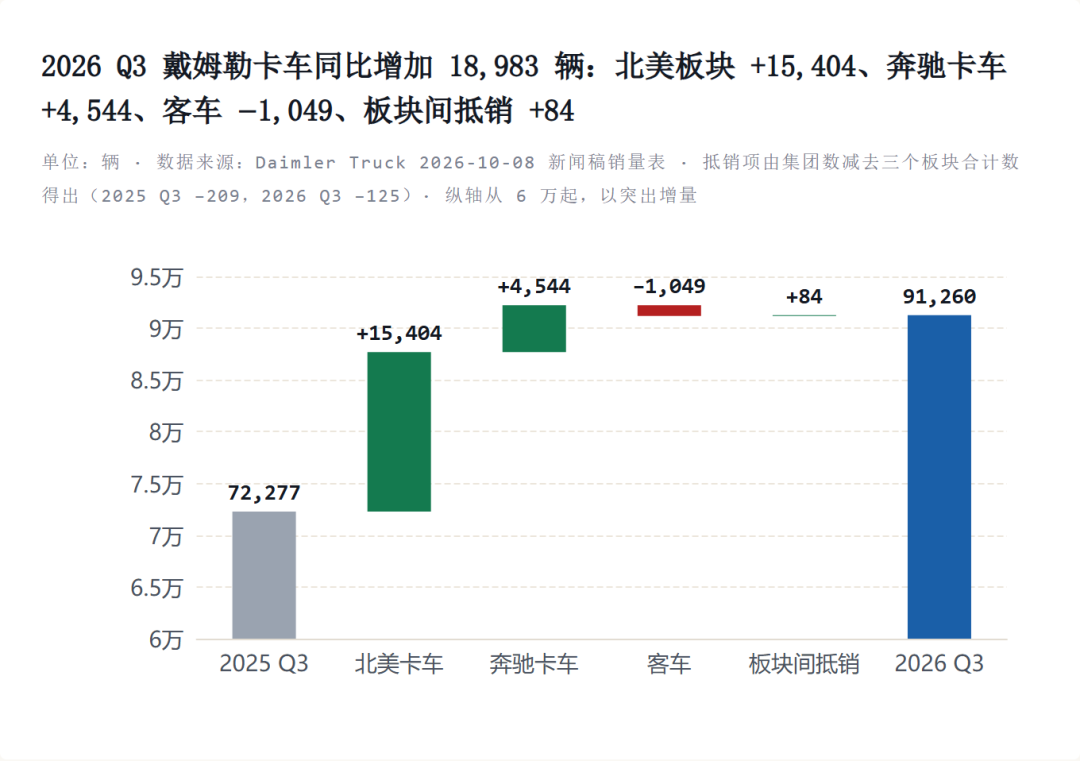
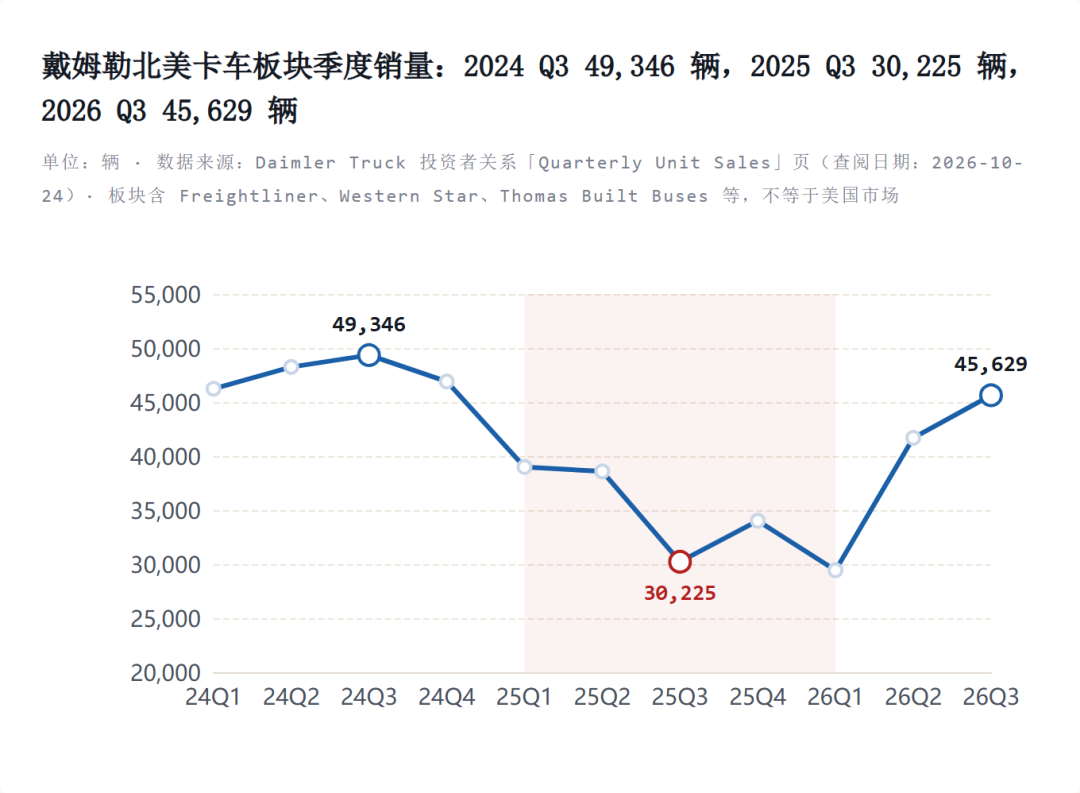
戴姆勒卡车的72277辆是按新口径重算的可比数。4月1日三菱扶桑并入ARCHION之后,戴姆勒只统计持续经营业务。戴姆勒三季度多卖了18983辆。北美卡车板块(Freightliner、Western Star等品牌)从30225辆增至45629辆,增长51%,多出15404辆,约占集团增量的八成。梅赛德斯-奔驰卡车板块从35818辆增至40362辆,增长13%;客车板块减少1049辆,下降16%。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
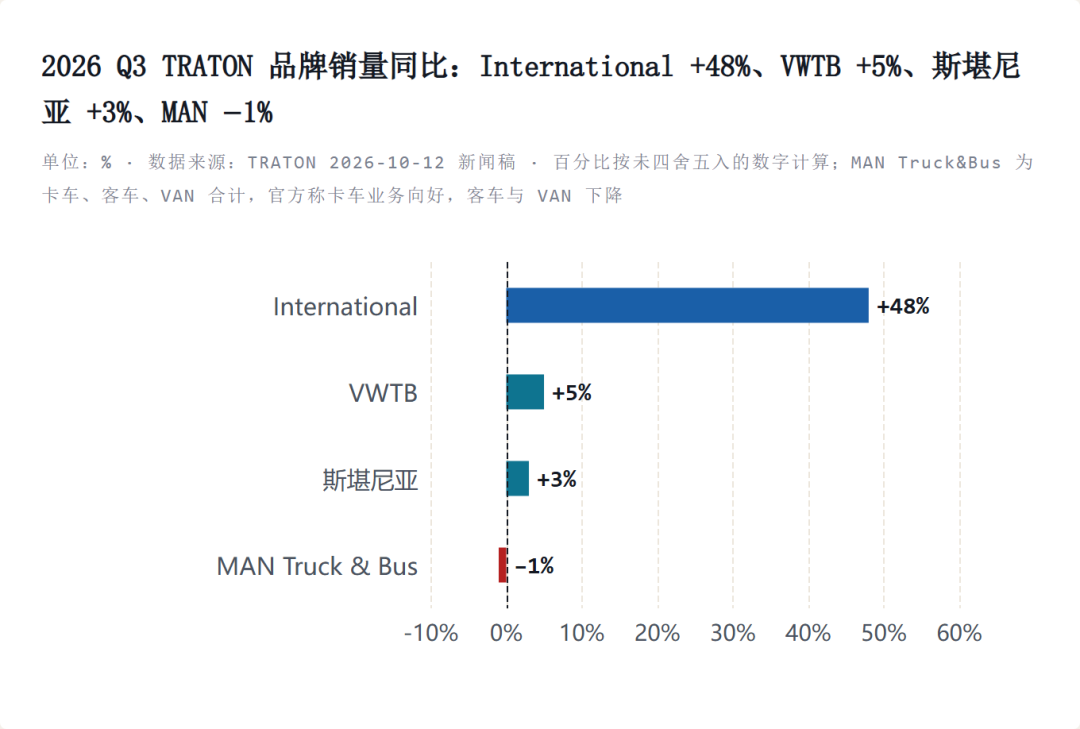
TRATON的情况相近,增长归于“美国客户需求明显走强”:旗下International国际业务三季度19900辆,增长48%,比上年同期多约6500辆;集团总共多约7500辆。International贡献了八成以上的增量。斯堪尼亚增长3%,Volkswagen Truck & Bus(VWTB)增长5%,MAN下降1%。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
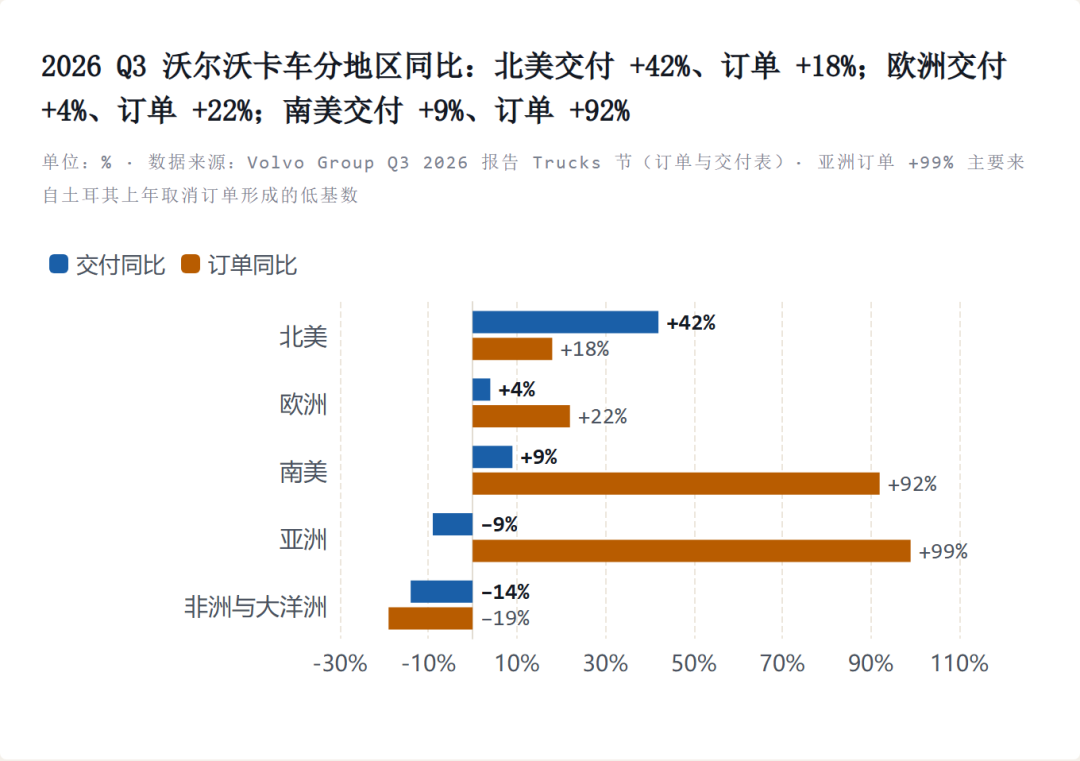
沃尔沃三季报按地区列出交付量。北美交付13683辆,增长42%,多出4061辆,集团交付共增加4980辆;欧洲交付23158辆,增长4%。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
分别来看,三家三季度增量均有八成左右来自北美。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
北美是从低谷往回走
北美增长51%,但是同期相比属于低谷回调。今年一季度29432辆,二季度41687辆,三季度45629辆,逐季回升,但仍比2024年三季度的49346辆少约7.5%。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
欧洲在小幅增长
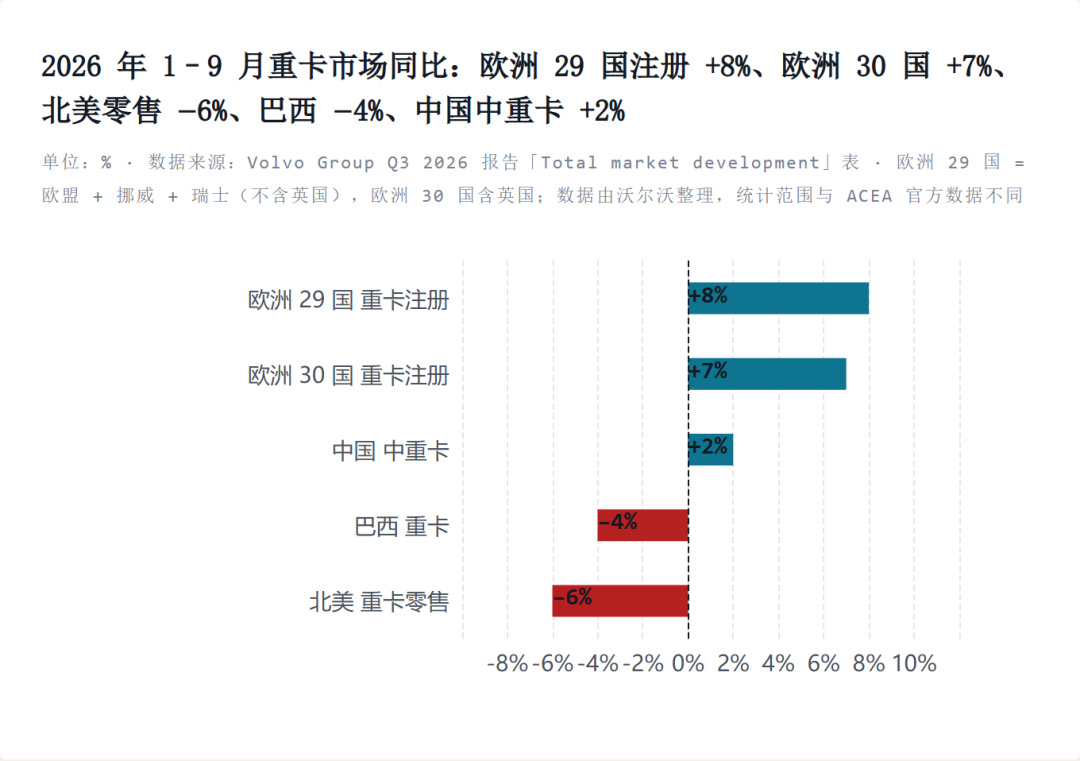
沃尔沃市场表显示,欧洲29国(欧盟加挪威、瑞士,不含英国)重卡注册1到9月209577辆,增长8%;含英国的欧洲30国233332辆,增长7%。ACEA 7月公布的欧盟上半年卡车注册增长9.8%,其中重卡增长11.1%。TRATON 10月1日向投资者提供的材料显示,欧盟27国加3国卡车注册截至8月增长5%,处于年度展望的上沿,预计到年底会放缓至中值附近,德国市场仍偏谨慎。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
公司层面,只有沃尔沃直接披露了欧洲数据:三季度欧洲交付增长4%,订单25989辆,增长22%,其中中重卡订单增长25%。欧洲订单增速高于交付,后面几个季度的交付可能随之增长。
戴姆勒和TRATON没有单独披露欧洲数据。梅赛德斯-奔驰卡车板块增长13%,但这是包括欧洲以外市场的全球销量,不能当作欧洲销量。MAN下降1%,统计范围包括卡车、客车和VAN。官方称卡车业务向好,客车和VAN下降,也没有单独披露卡车数据。
巴西和中国
其余增量来自南美和亚洲。斯堪尼亚增长3%,官方给出的原因是中国如皋新工厂爬坡,以及巴西政府支持的Move Brasil贷款计划;VWTB增长5%,也受益于巴西的贷款计划。沃尔沃南美三季度交付增长9%,订单增长92%。
巴西的拉动未必能持续。沃尔沃三季报称,巴西重卡市场前九个月下降4%,Move Brasil的利率补贴资金已经用完,10月大选前没有公布新的资金。
电动交付在降
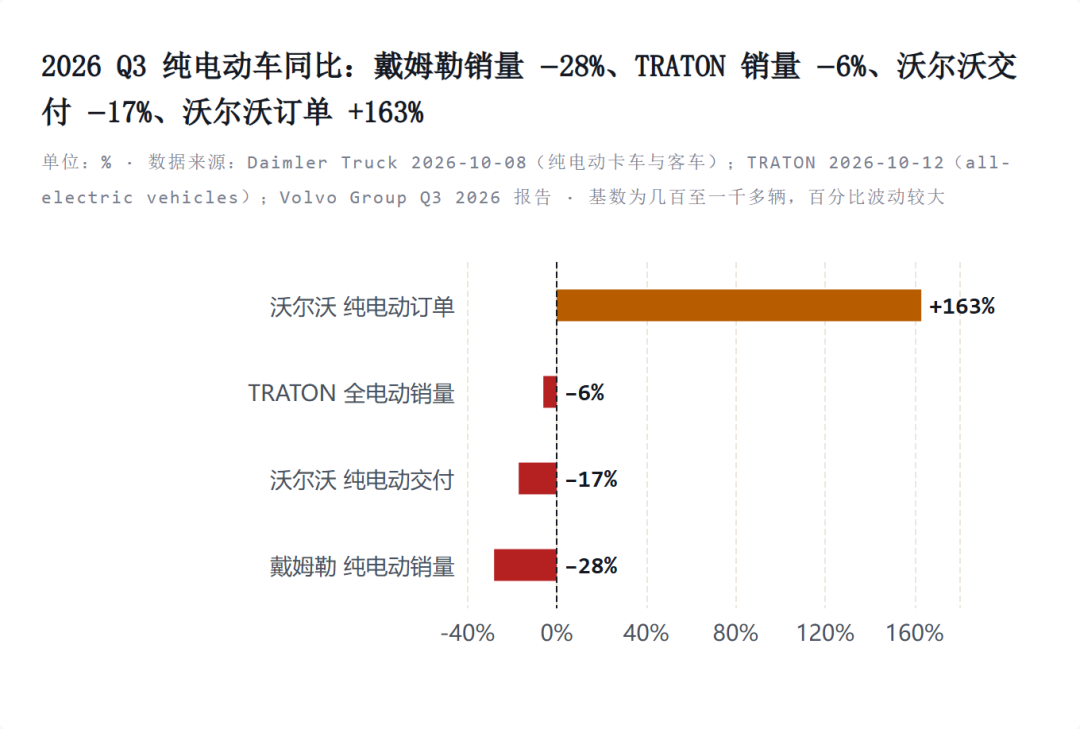
销量回升的同一季度,电动车型交付却在下降。戴姆勒卡车三季度纯电动卡车和客车销量1207辆,比上年同期少28%,前九个月少2%。TRATON三季度全电动车770辆,少6%,主要是International国际业务从360辆降到100辆;斯堪尼亚和MAN分别增长55%和32%,前九个月集团全电动车2670辆,增长29%。沃尔沃三季度纯电动卡车交付878辆,下降17%,订单1928辆,增长163%。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
电动车型的交付基数都很小,三家公司的数据显示,北美电动交付在下降,欧洲品牌订单在增长,尚未呈现方向一致的趋势。
未来不确定
ACT Research 10月20日公布,9月北美8级卡车净订单19172辆,同比下降7%,季节调整后比8月下降15%;5到7级中型卡车净订单20297辆,增长27%。10月2日的初值是8级18700辆、下降9.5%,终值有所上修。
交付增长与订单下降并不矛盾。交付是此前订单的兑现,订单反映车队对后面几个季度的打算。ACT将8级订单走弱归于环保署2027年发动机排放规则和相关罚则迟迟没有定稿,车队难以确定新车价格;9月本是一年订货季的开始,ACT称并非所有厂商都已全面开放2027年订单簿。中型车订单走强,ACT认为部分原因是经销商在2027年新规和涨价之前备库存。
ACT同时提到,积压订单仍明显高于历史平均水平,车队仍有换车需求,但规划缺乏确定性。TRATON把10月和11月列为车队下单的关键月份;沃尔沃维持对2026年北美重卡市场约26.5万辆的预测,并预计2027年约30万辆。这些企业预测能否兑现,要看规则落地后的订单情况。