14名欧洲议员质询排除比亚迪参与公共采购:数据图表
11月4日,14名欧洲议员向欧盟委员会提交书面问题:是否请欧盟网络安全局评估比亚迪的威胁等级、把其列入高风险供应商名单,是否把比亚迪排除在公共采购之外。
数据图表
这一栏的文章保留原来的地址和发表日期。
90 篇收录 · 数据图表 90
按内容形式或研究主题查找,发布日期用于判断资料时效。图表看板可独立打开阅读。
90 篇收录
11月4日,14名欧洲议员向欧盟委员会提交书面问题:是否请欧盟网络安全局评估比亚迪的威胁等级、把其列入高风险供应商名单,是否把比亚迪排除在公共采购之外。
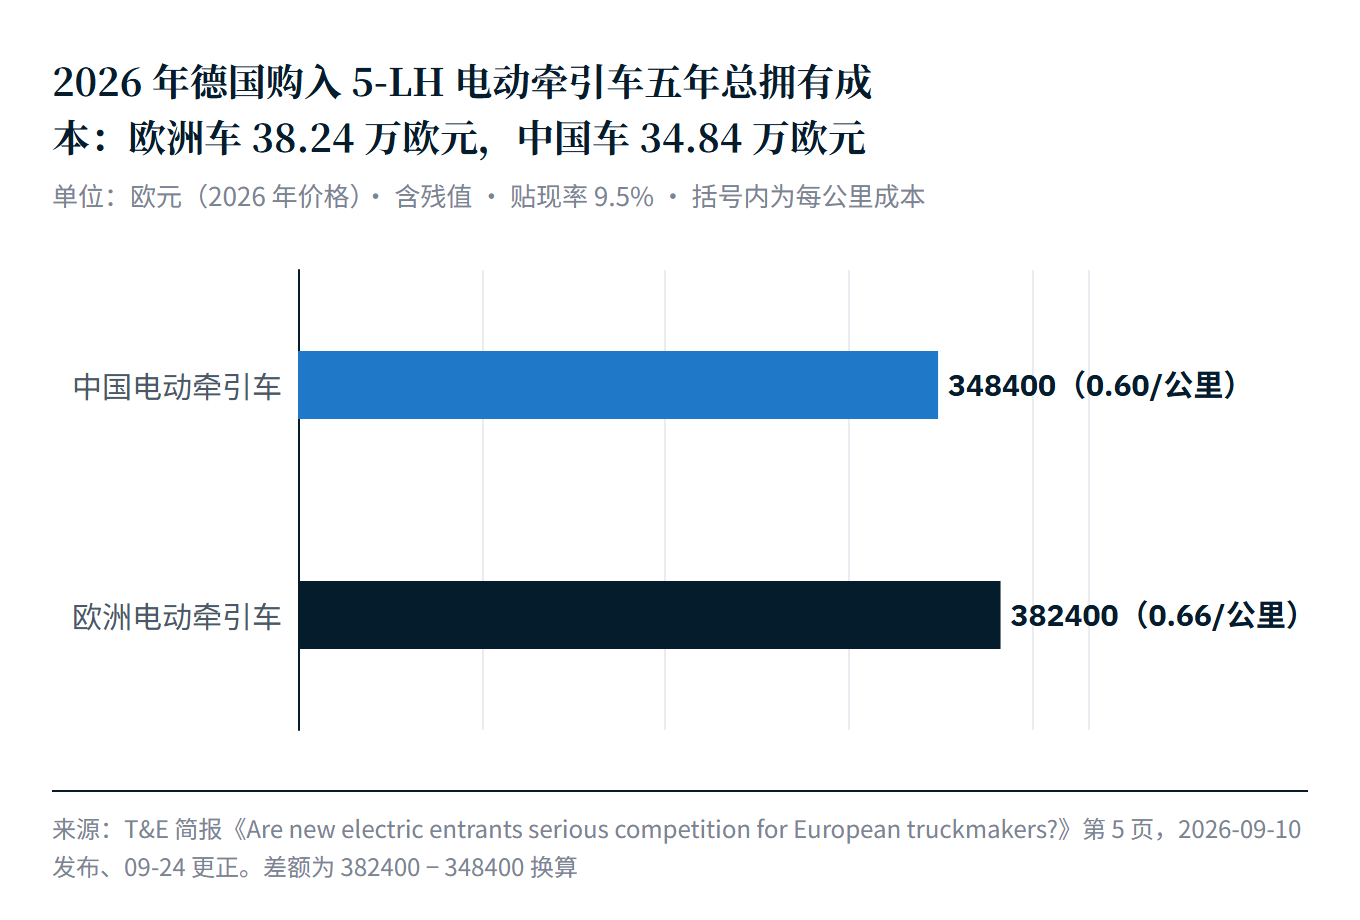
欧洲交通与环境联合会(T&E)9月的研究测算显示,2026年在德国购买中国出海欧洲的电动牵引车,五年总拥有成本比同级欧洲车型低9%,约3.4万欧元。
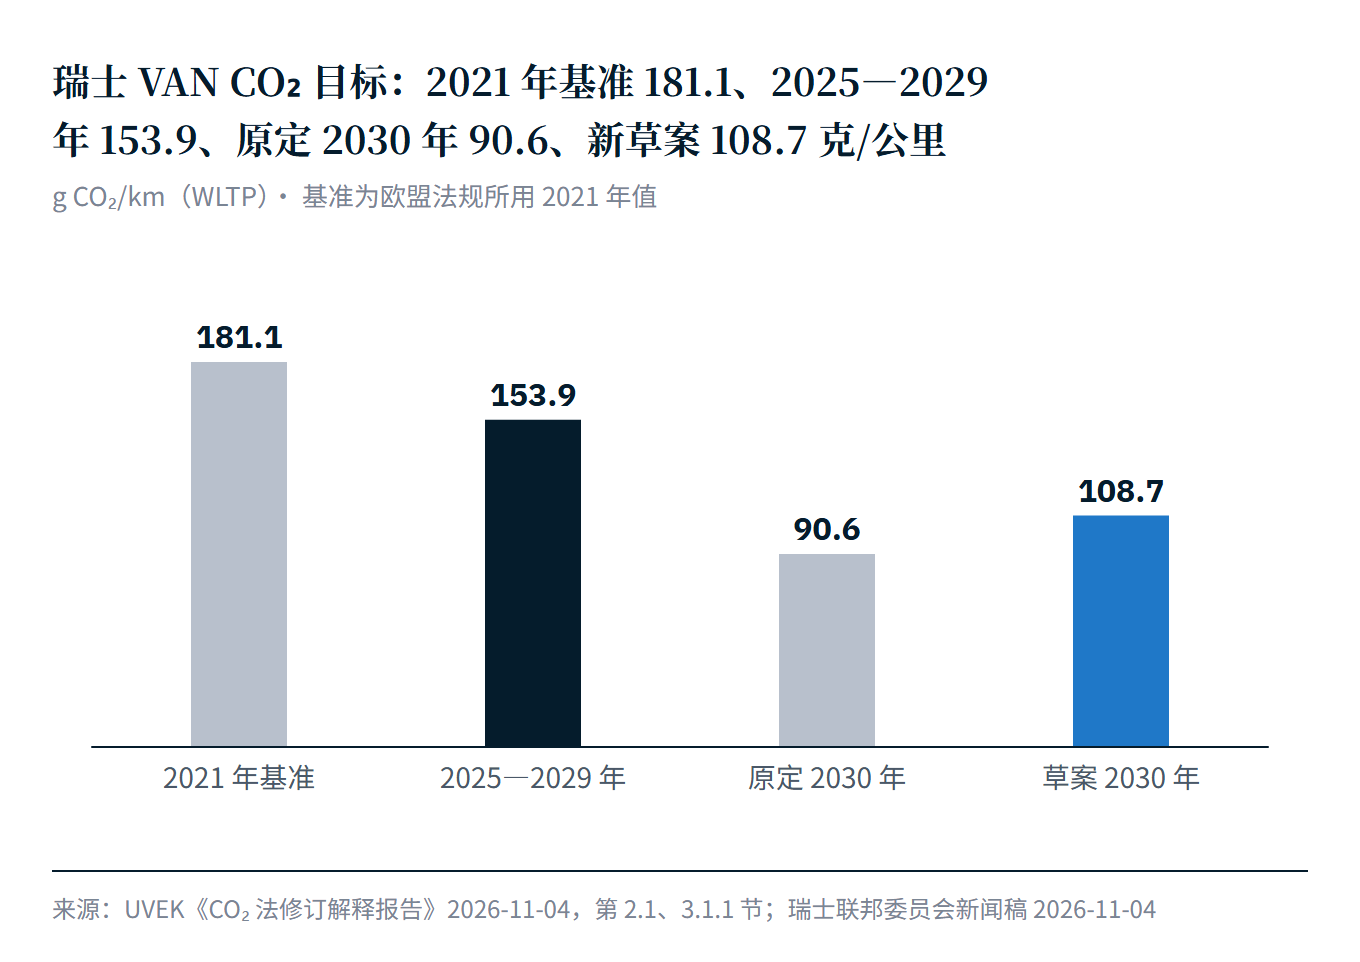
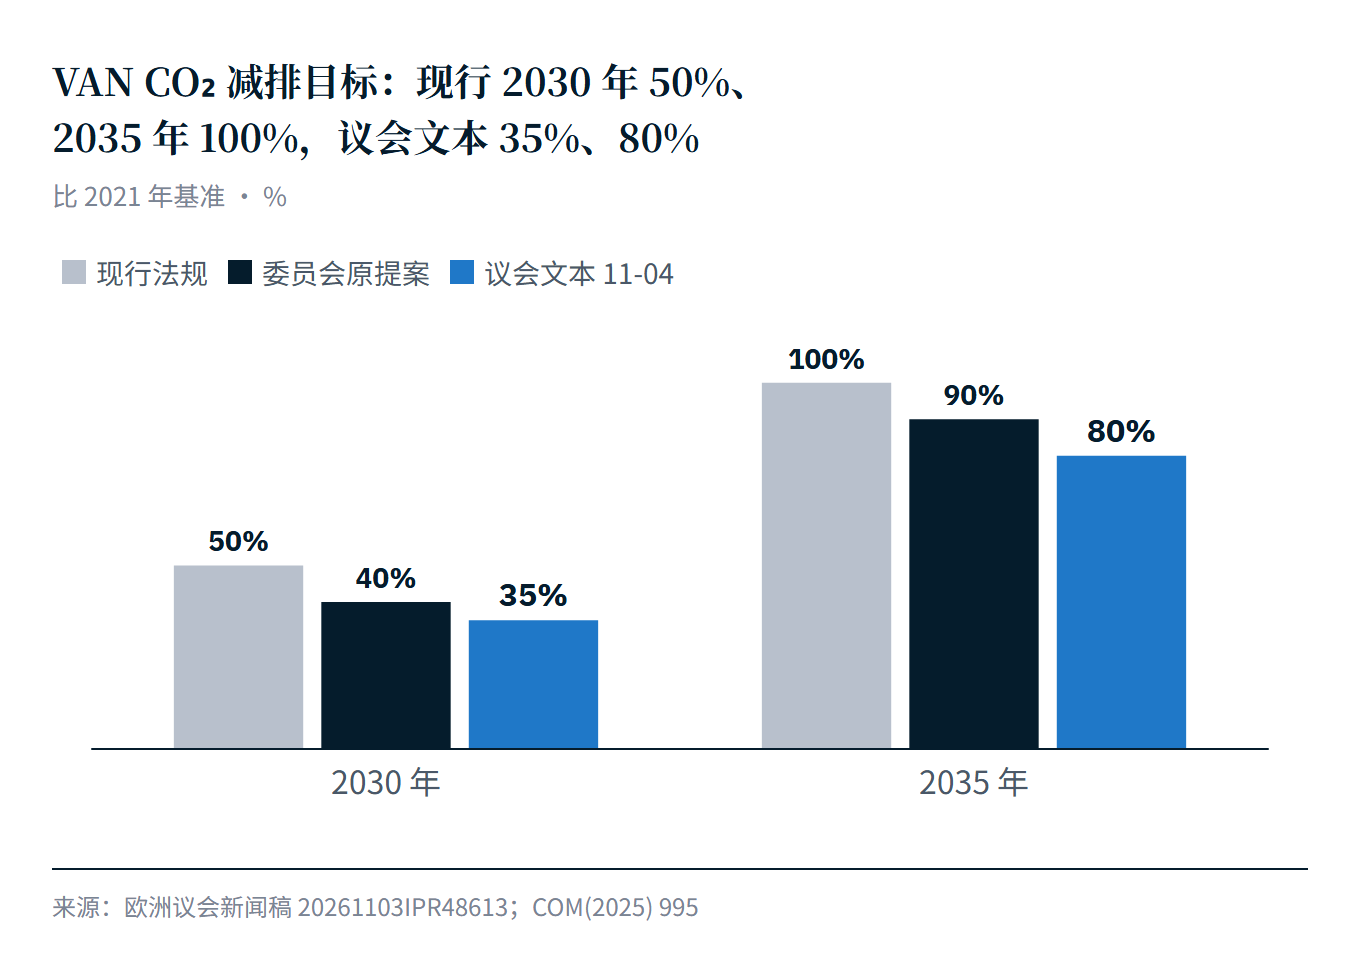
11月4日,瑞士联邦委员会将《CO₂法》修订草案提交咨询,2030年起的新车CO₂目标向欧盟靠拢:轻型商用车(VAN)目标从每公里90.6克放宽到108.7克,重卡减排要求从30…
英国10月纯电VAN3369辆,增长58%,但1–10月份额11.0%,不到24%配额的一半。复审最宽松方案仍高于SMMT预测,场站充电补贴第二轮未按期开放。
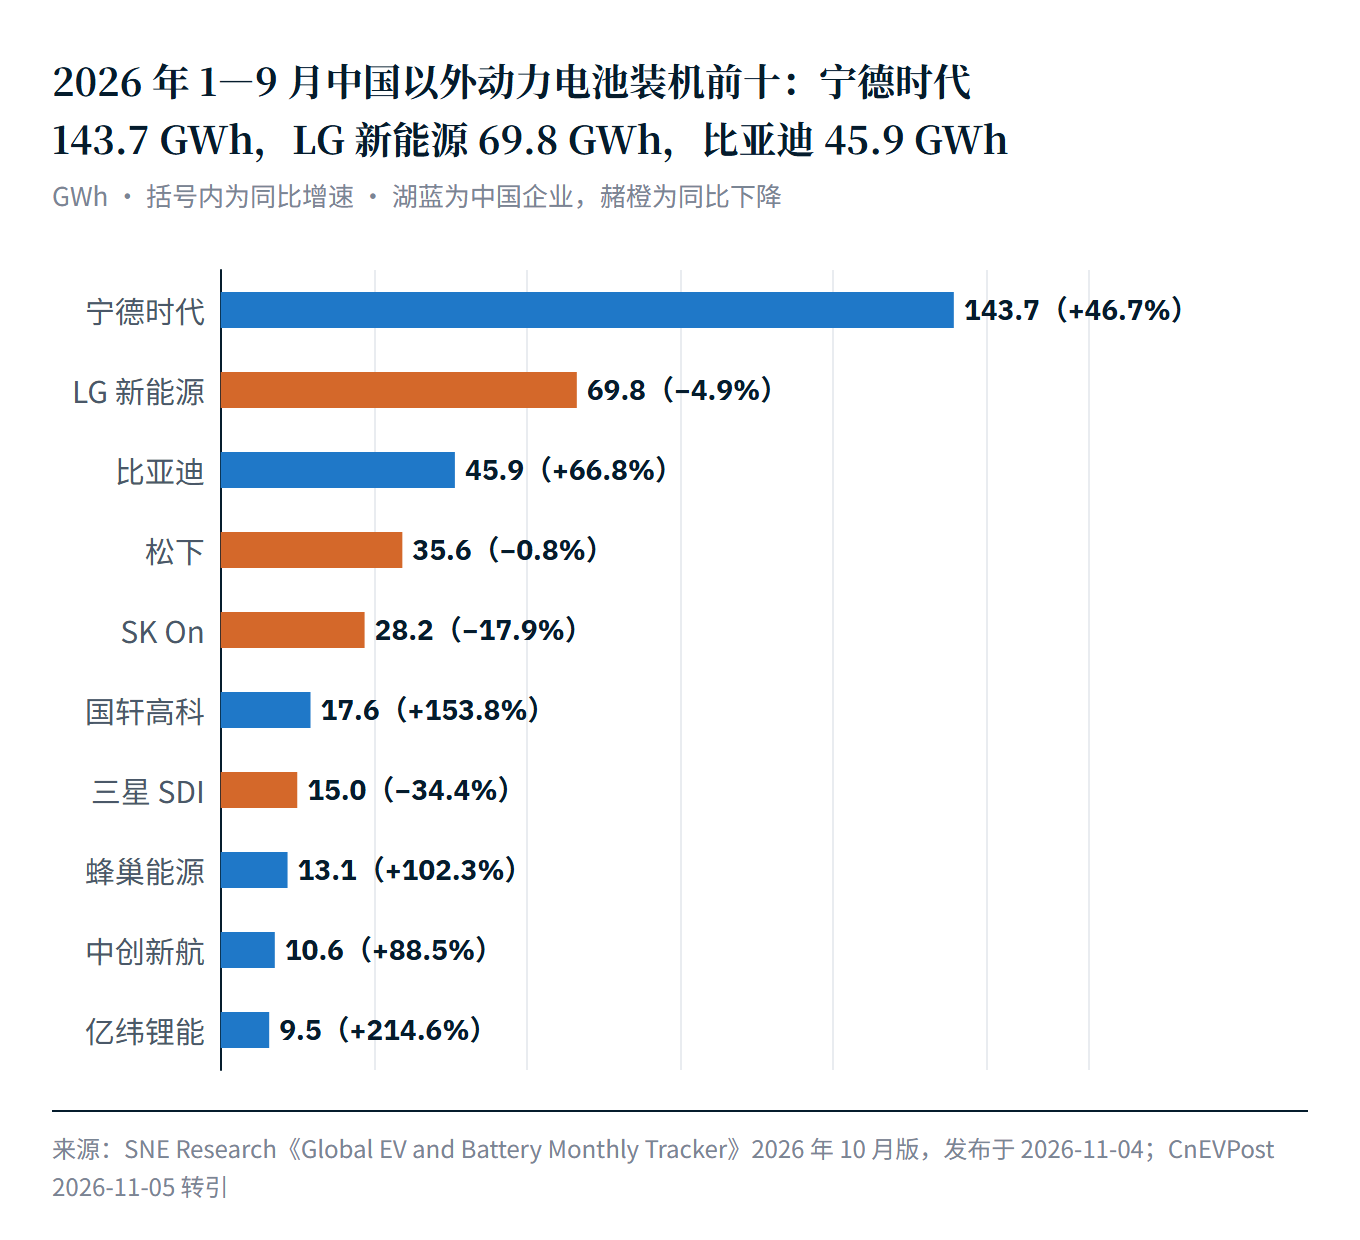
韩国研究机构SNEResearch11月4日发布的数据显示,2026年1–9月中国以外市场的动力电池装机量约426.7GWh,同比增长24.7%,快于全球19.7%的增速,统计含…
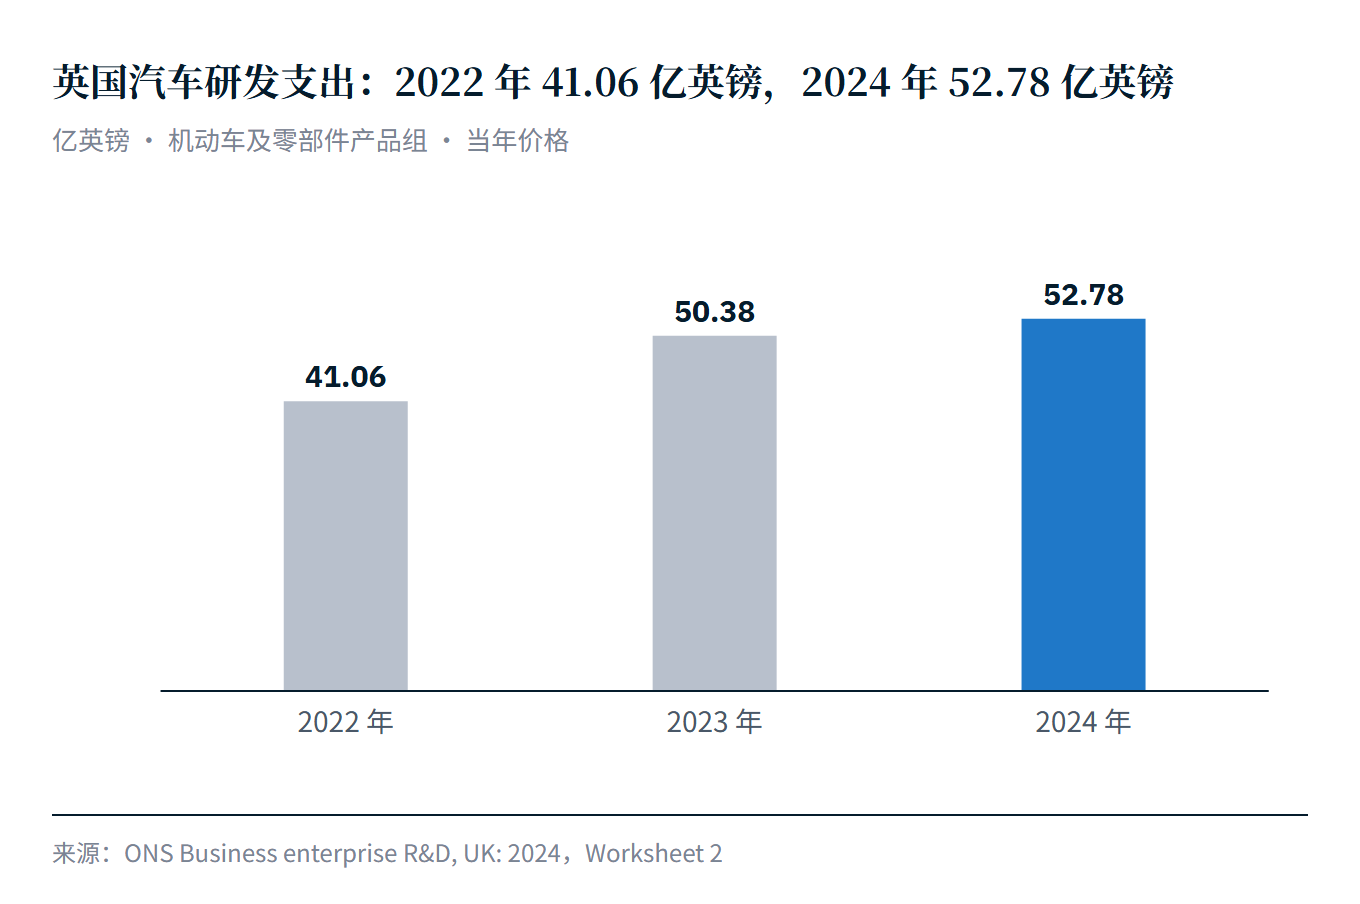
2024年英国汽车研发支出52.78亿英镑,86.9%由海外控股企业完成,政府出资只占0.68%。
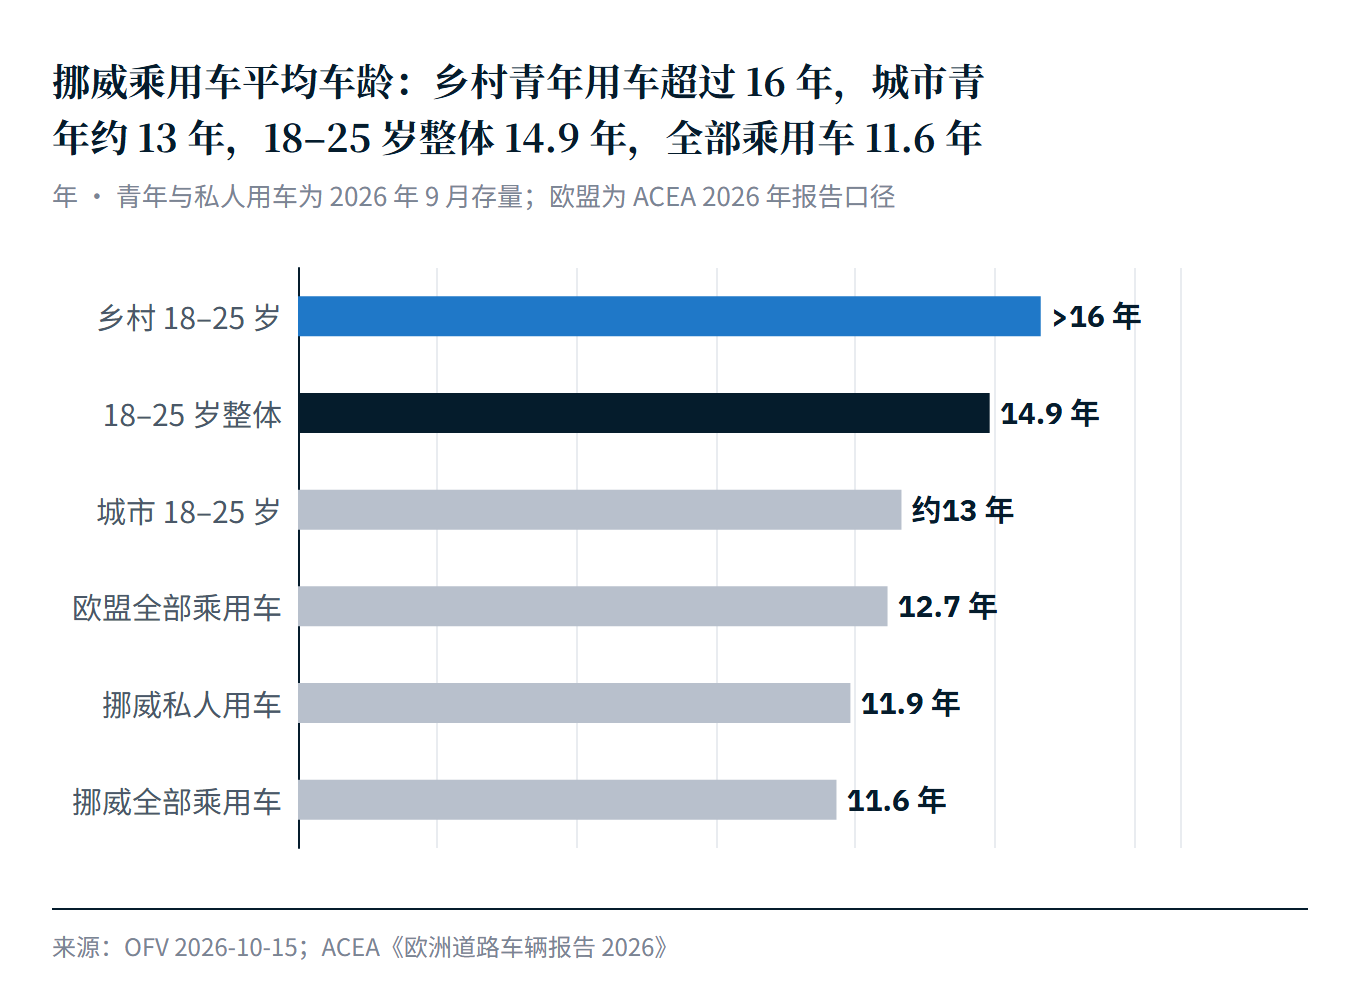
挪威道路交通信息委员会(OFV)10月中旬公布,使用者为18至25岁的私人乘用车,平均车龄为14.9年,比全部私人用车老3年;按统计局的中心性分级,最偏远的两组市镇超过16年,最…
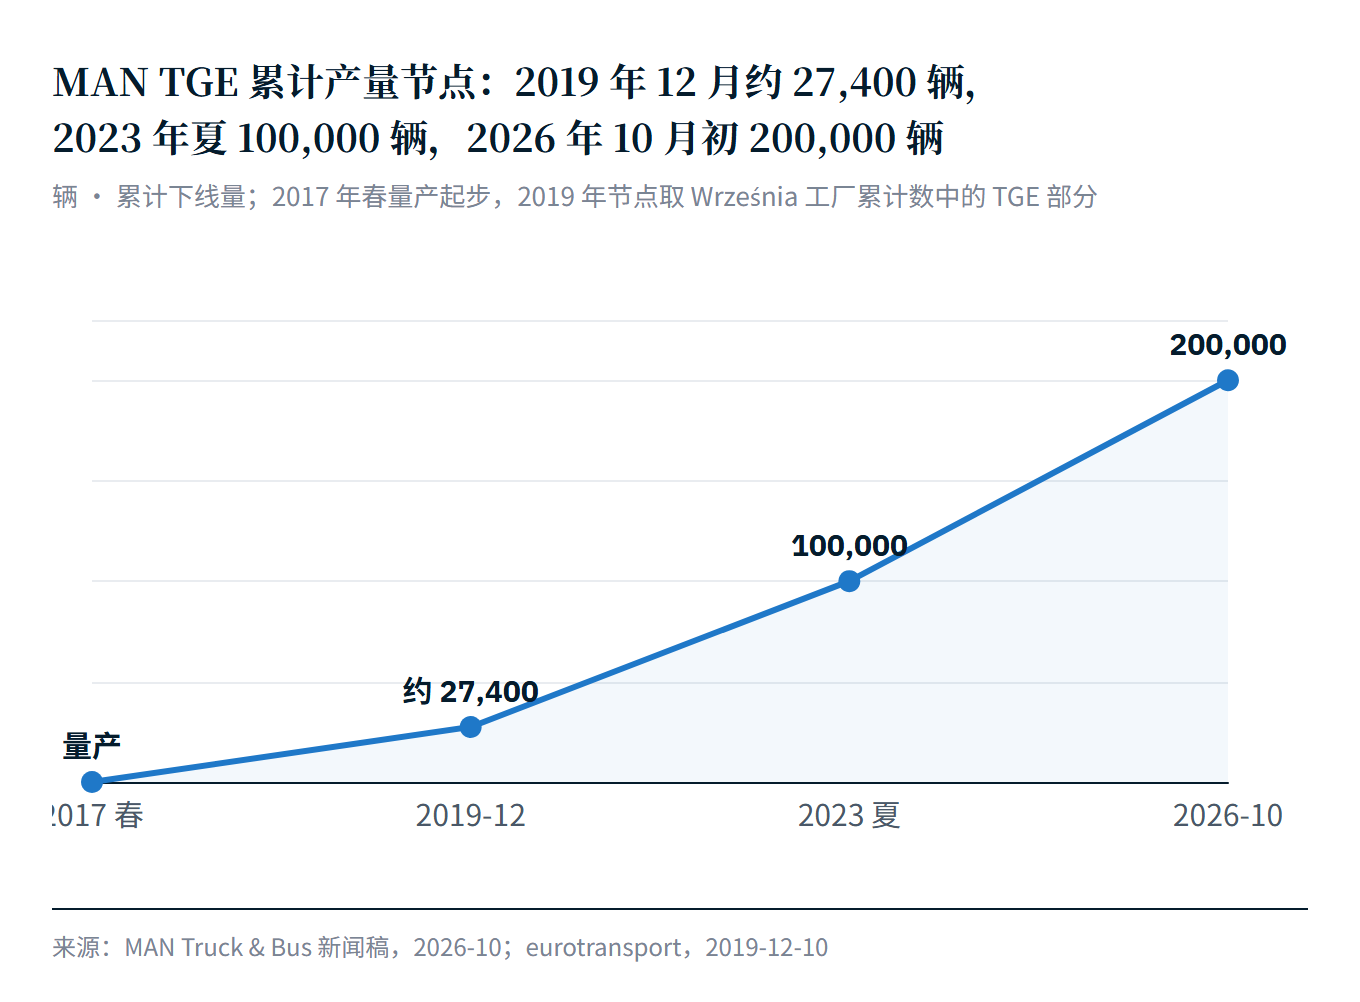
10月初,曼恩第20万辆TGE在波兰Września工厂下线。这款大VAN2017年春季量产,前10万辆到2023年夏季用了六年多,后10万辆只用了三年多一点。
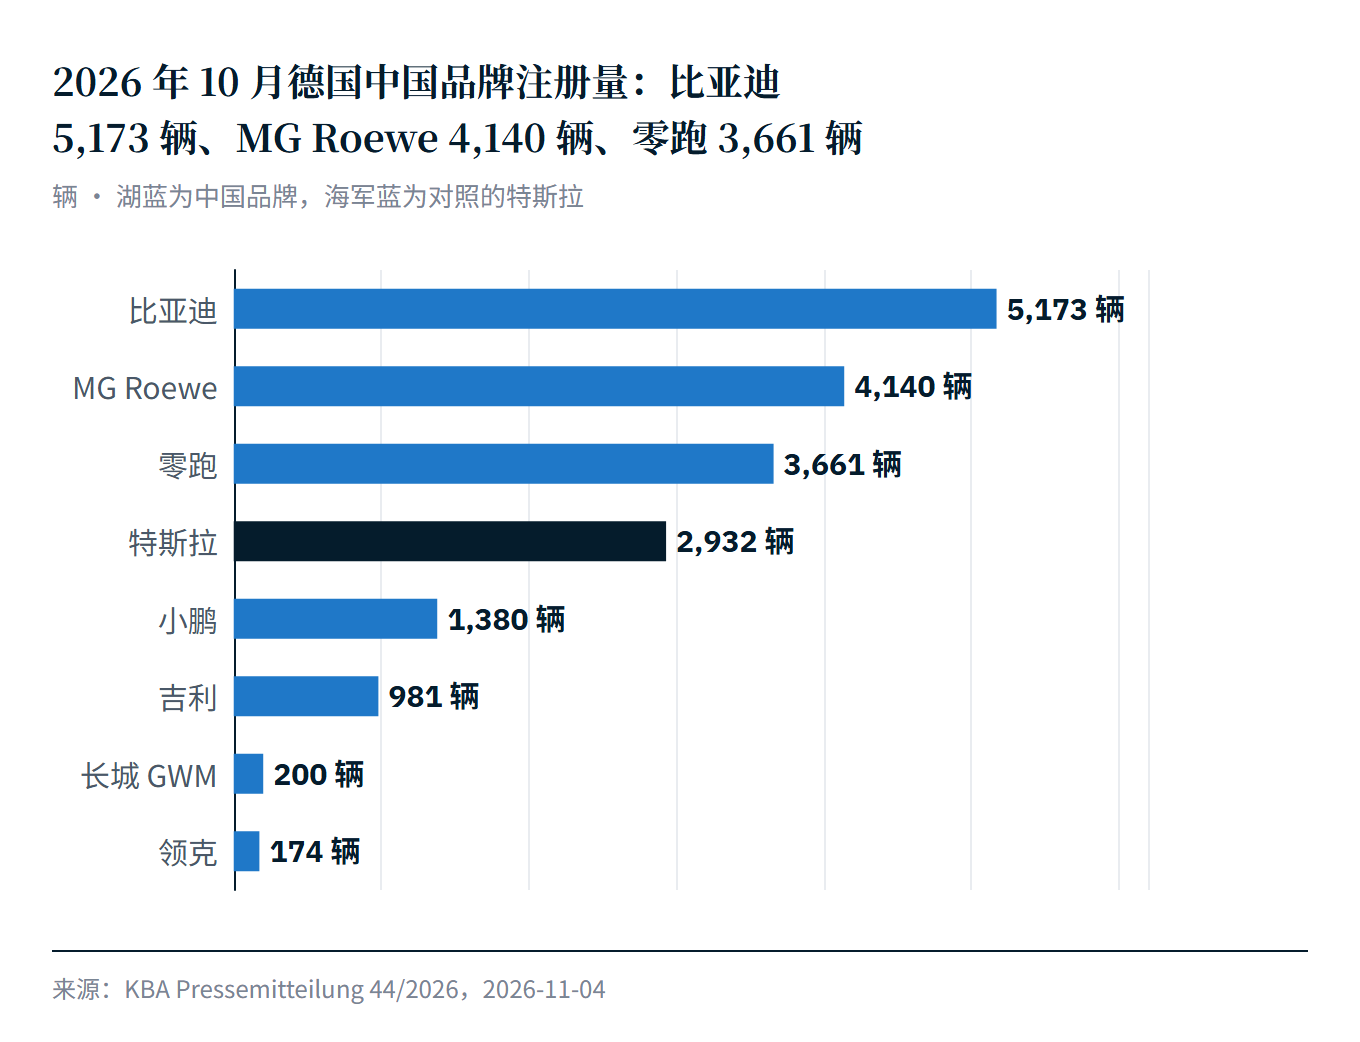
德国联邦机动车管理局KBA11月4日公布,10月德国注册新乘用车25.45万辆,同比增长1.7%。
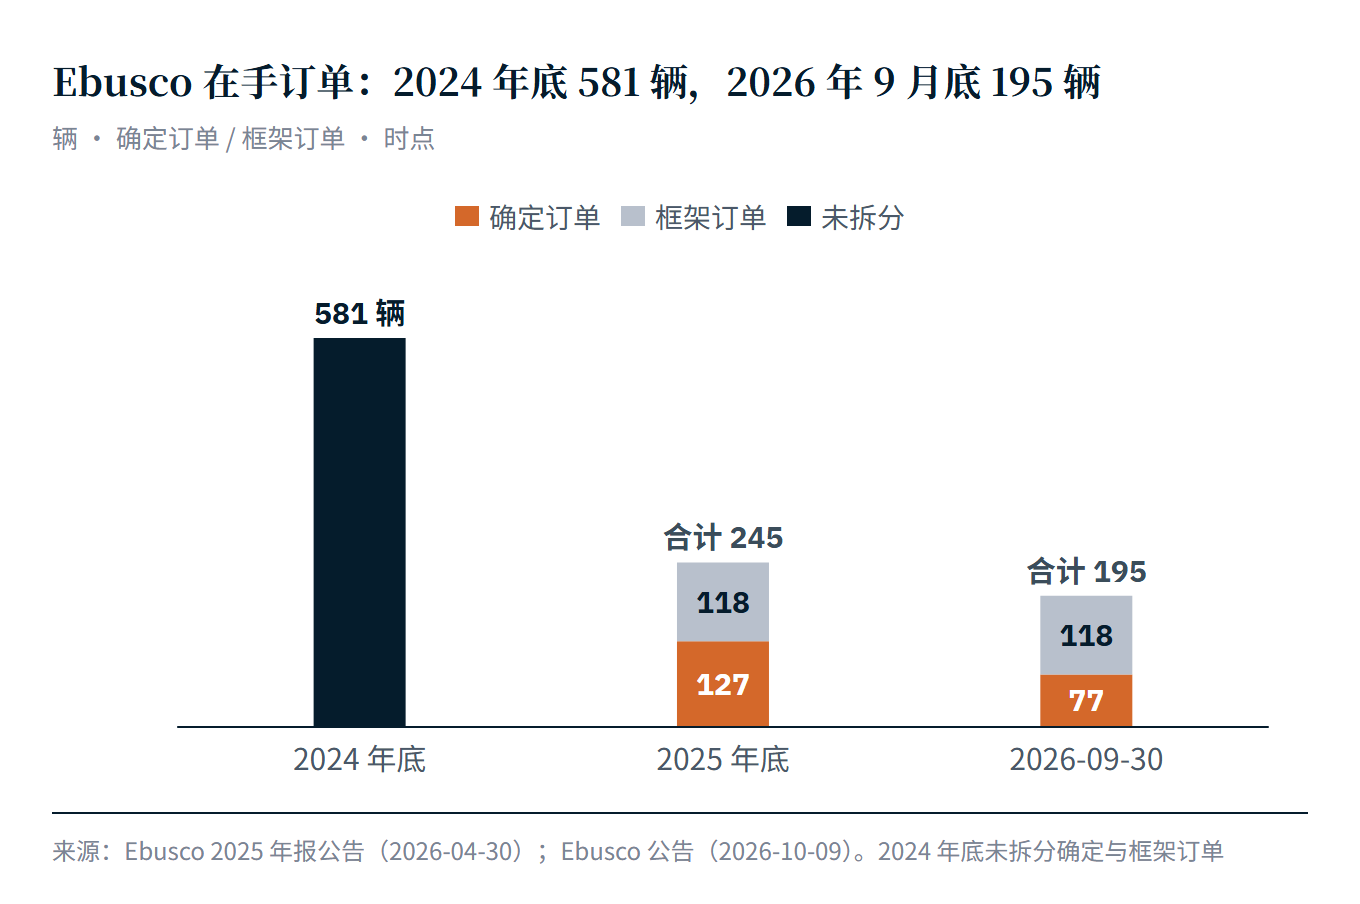
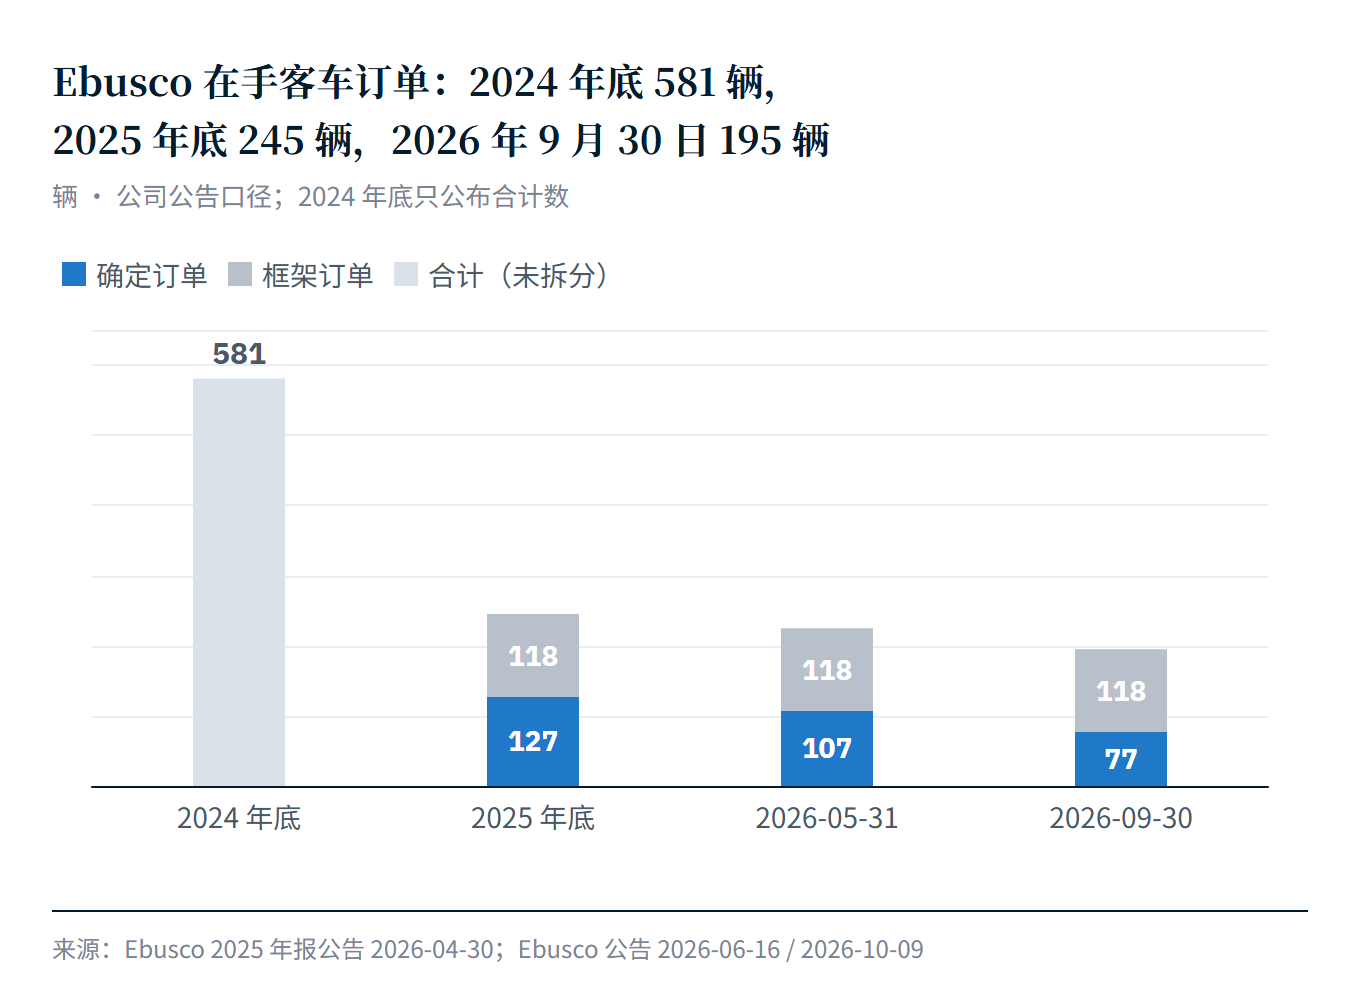
今年上半年欧洲纯电客车注册8141辆、增长49%,Ebusco却以折价57%向现有股东募资,Bolloré旗下的Bluebus停产。
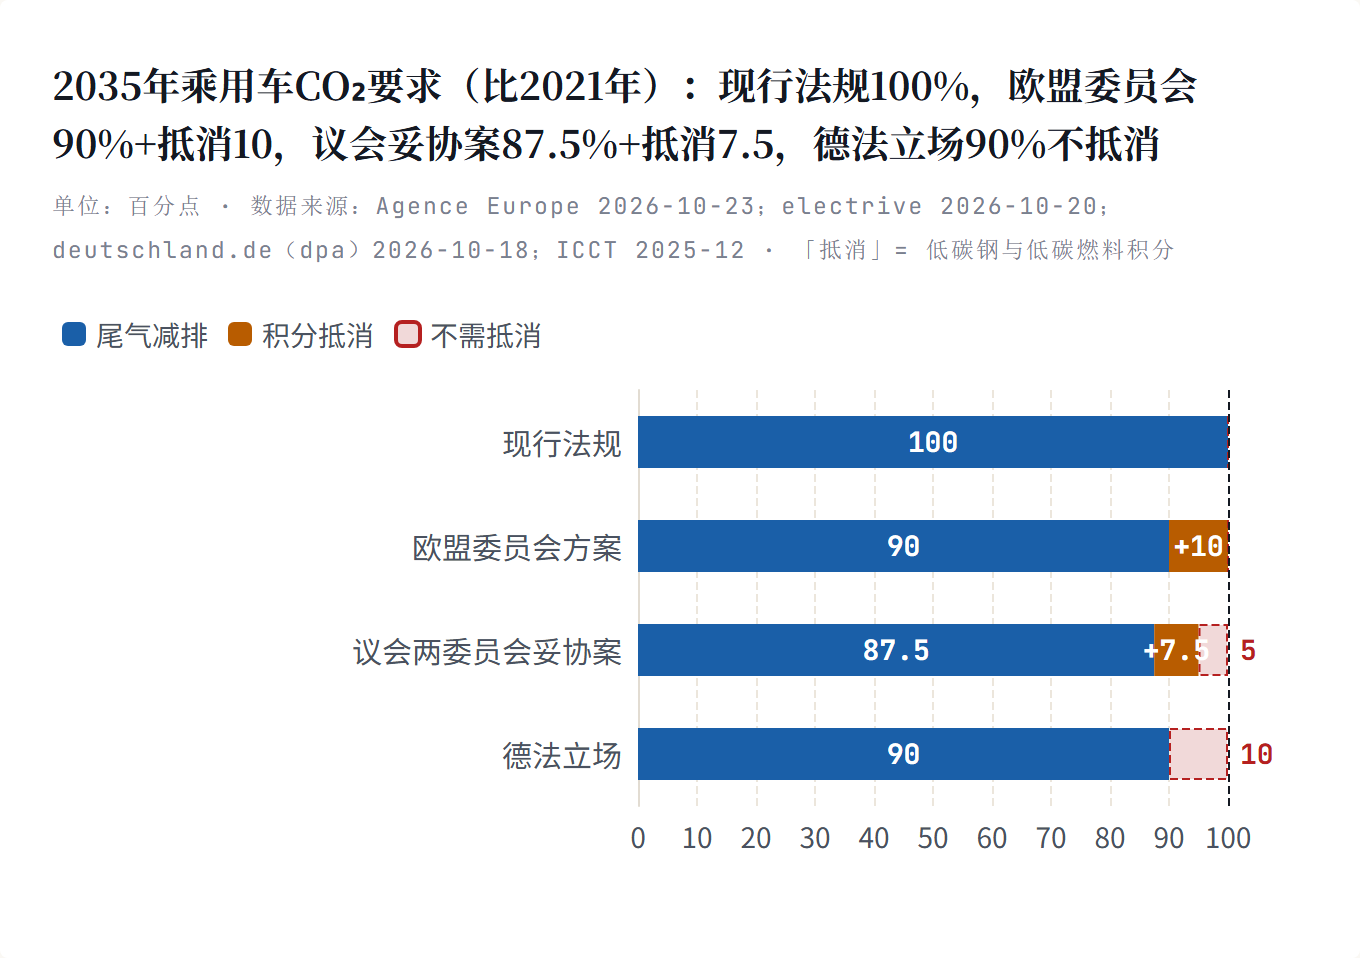
欧洲议会委员会11月4日三项表决:乘用车2035年仍是87.5%加低碳钢积分补到95%,VAN可用钢材积分,企业车队目标改为指导性,2028年起补贴只给欧盟制造车辆,重型车Eur…
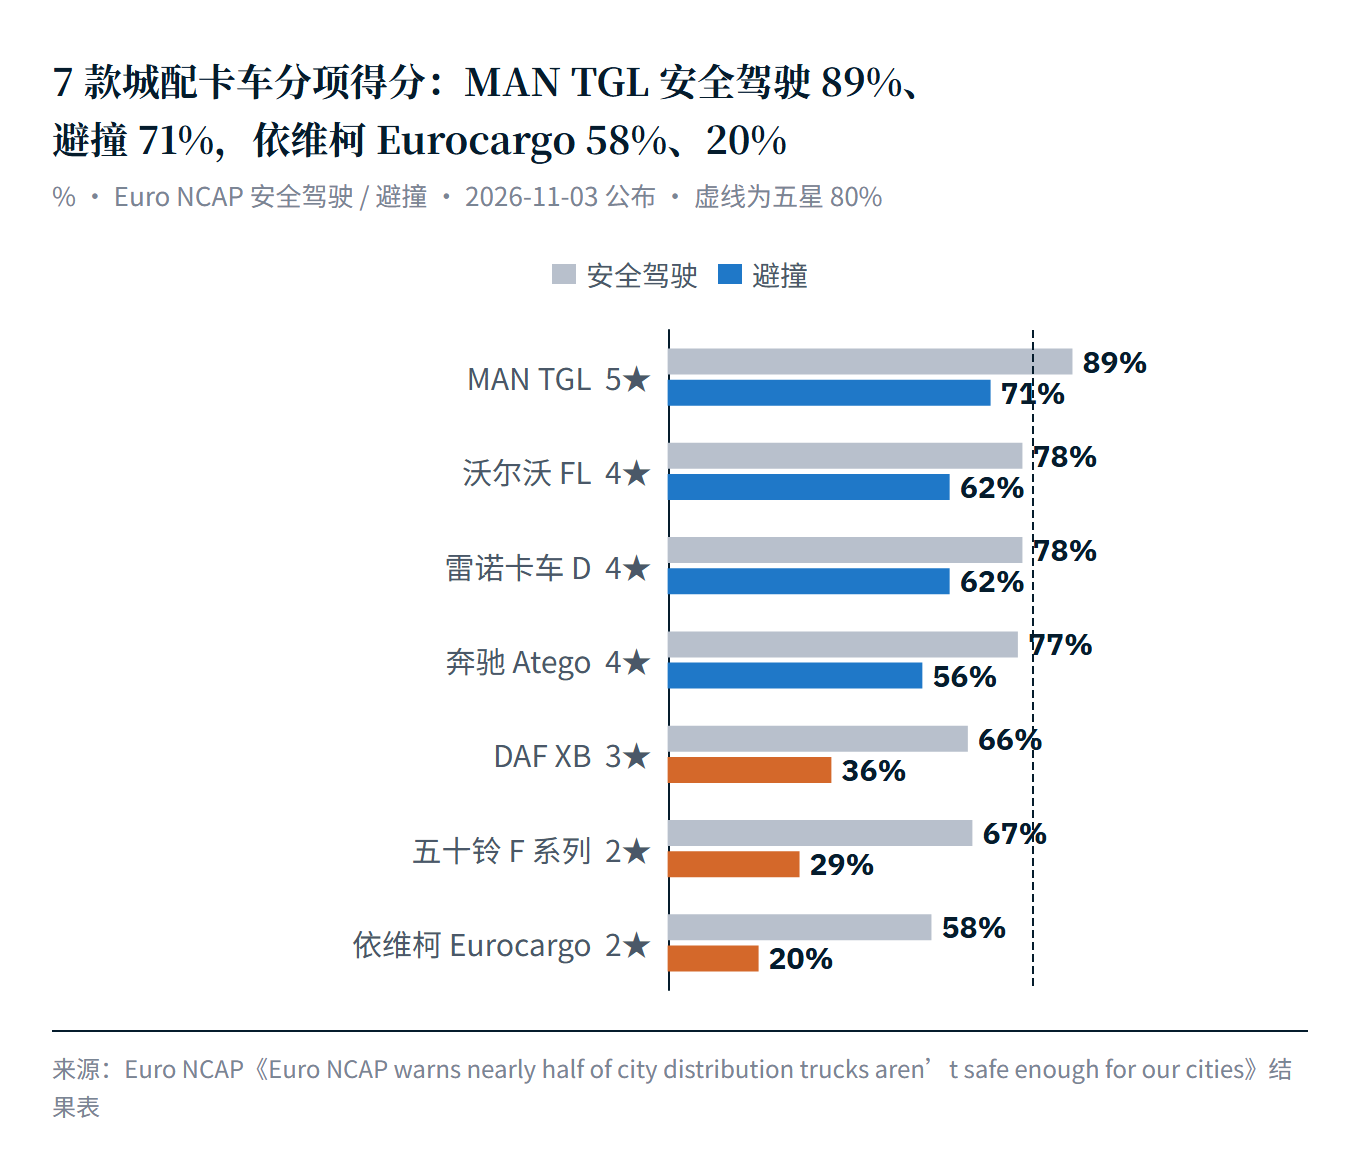
EuroNCAP首评7款12吨级城配卡车:MANTGL五星,DAF、五十铃、依维柯没拿到CitySafe,七款都不提供车道保持。差距出在转弯自动制动这类法规不强制的功能上。
荷兰电动客车厂商Ebusco11月3日公告,与一批核心股东的短期融资谈判"进展顺利,但比预期久",公司被迫推迟发放10月工资。公告没有给出融资金额、涉及人数和新的发薪日期。
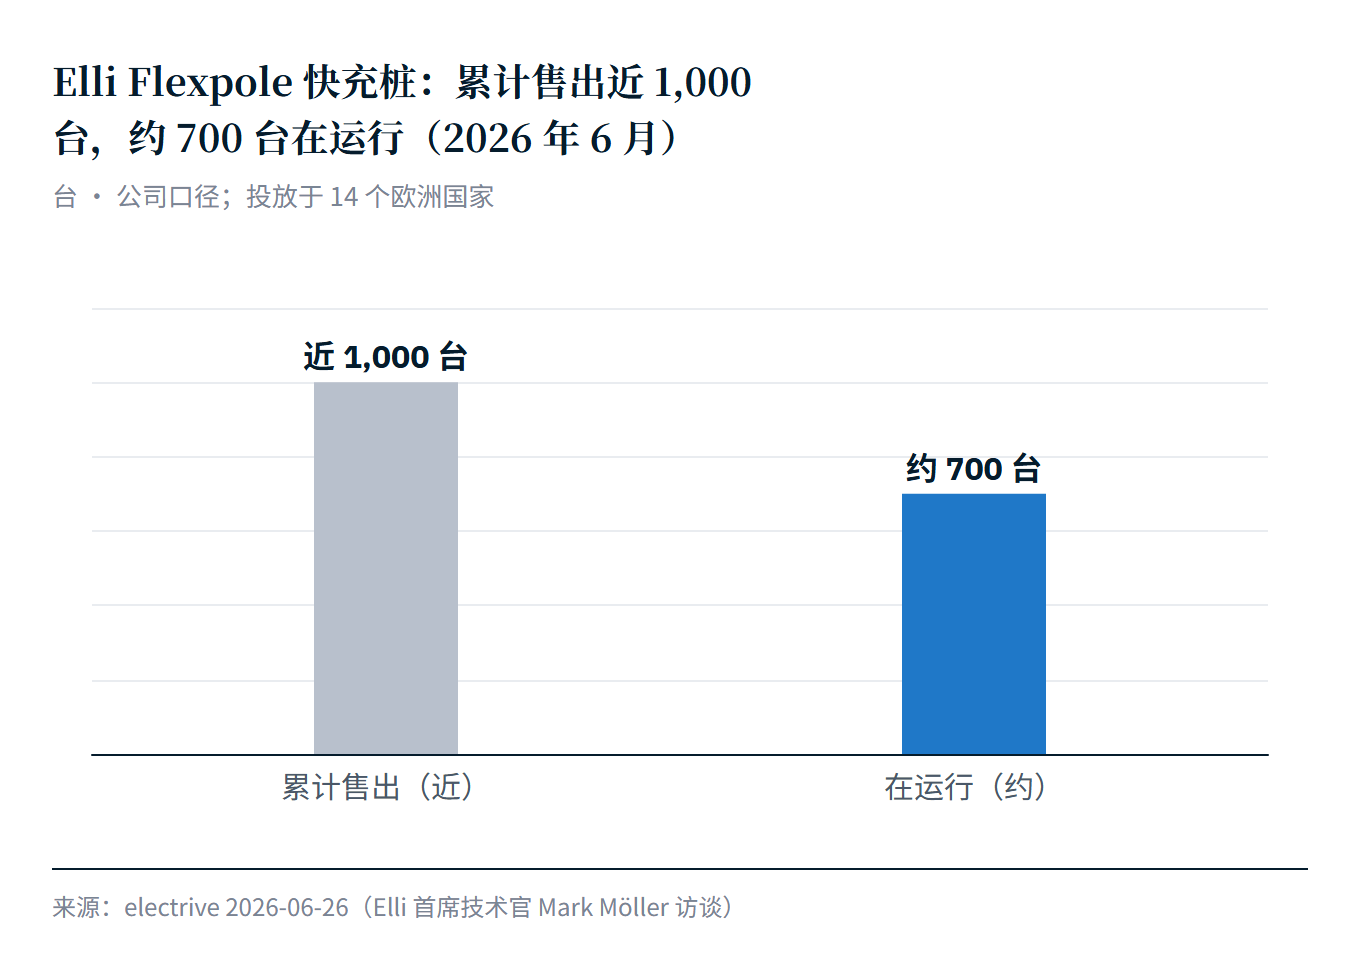
11月3日,大众集团充电子公司Elli首席执行官Palazzo对欧洲媒体表示,公司将大幅收缩硬件业务:自有交流家充桩停售,库存卖完后不再接单;汉诺威组装的Flexpole电池缓冲…
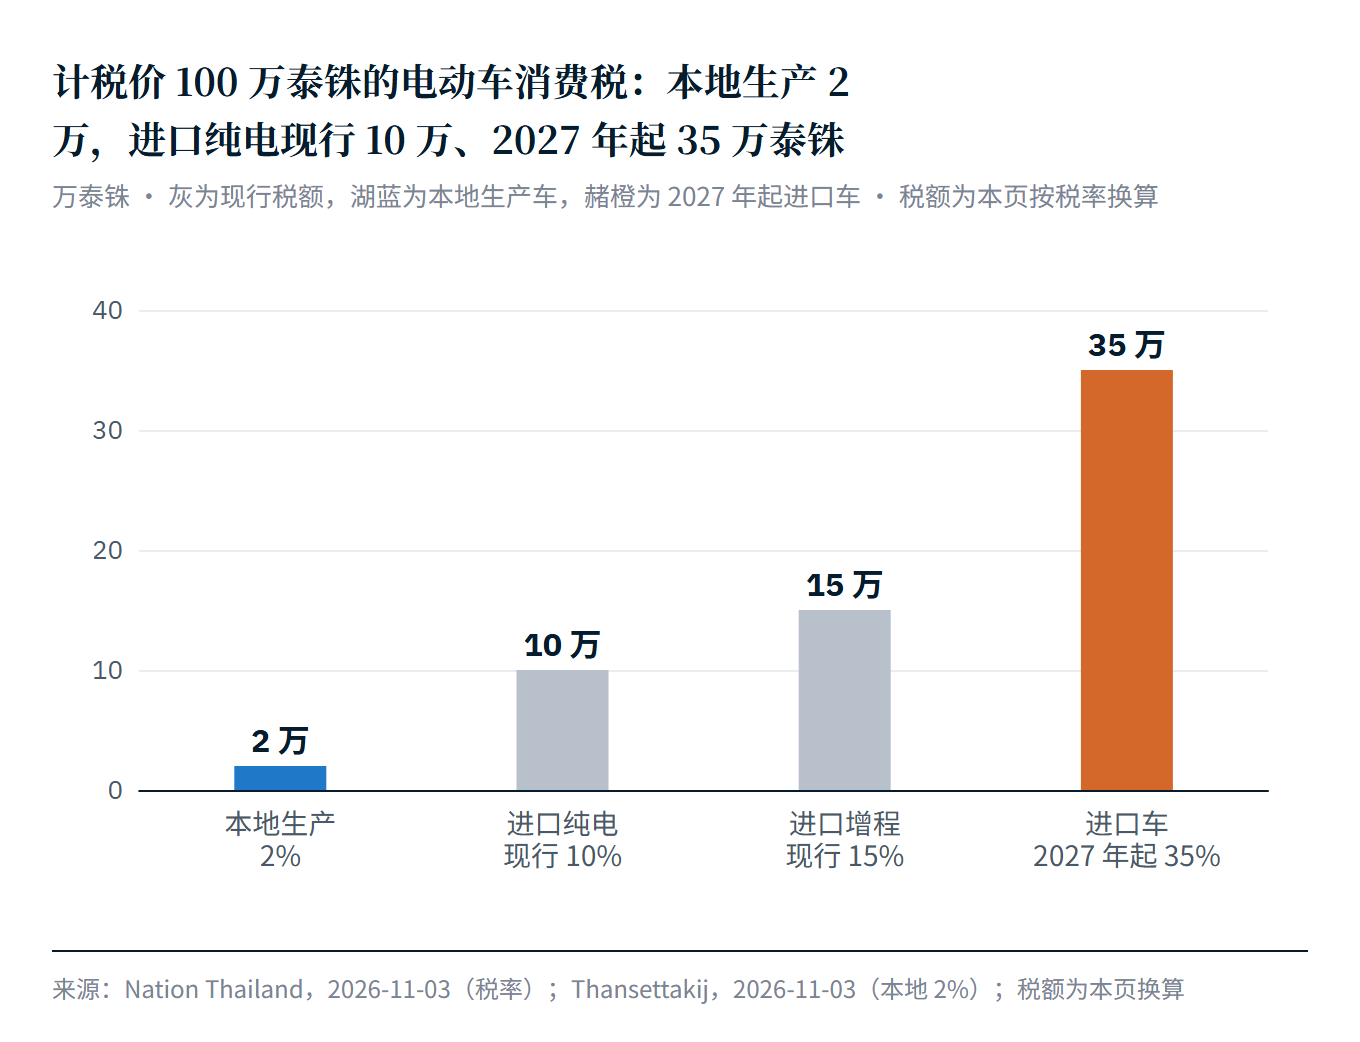
泰国内阁11月3日在乌隆他尼开会,批准从2027年1月1日起,将进口纯电车消费税由10%、进口增程车消费税由15%统一升至35%,适用于没有在泰国生产、也未使用泰国零部件的车辆。
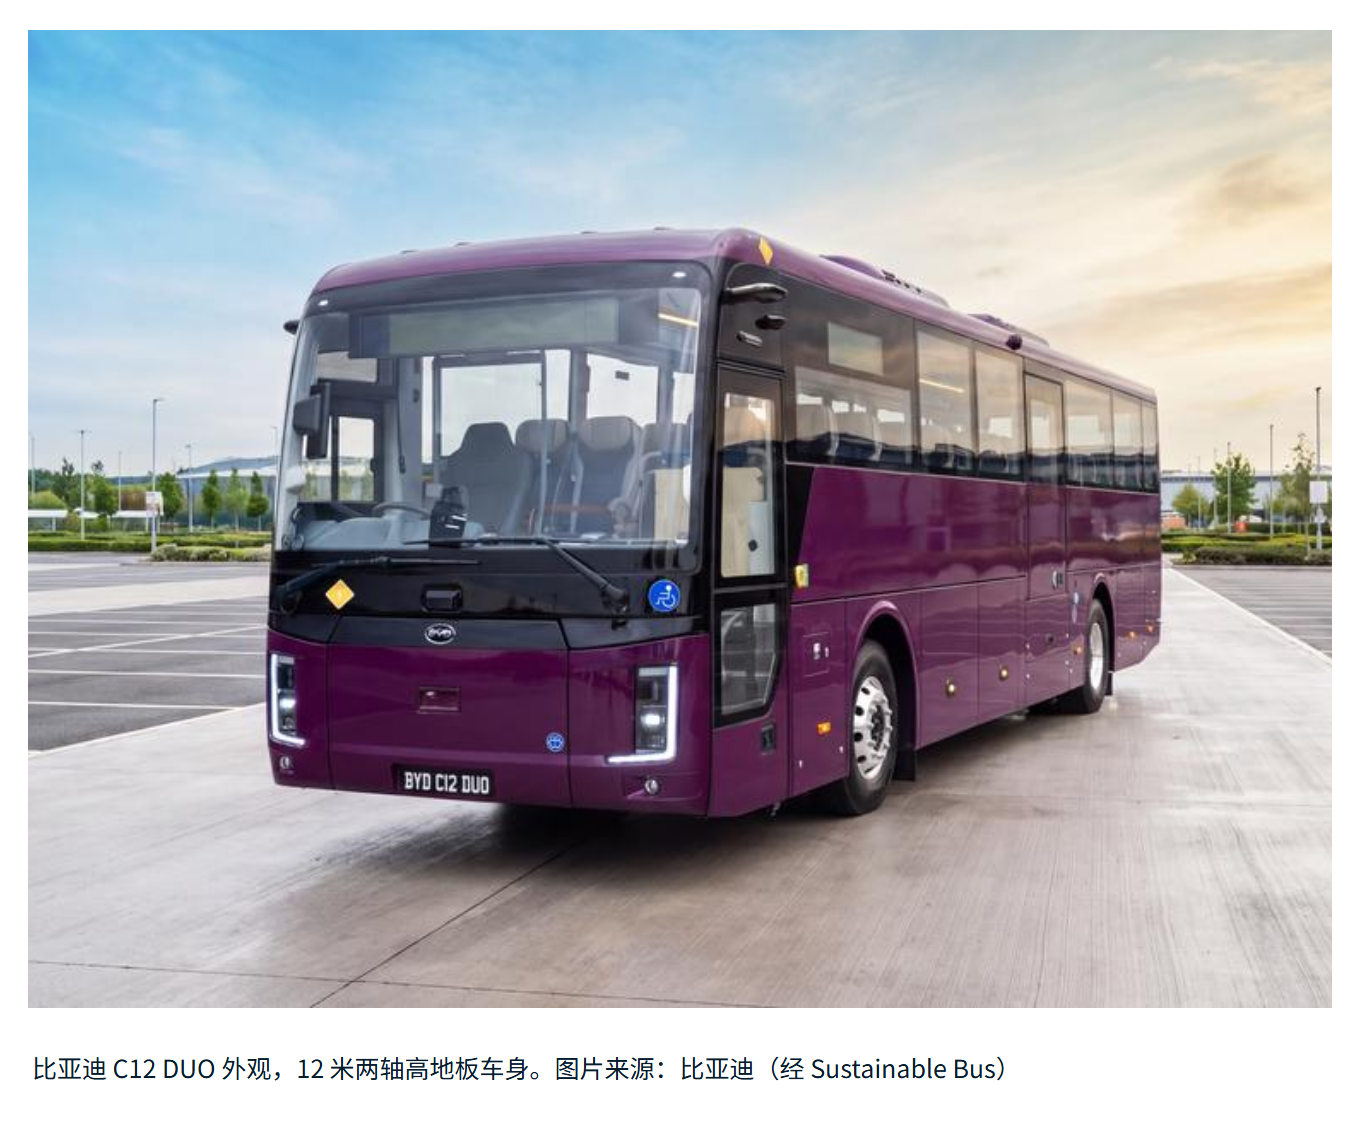
11月3日,比亚迪在伯明翰EuroBusExpo全球首发12米纯电长途客车C12DUO,这是第一款专为英国开发的长途客车。
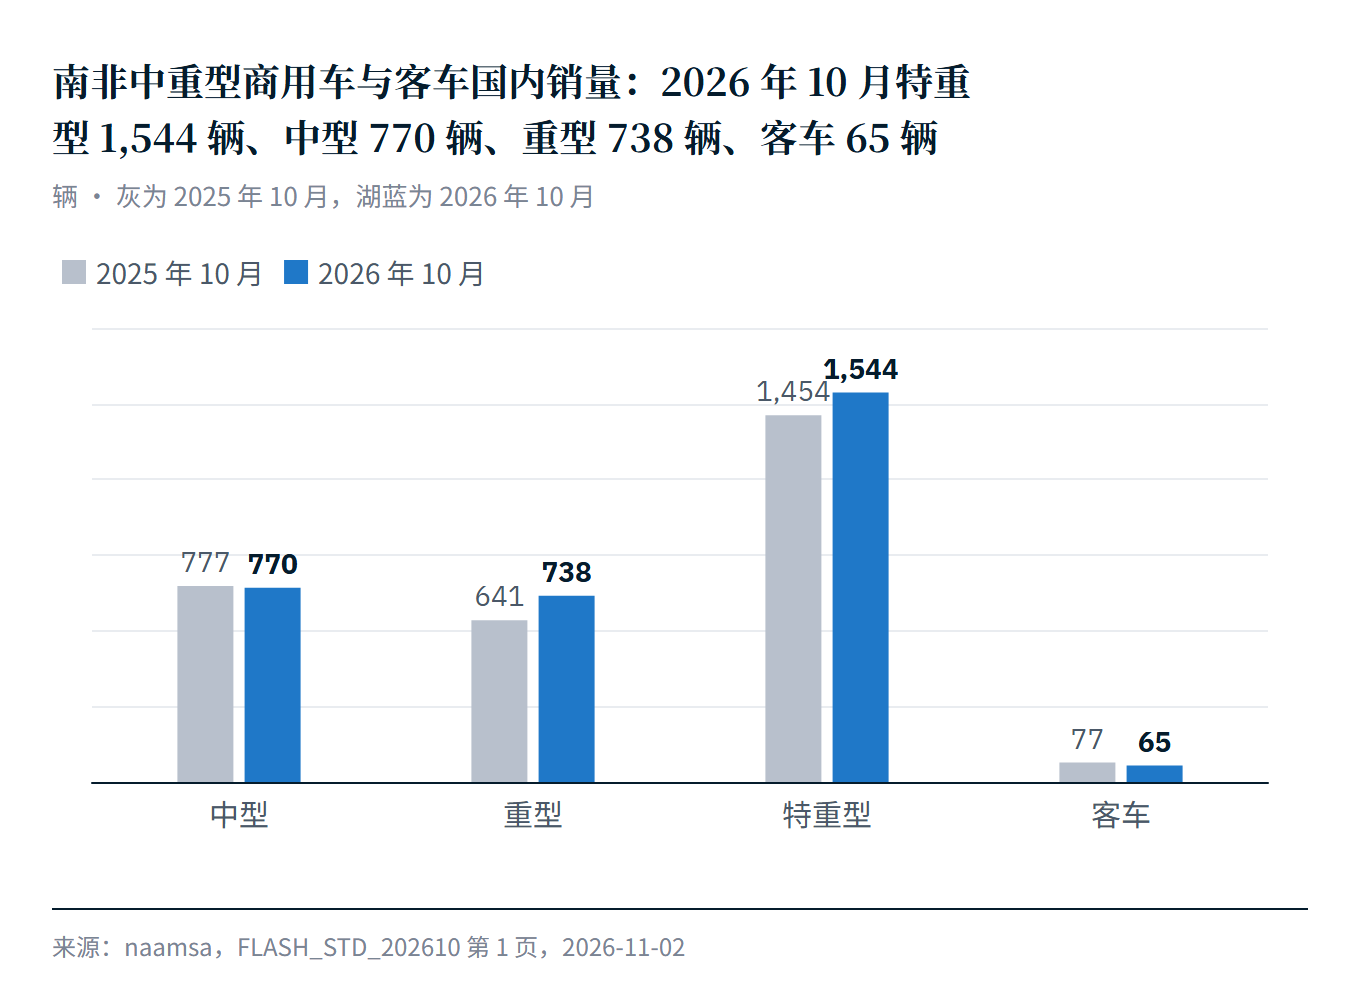
南非汽车商业理事会(naamsa)11月2日公布,10月南非中型、重型、特重型商用车和客车国内合计销售3117辆,比去年同月多168辆。
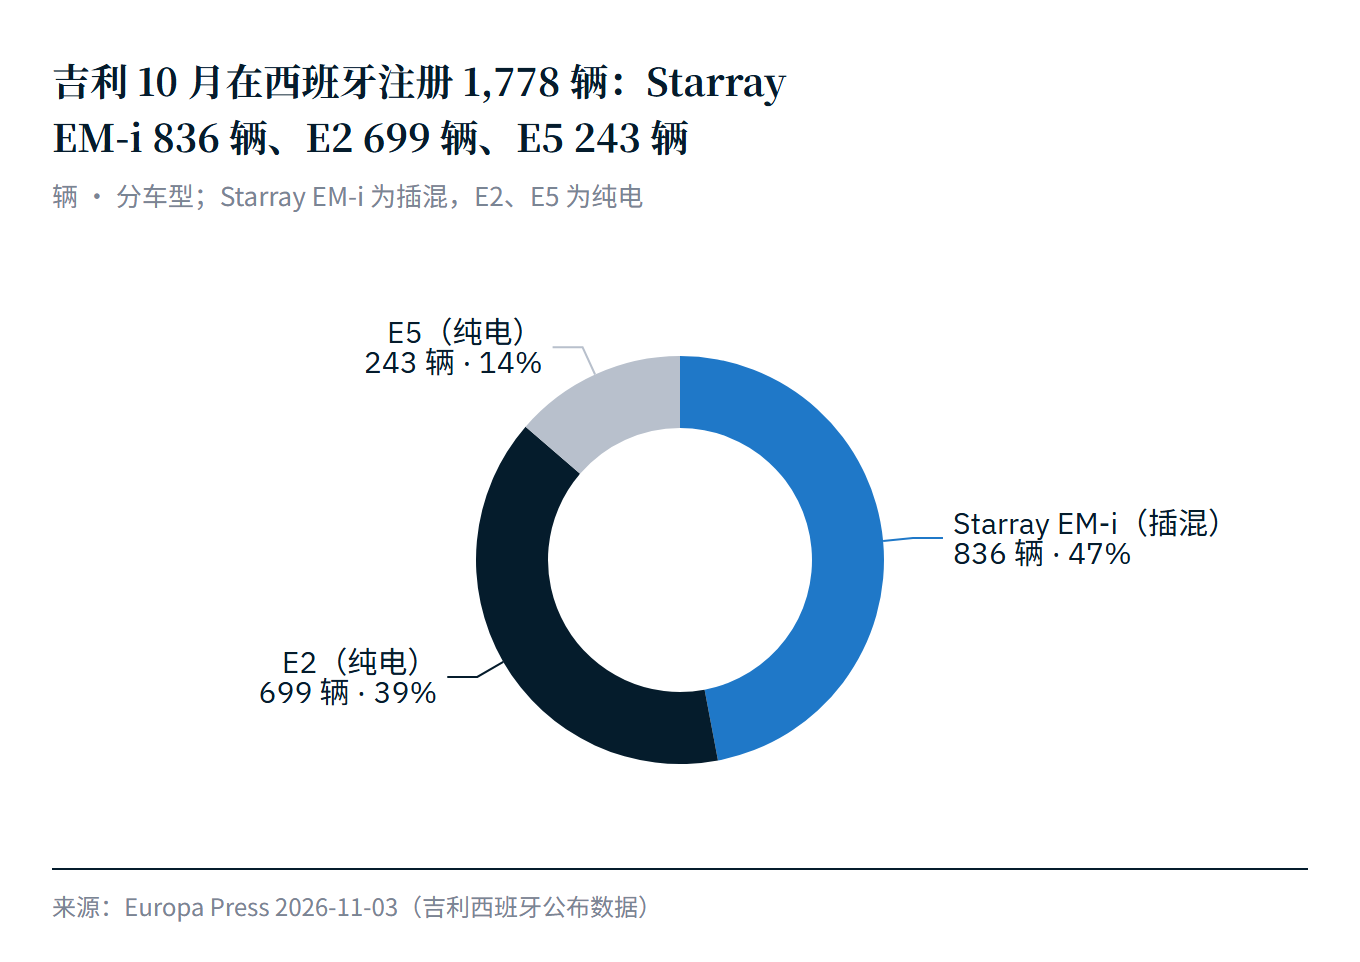
吉利今年3月在西班牙开展业务,10月注册1778辆,前十个月累计5307辆。
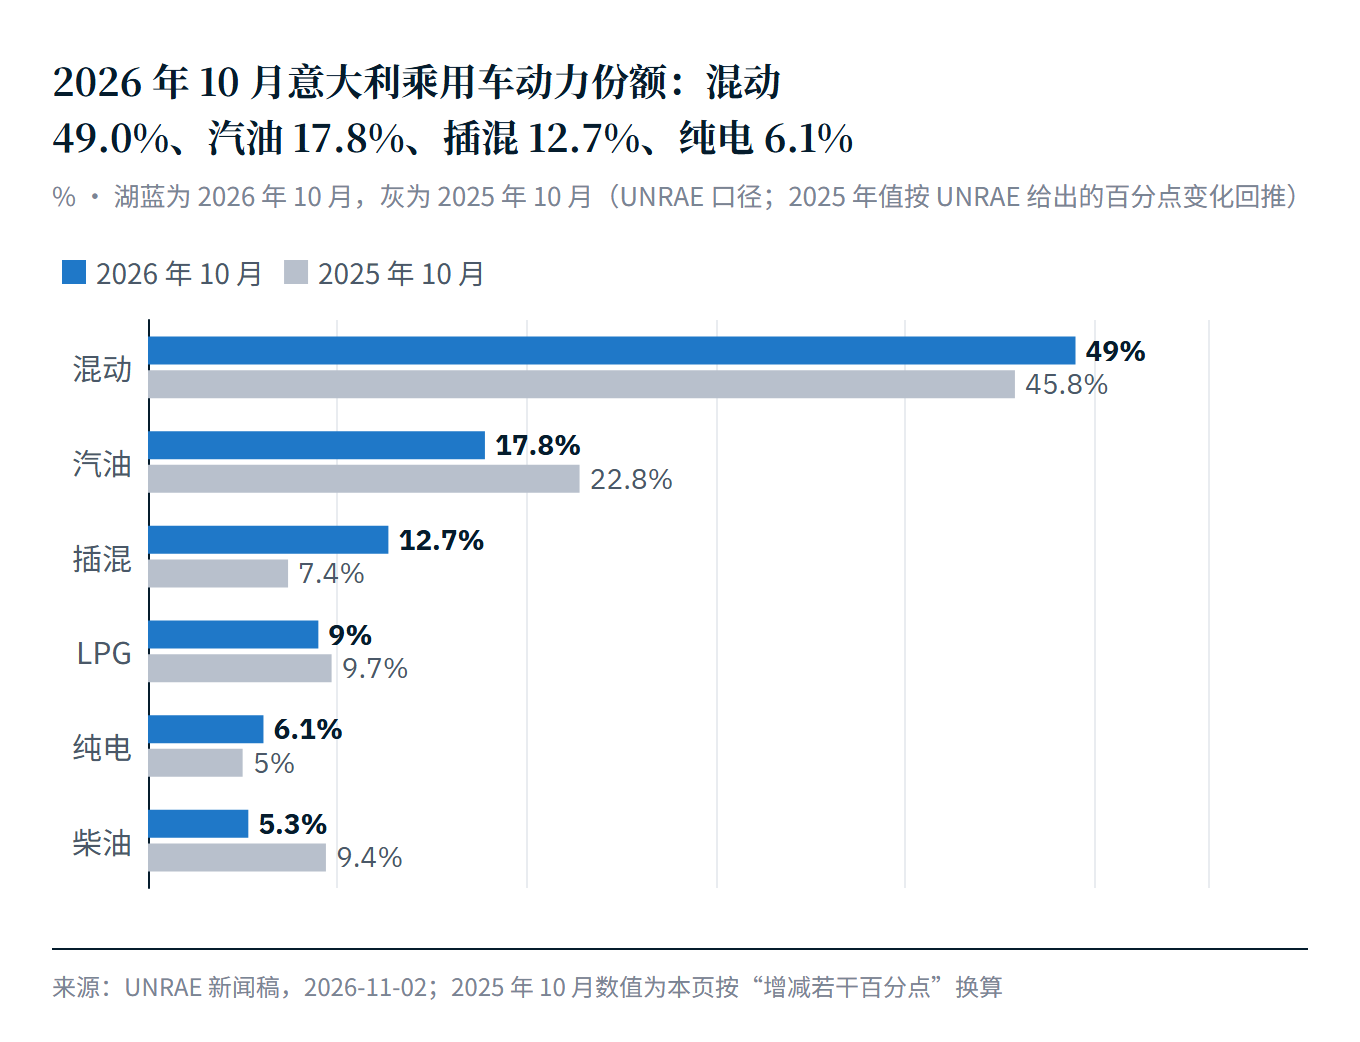
意大利10月注册新乘用车131,921辆,同比增4.8%,比去年同月多6,057辆。
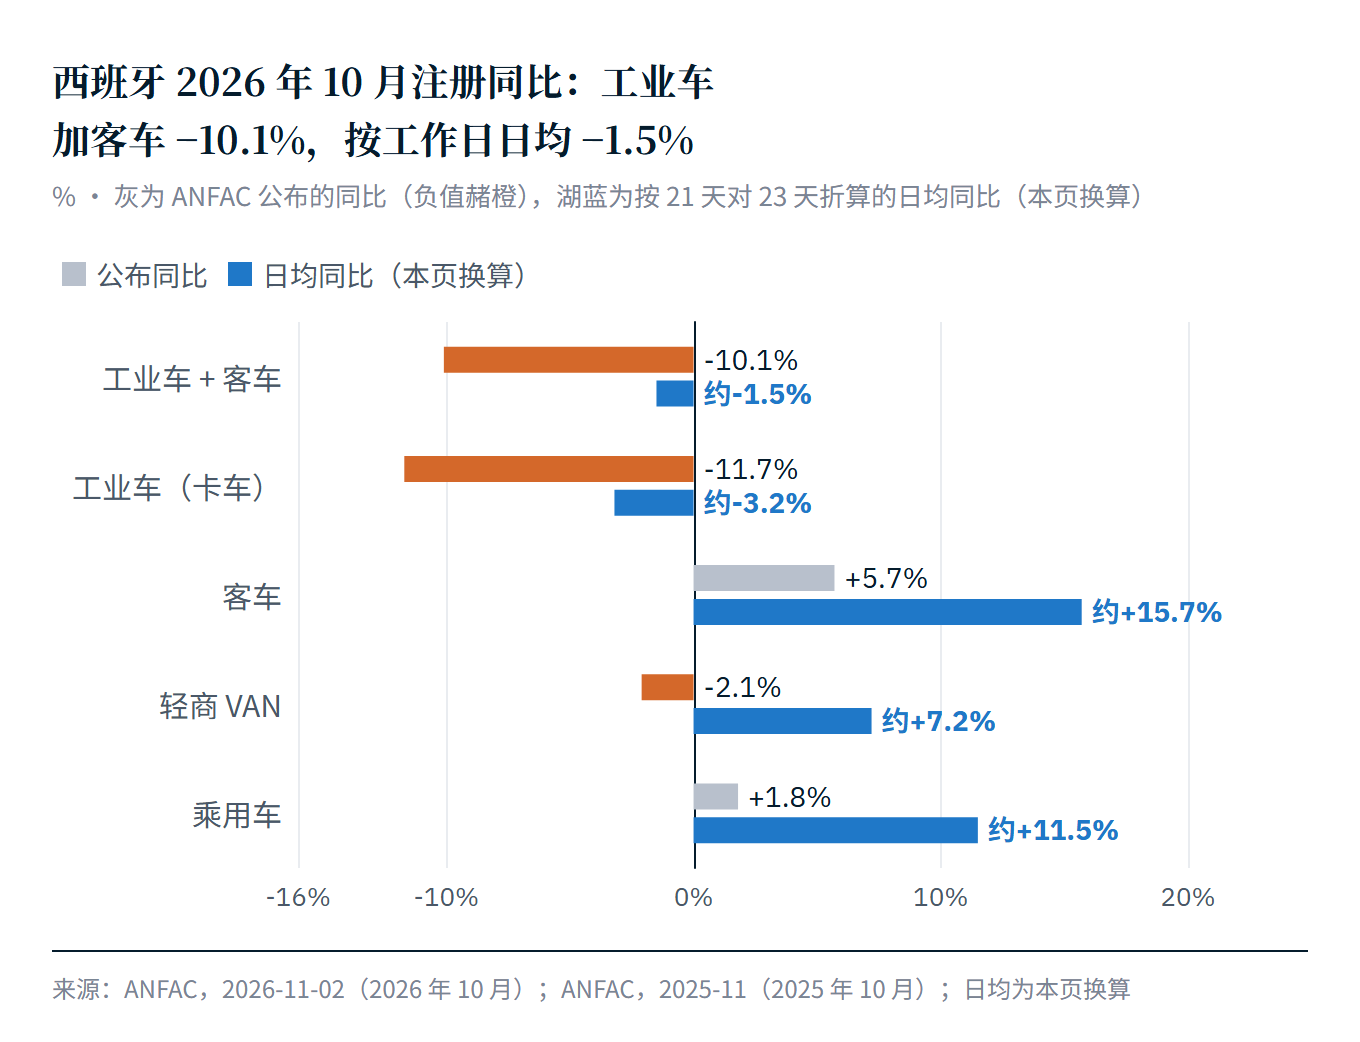
西班牙汽车与卡车制造商协会ANFAC11月2日公布,2026年10月工业车(卡车)和客车注册4165辆,同比下降10.1%,此前已连续四个月增长;1–10月累计31183辆,增长…
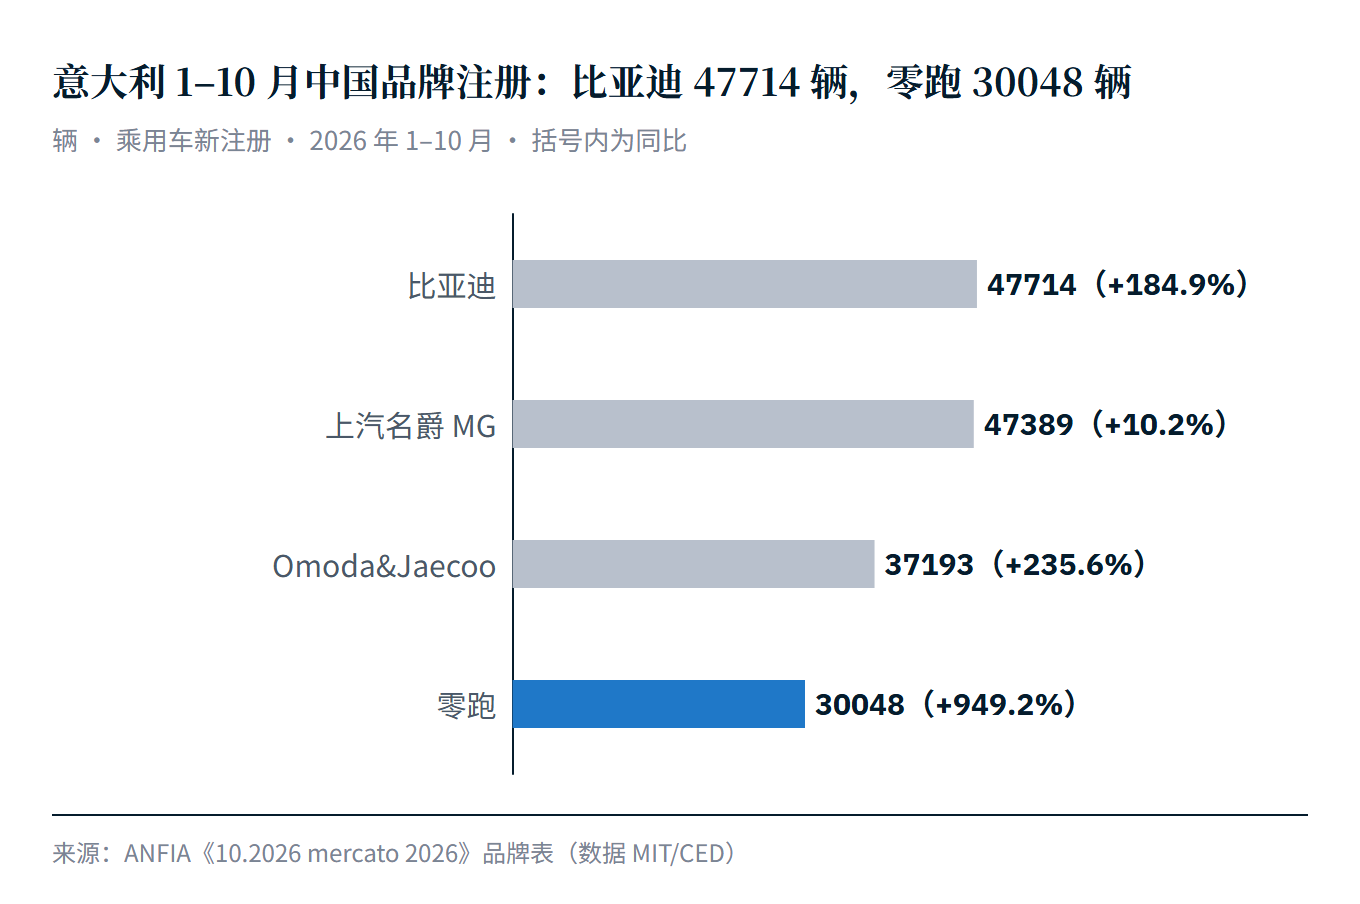
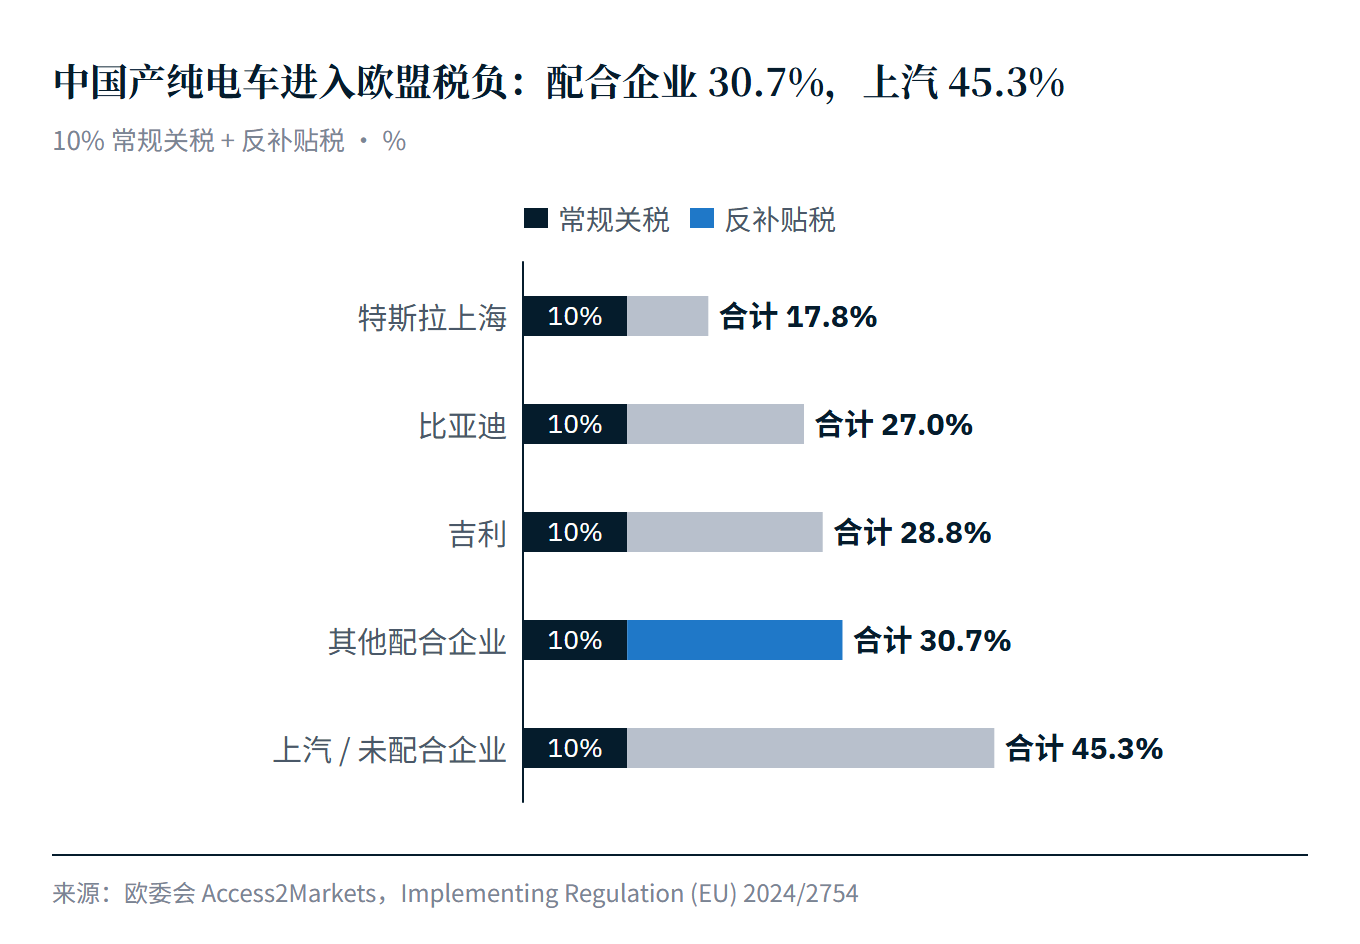
零跑前十个月在意大利注册30048辆,T03是意大利纯电累计第一,但这款车仍从中国进口。B10上月才在Stellantis萨拉戈萨工厂投产,其余车型按30.7%的边境税负进入欧盟。
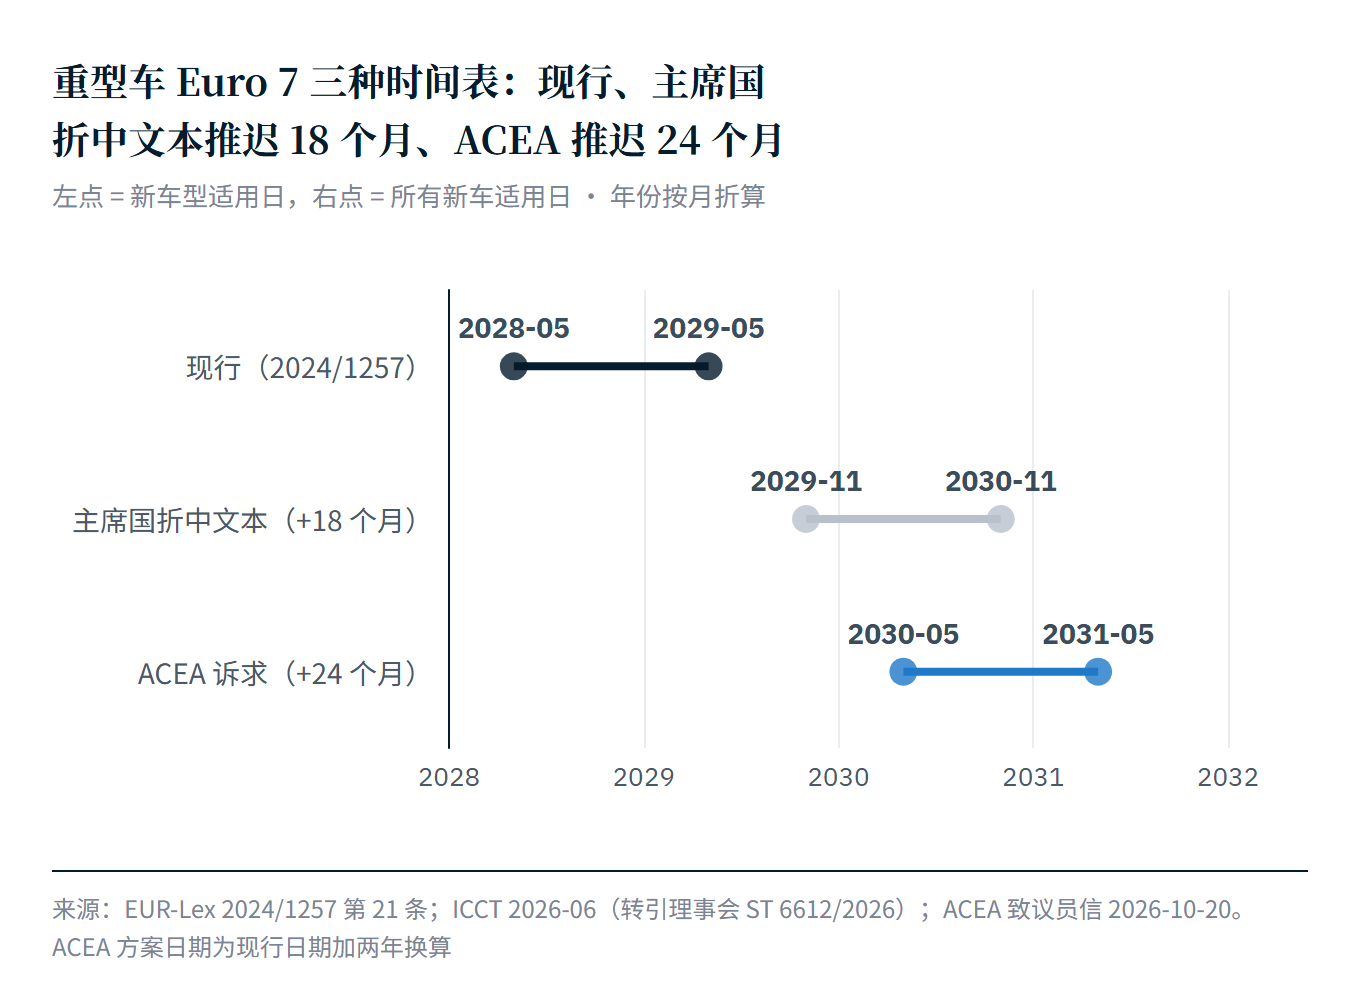
10月20日,欧洲汽车制造商协会ACEA致信欧洲议会议员,要求将重型车Euro7适用日期推迟两年、制动排放要求推迟五年。
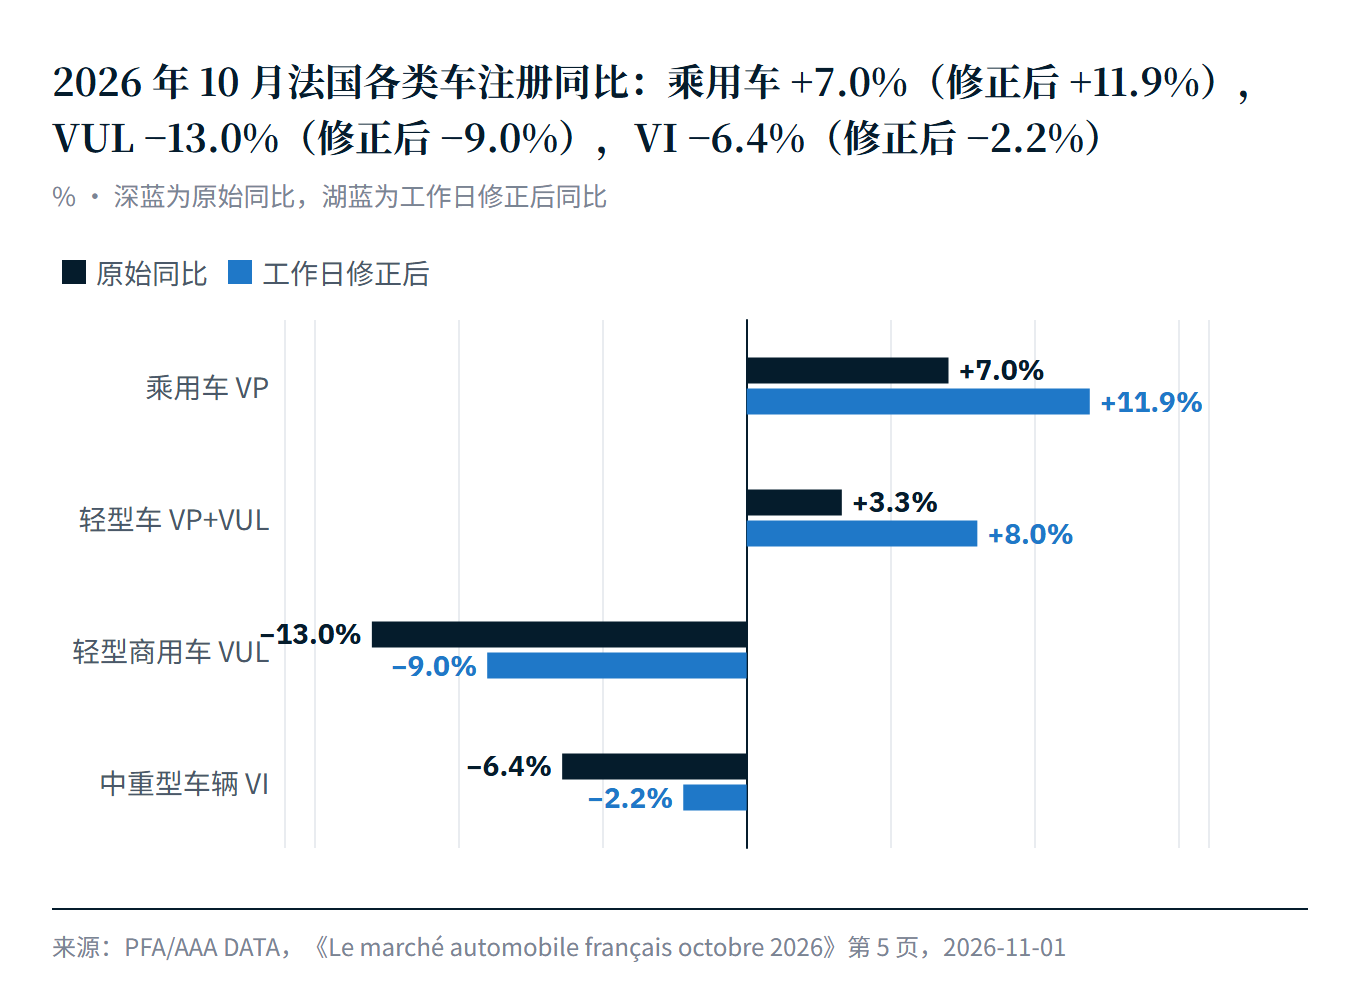
法国汽车行业平台(PFA)数据显示,10月法国注册5.1吨以下轻型商用车27823辆,同比降13.0%,比去年同月少4159辆。
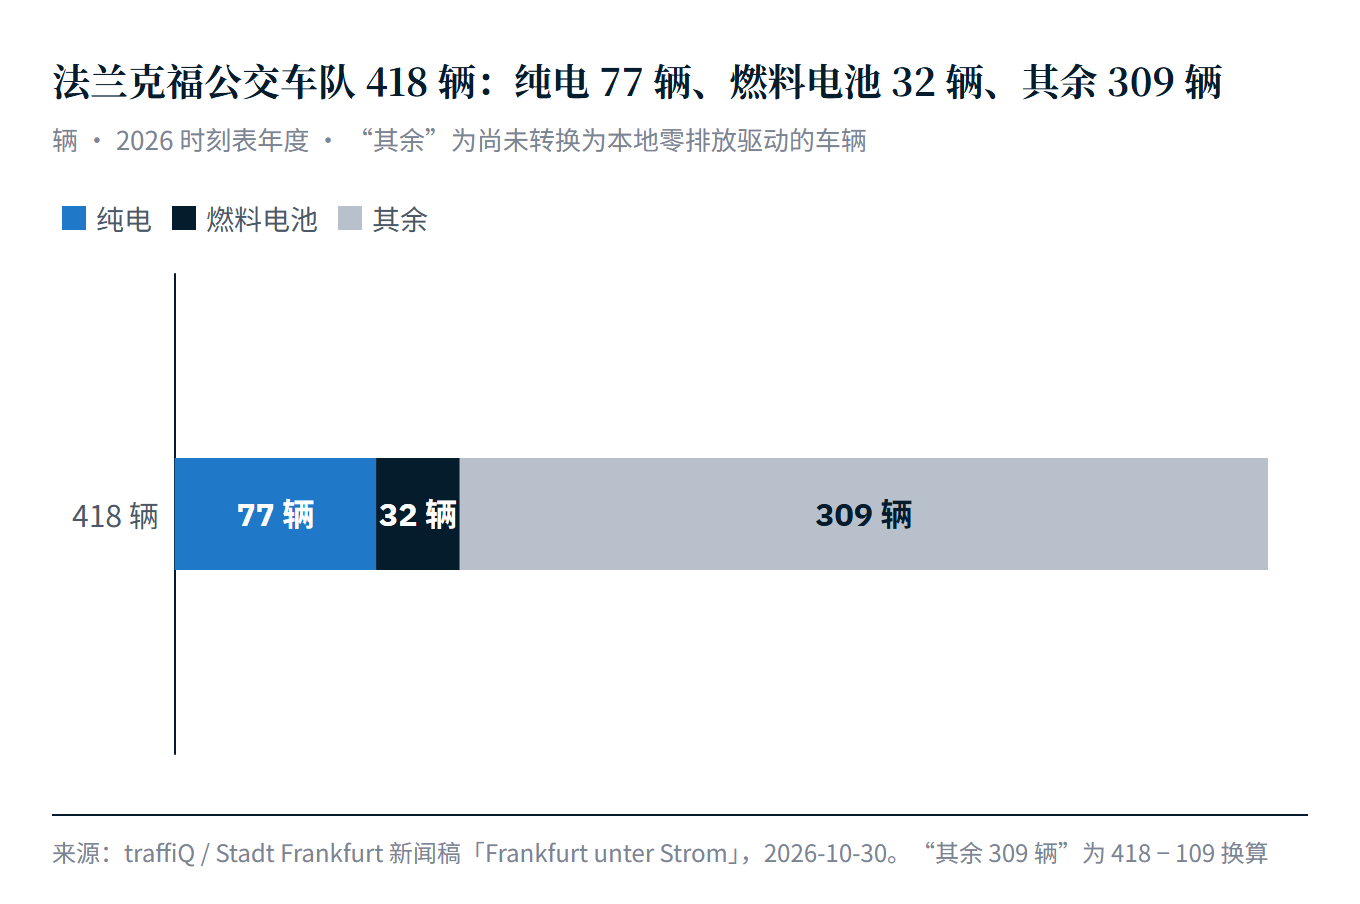
10月30日,法兰克福市政府和公交管理公司traffiQ通报,全市418辆公交中已有109辆采用本地零排放驱动,其中77辆纯电、32辆燃料电池,占26%。
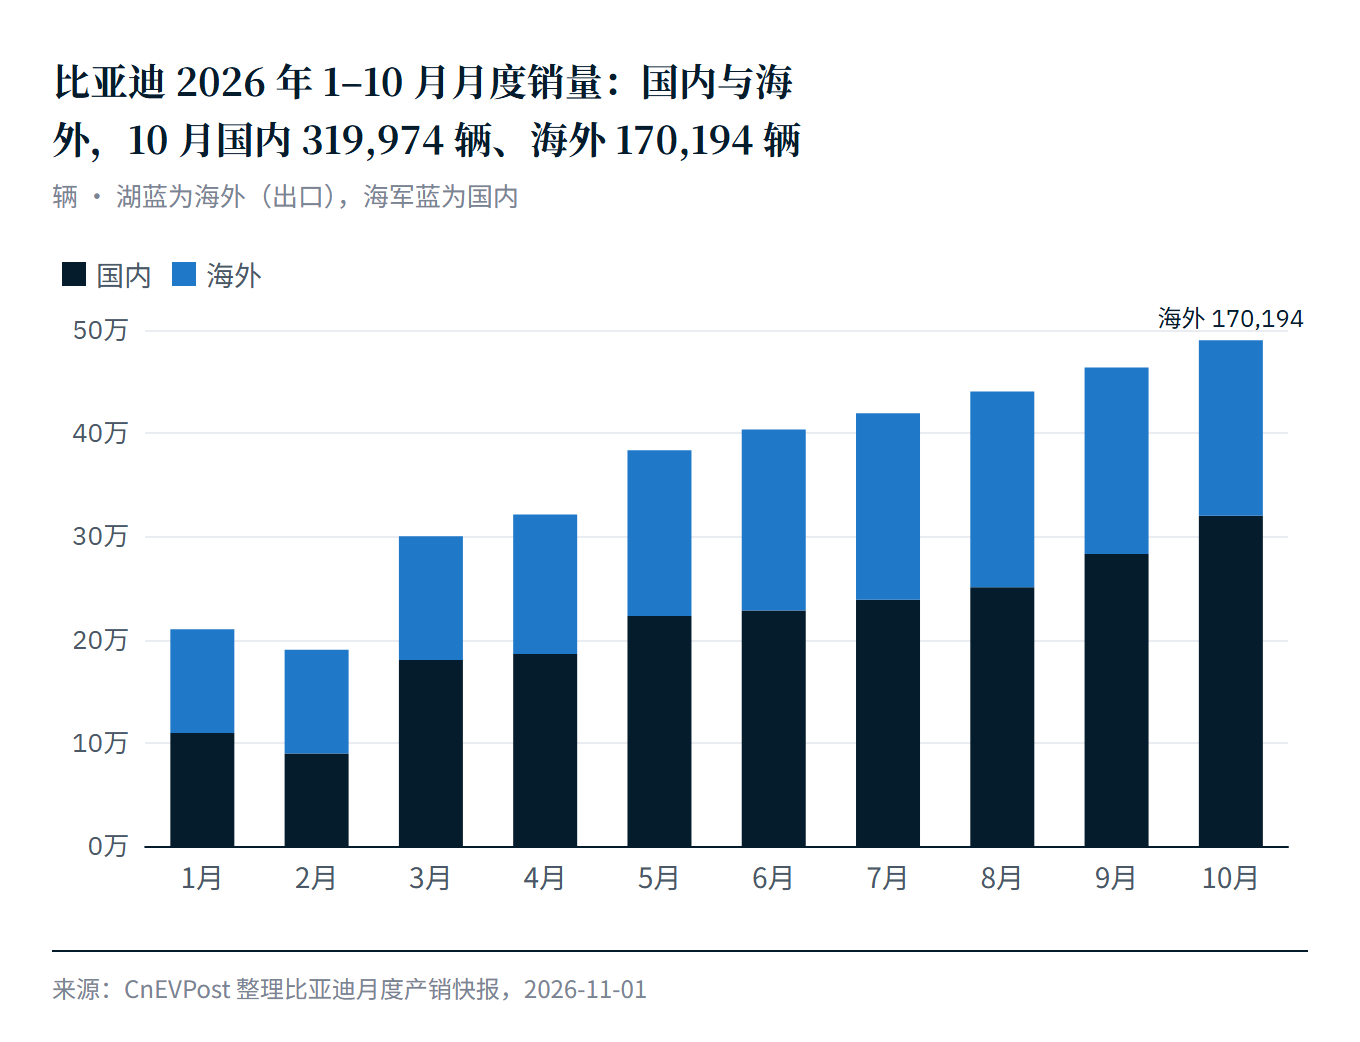
比亚迪10月卖出490168辆,其中170194辆销往海外,同比翻倍;国内销量为319974辆,比一年前少约3.8万辆。
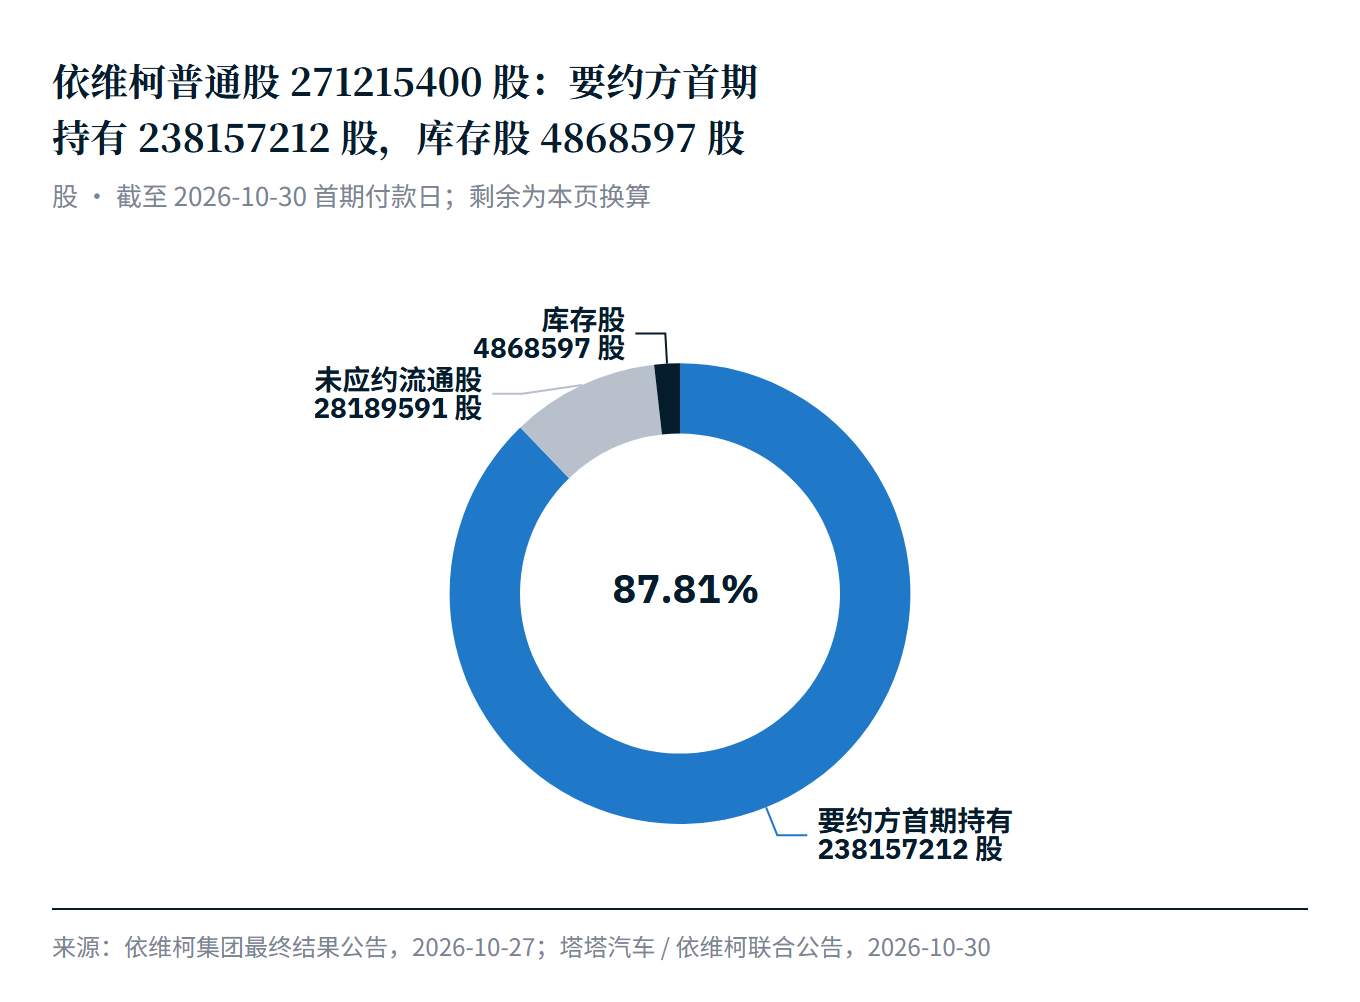
10月30日,塔塔汽车完成对依维柯集团要约收购的首期交割,持有约89.42%的普通股。
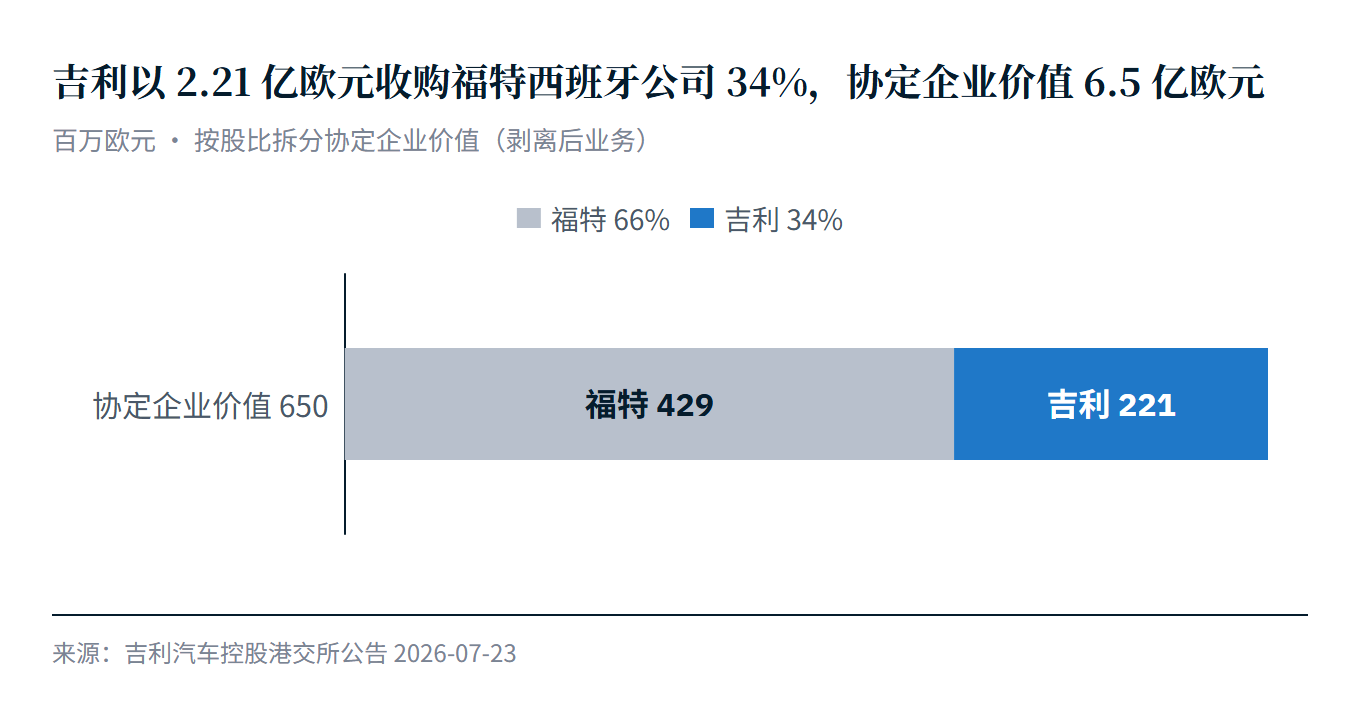
吉利以2.21亿欧元入股福特西班牙公司34%,合资公司只做合同制造,2028年出车。零跑B10已在萨拉戈萨量产,小鹏G9L刚完成试生产,零跑马德里、奇瑞意大利仍在评估和表态。
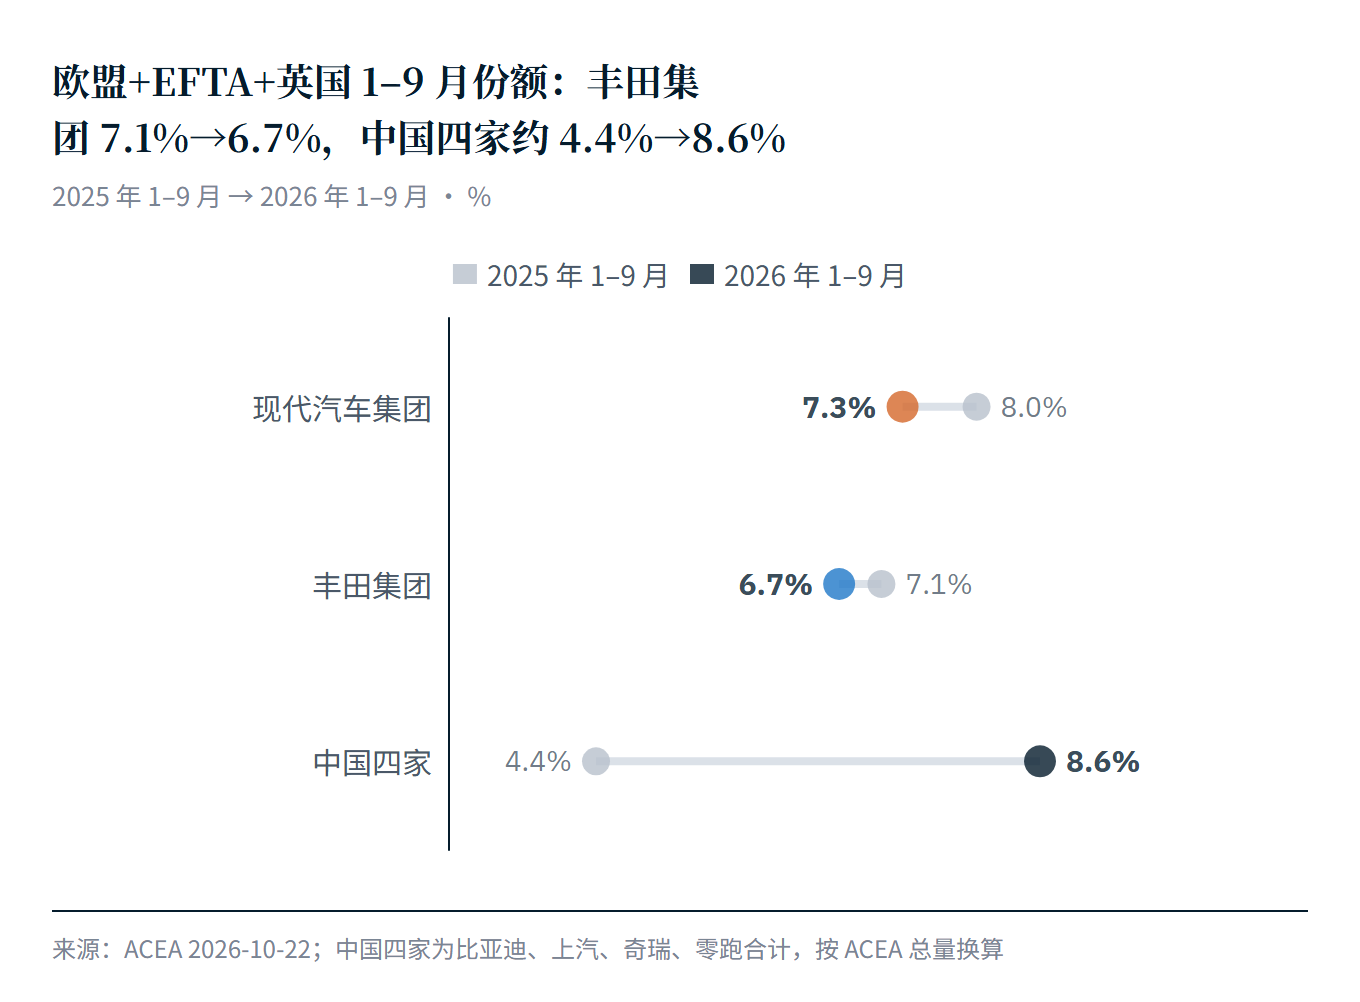
丰田欧洲前九个月卖了93.6万辆,自称同期纪录;按ACEA口径,它在欧盟、EFTA和英国的份额从7.1%降到6.7%,市场新增的62.7万辆里,比亚迪、上汽、奇瑞、零跑拿走了七成…
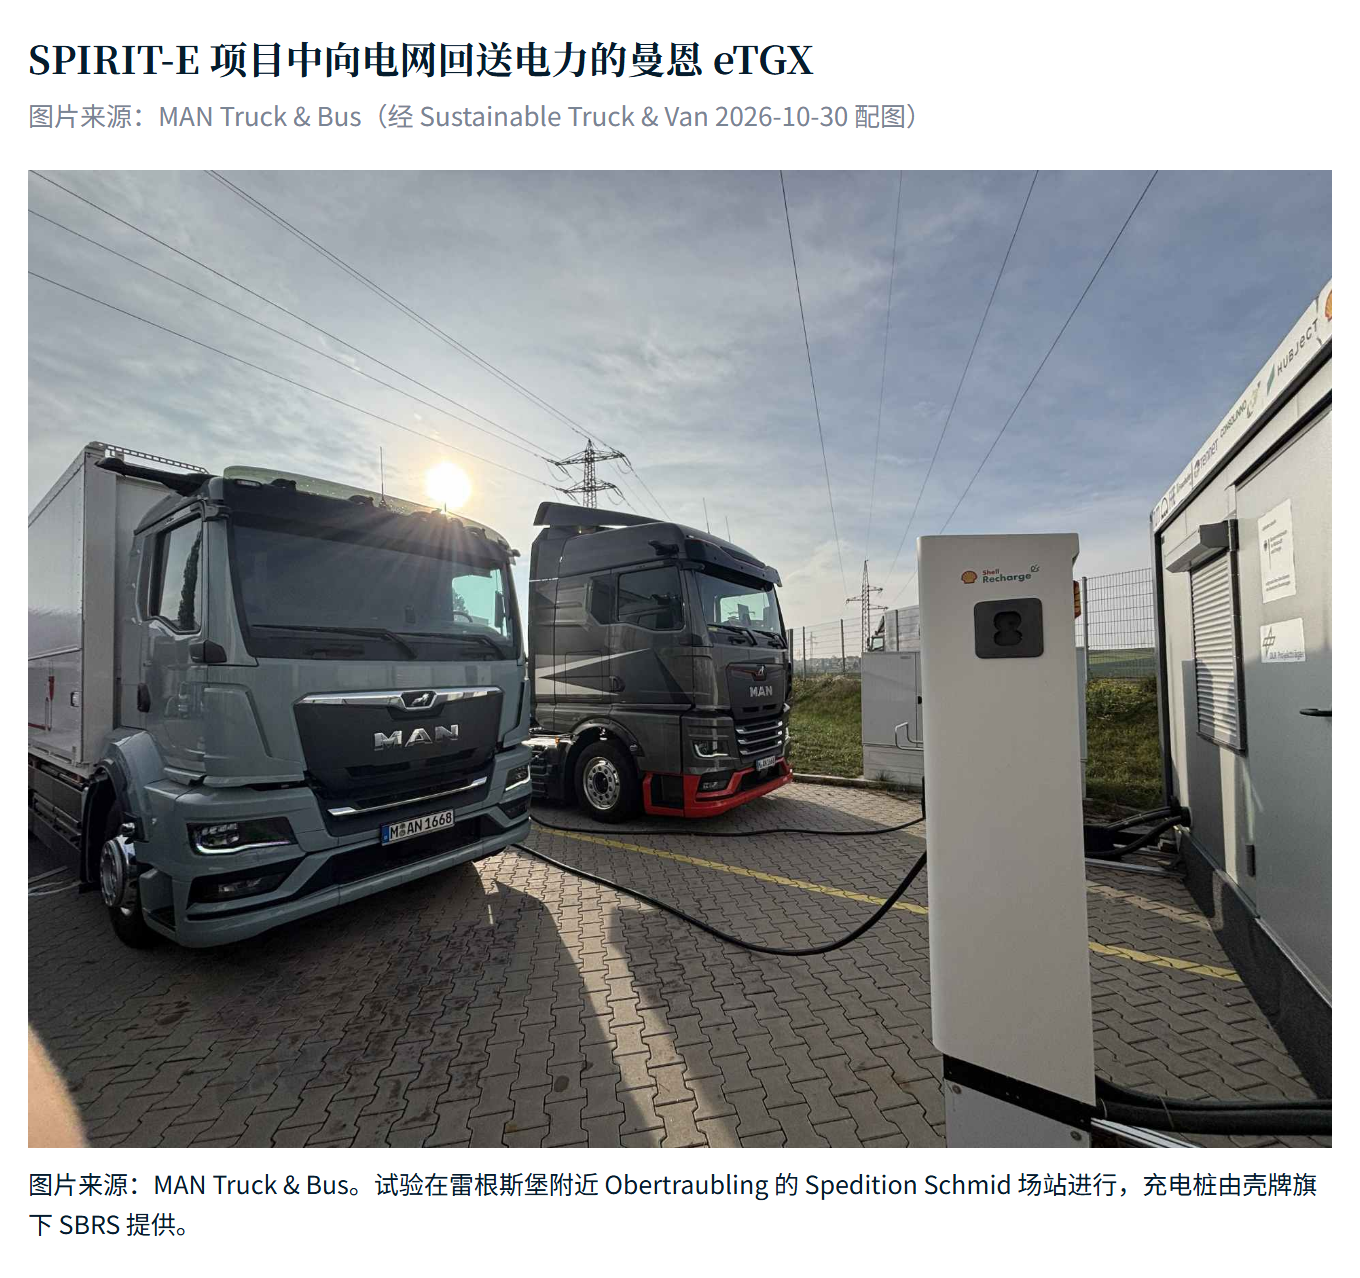
10月30日,德国SPIRIT-E项目公布结果:曼恩MAN的一辆eTGX电动重卡通过双向直流桩,以最高350千瓦向物流场站和公共电网送电。
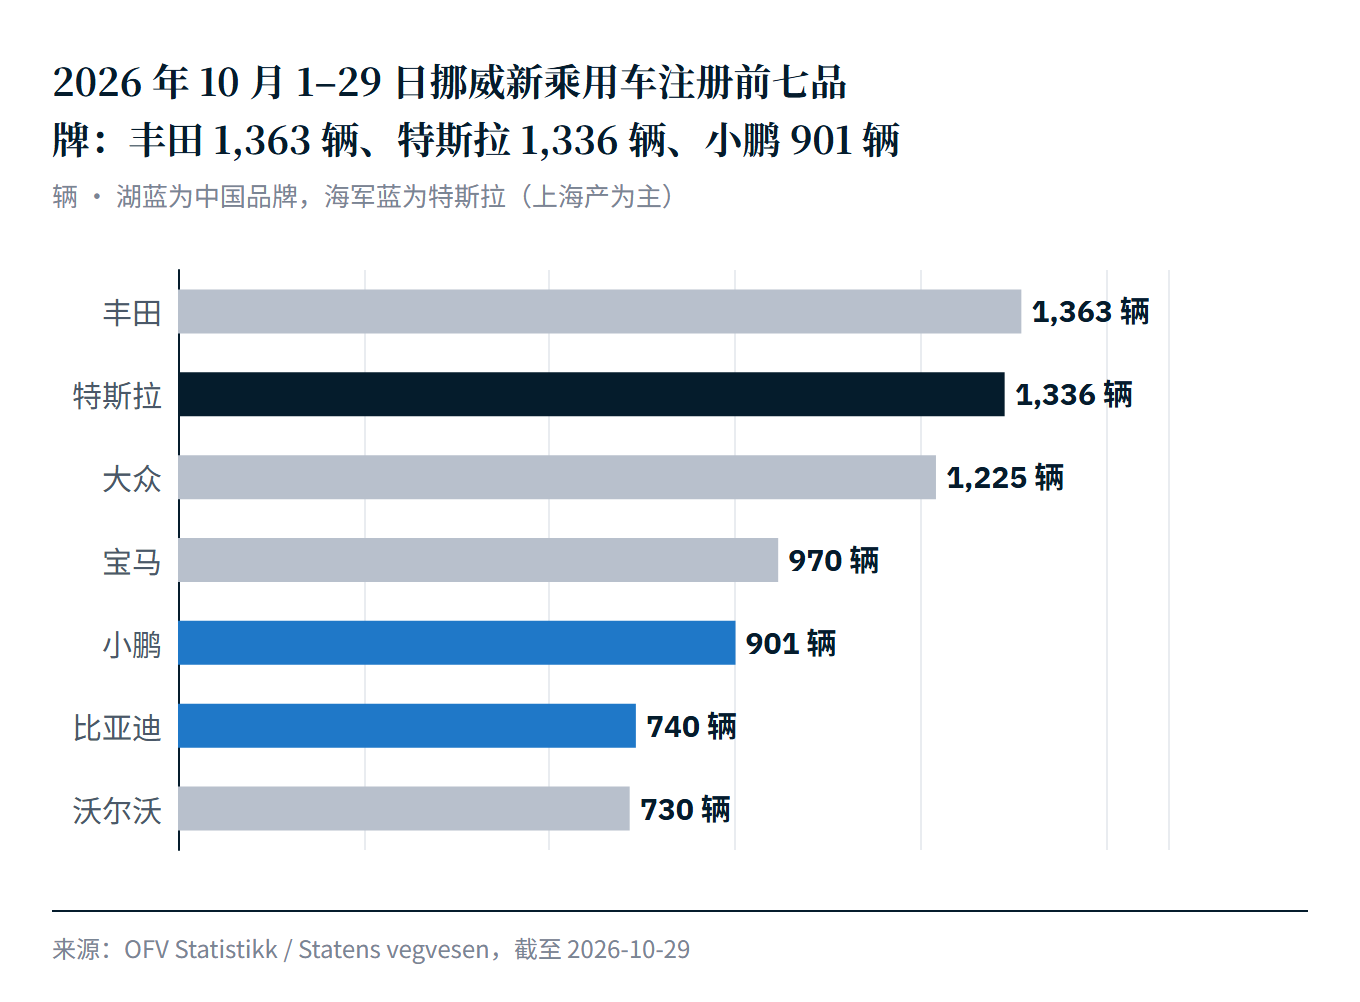
据挪威道路交通信息委员会OFV统计,10月1日至29日挪威注册新乘用车14,349辆,已是去年10月全月的约1.29倍。
长城汽车2027年一季度起在保加利亚巴霍维察组装纯电欧拉5,年产能5万辆,SKD起步。
欧盟拟自12月1日起把混动进口限制在每年35万辆,纯电车仍交反补贴税。红旗带汽油SUV进德国,长安加推插混,长城、小鹏、广汽、零跑在欧盟工厂组装,远程和比亚迪扩张商用车。
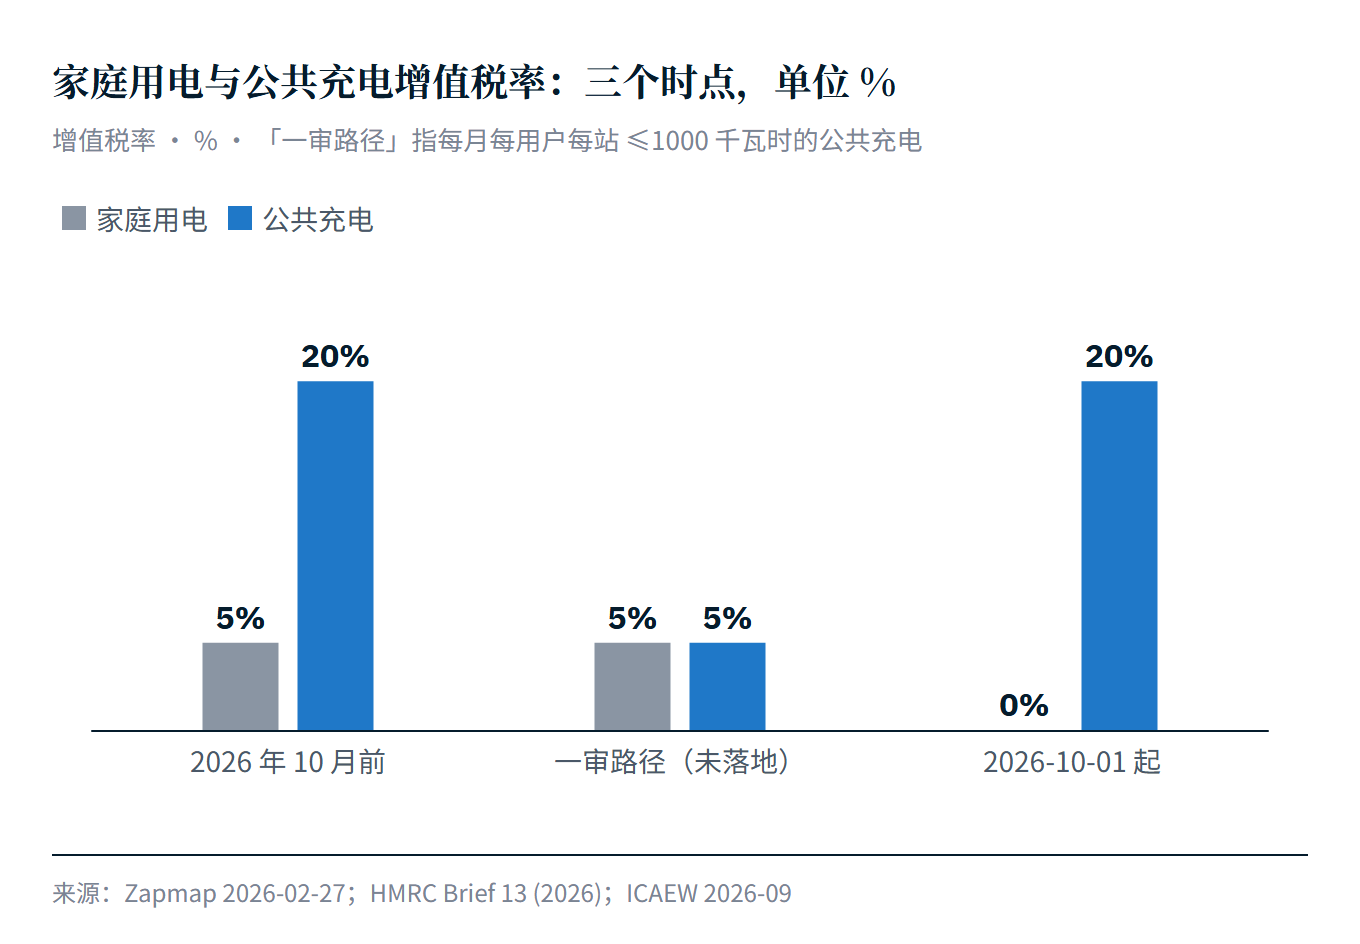
英国秋季预算10月28日宣布:从2027年春起的两年内,政府将出资1亿英镑,降低大不列颠居民区(英格兰、苏格兰和威尔士,不含北爱尔兰)附近低功率公共桩的电价。
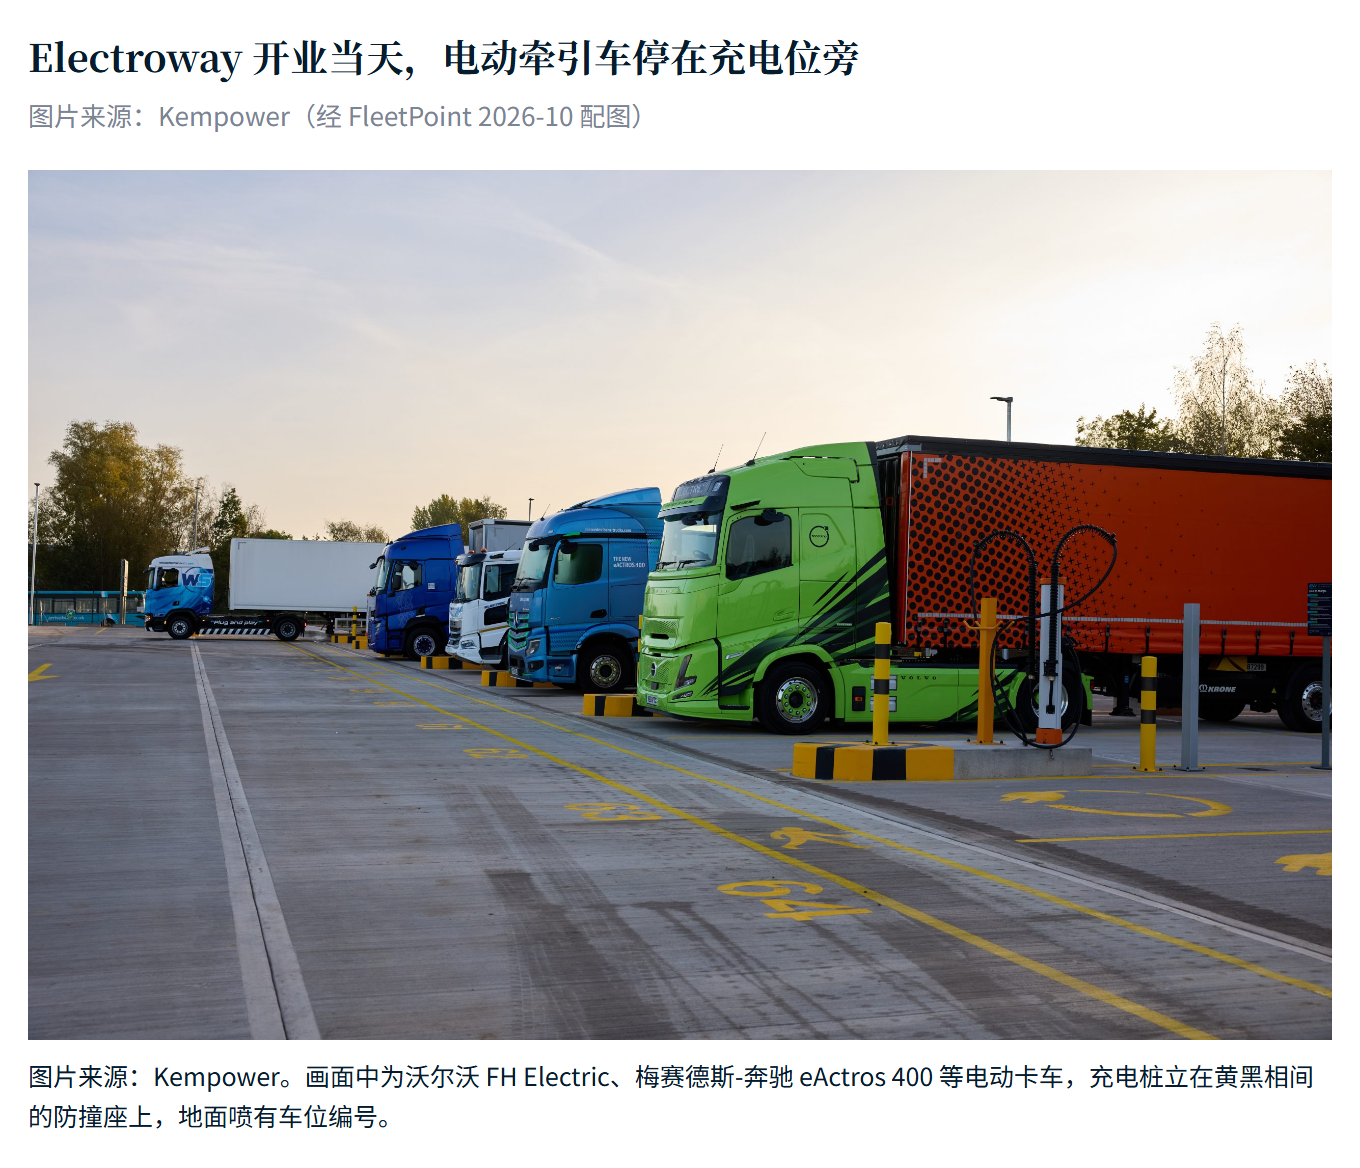
Electroway卡车站位于英格兰莱斯特郡的MagnaPark物流园,10月14日开业,有180个安全车位、32个直流充电位,单枪最高400千瓦,电价每千瓦时39便士起。
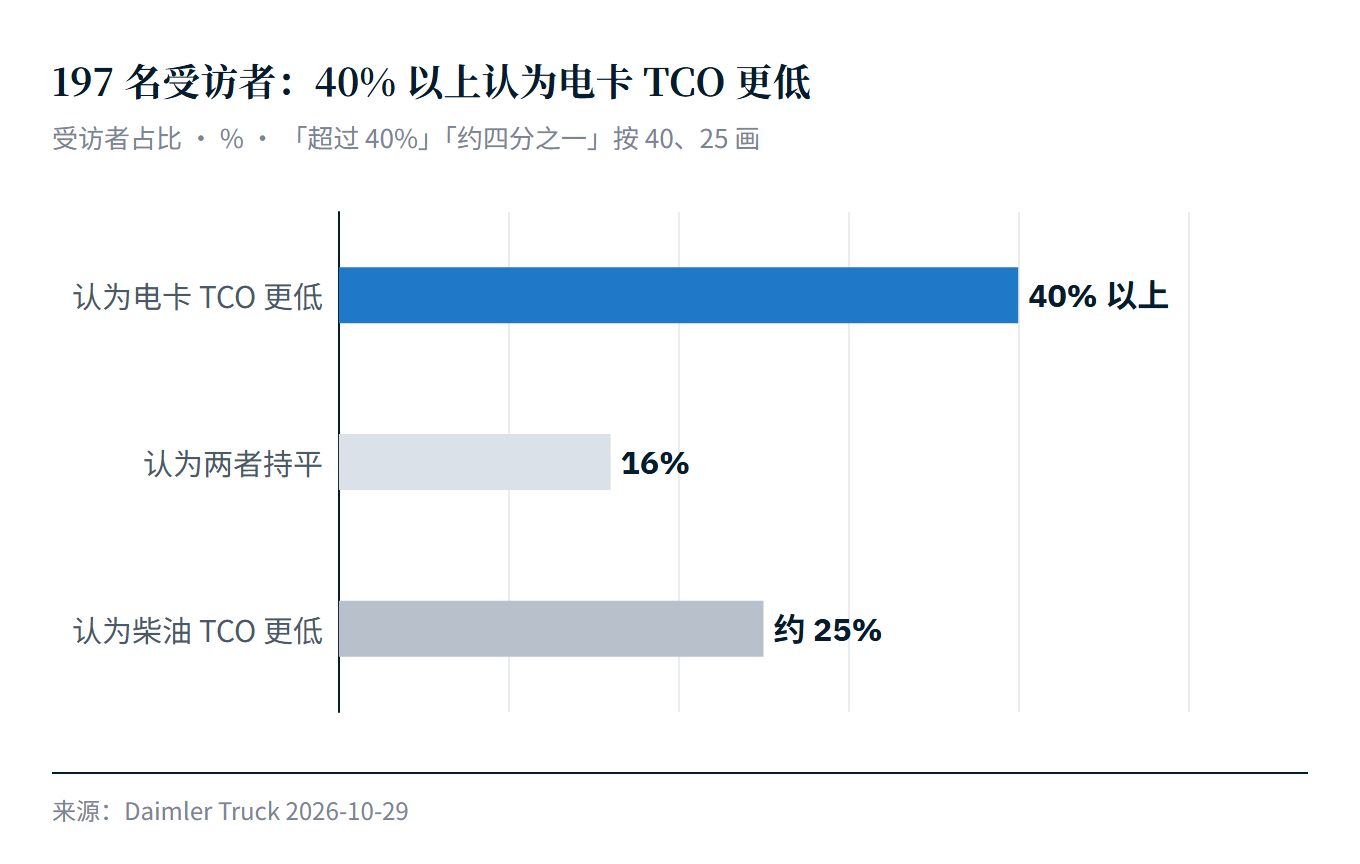
戴姆勒卡车10月29日发布车队调查,受访者为德英法三国197名车队决策者,样本不大不具代表性,但是可以看出趋势。
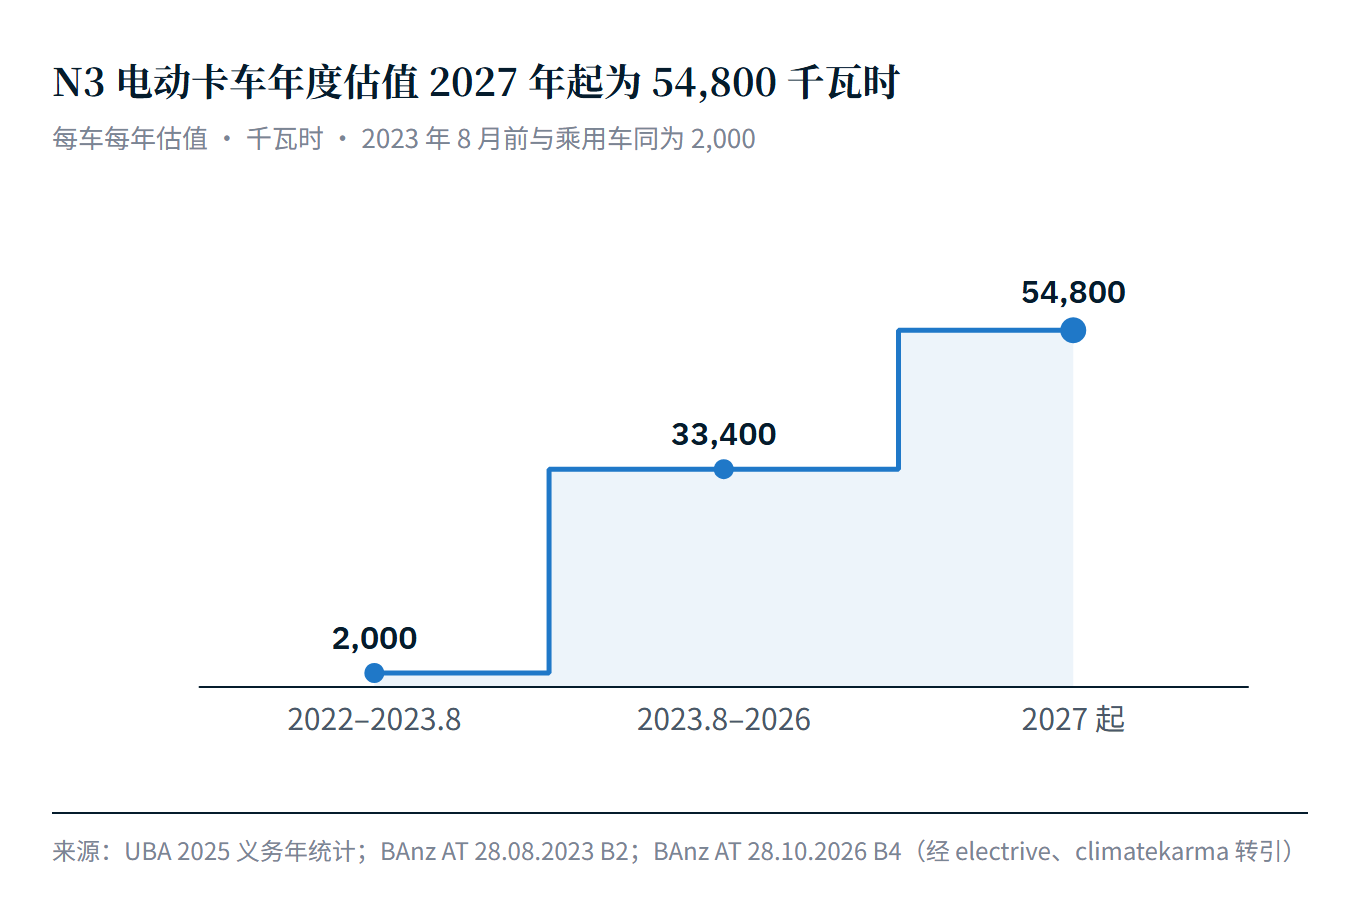
德国2027年起把电动重卡的配额估值从33400提到54800千瓦时、系数从3提到4。
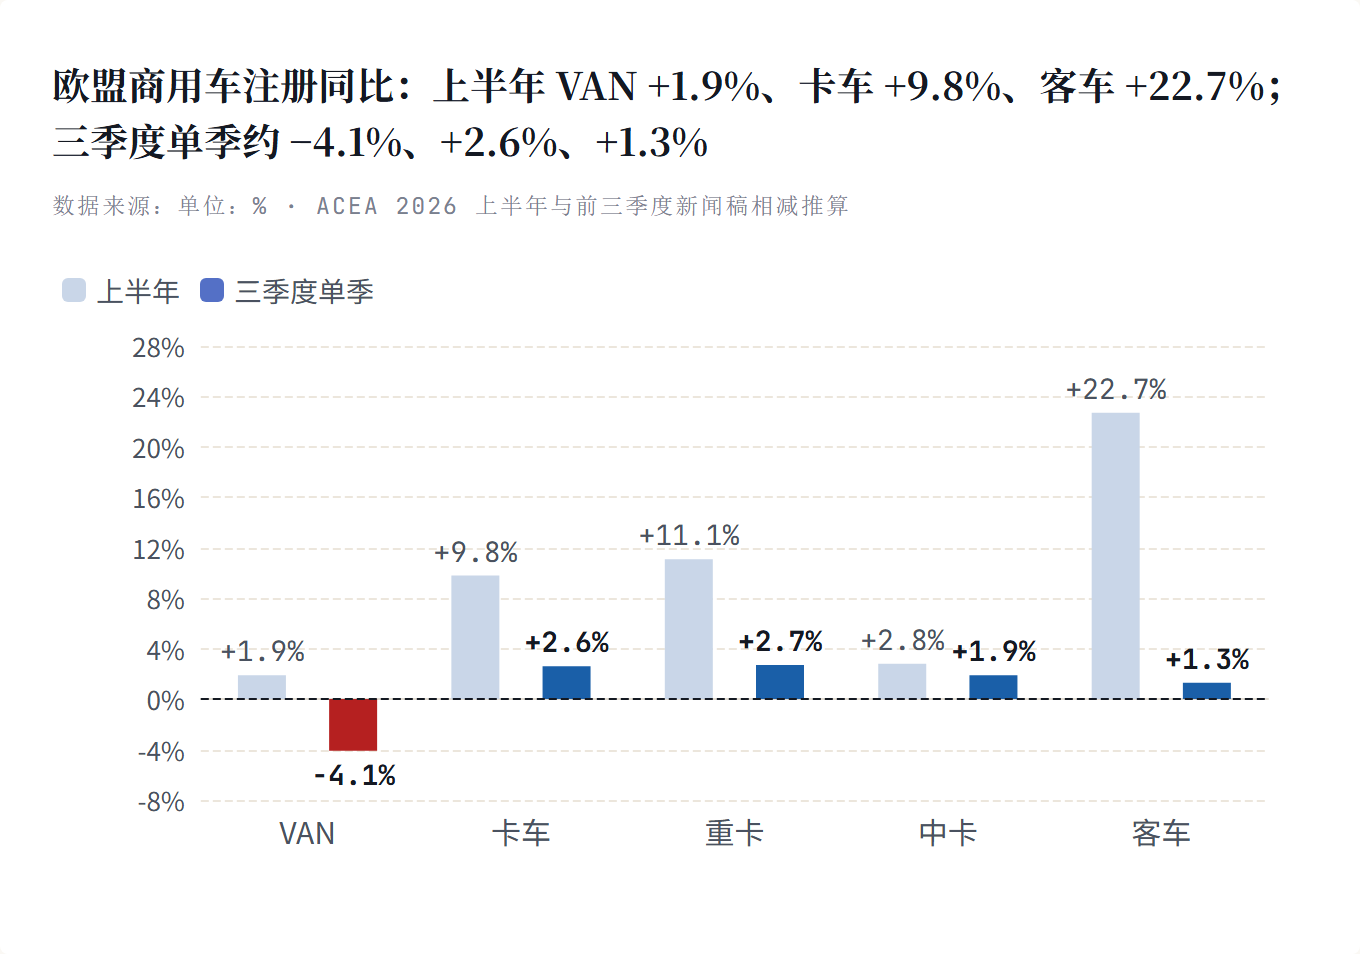
欧盟前三季度卡车注册增长7.5%,减去上半年后三季度单季约增长2.6%,VAN单季下降约4%。重卡电动份额2.5%,中卡接近两成;意大利电动客车在补贴期限后单季少了约四成。
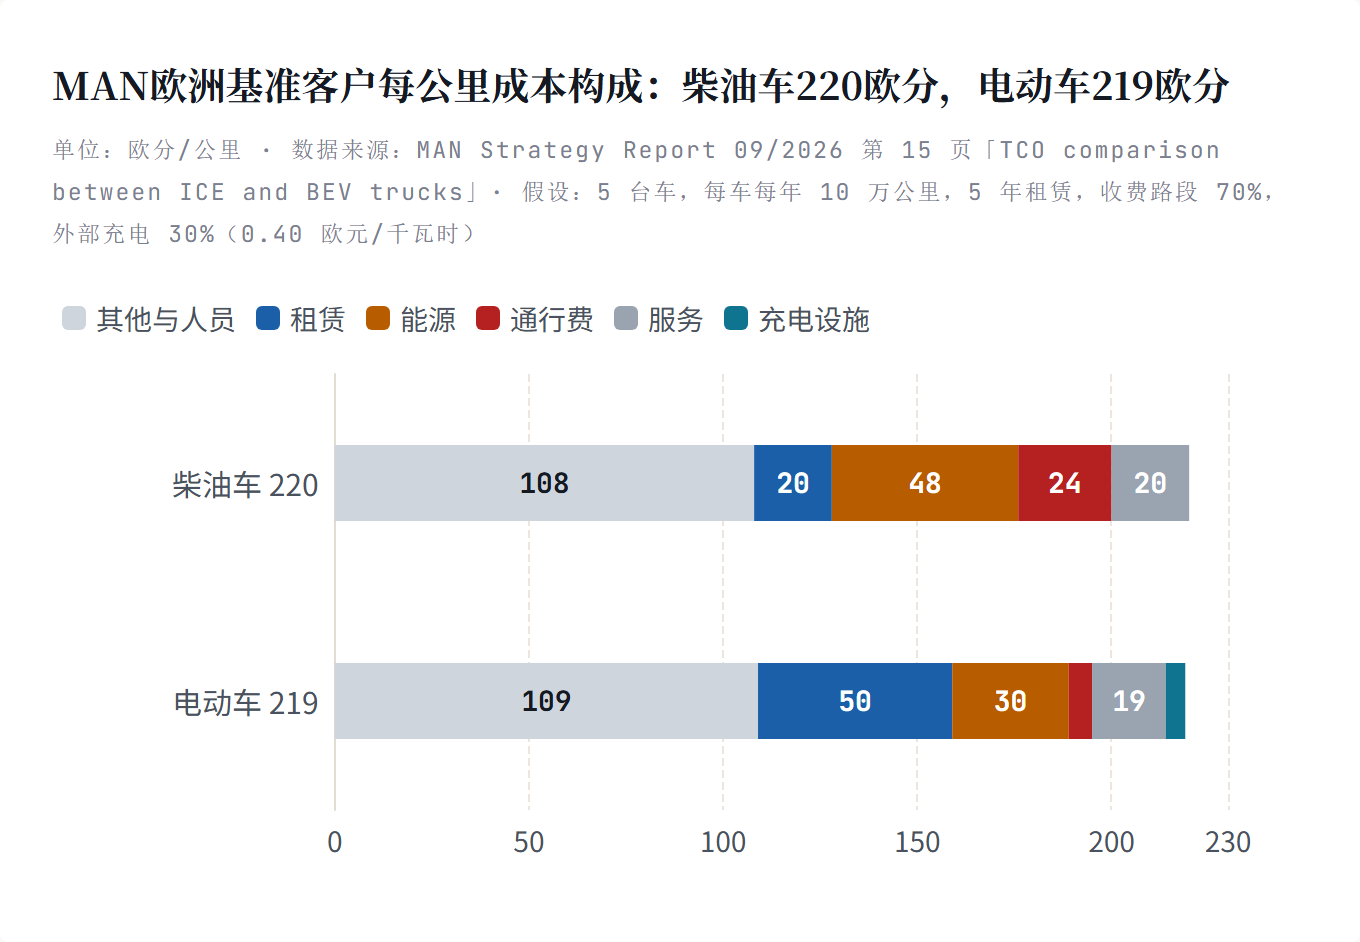
曼恩报告称电动卡车五年TCO最多比柴油低13%。按报告自己的欧洲基准客户算,两种车每公里219对220欧分,电动车多付的租赁靠电费和通行费减免各省回18欧分。
10月22日,欧洲议会工业与交通委员会通过妥协案:2035年新乘用车尾气减排至少87.5%,再用欧盟产低碳钢积分补至95%;德法立场是减排90%且不要求抵消。
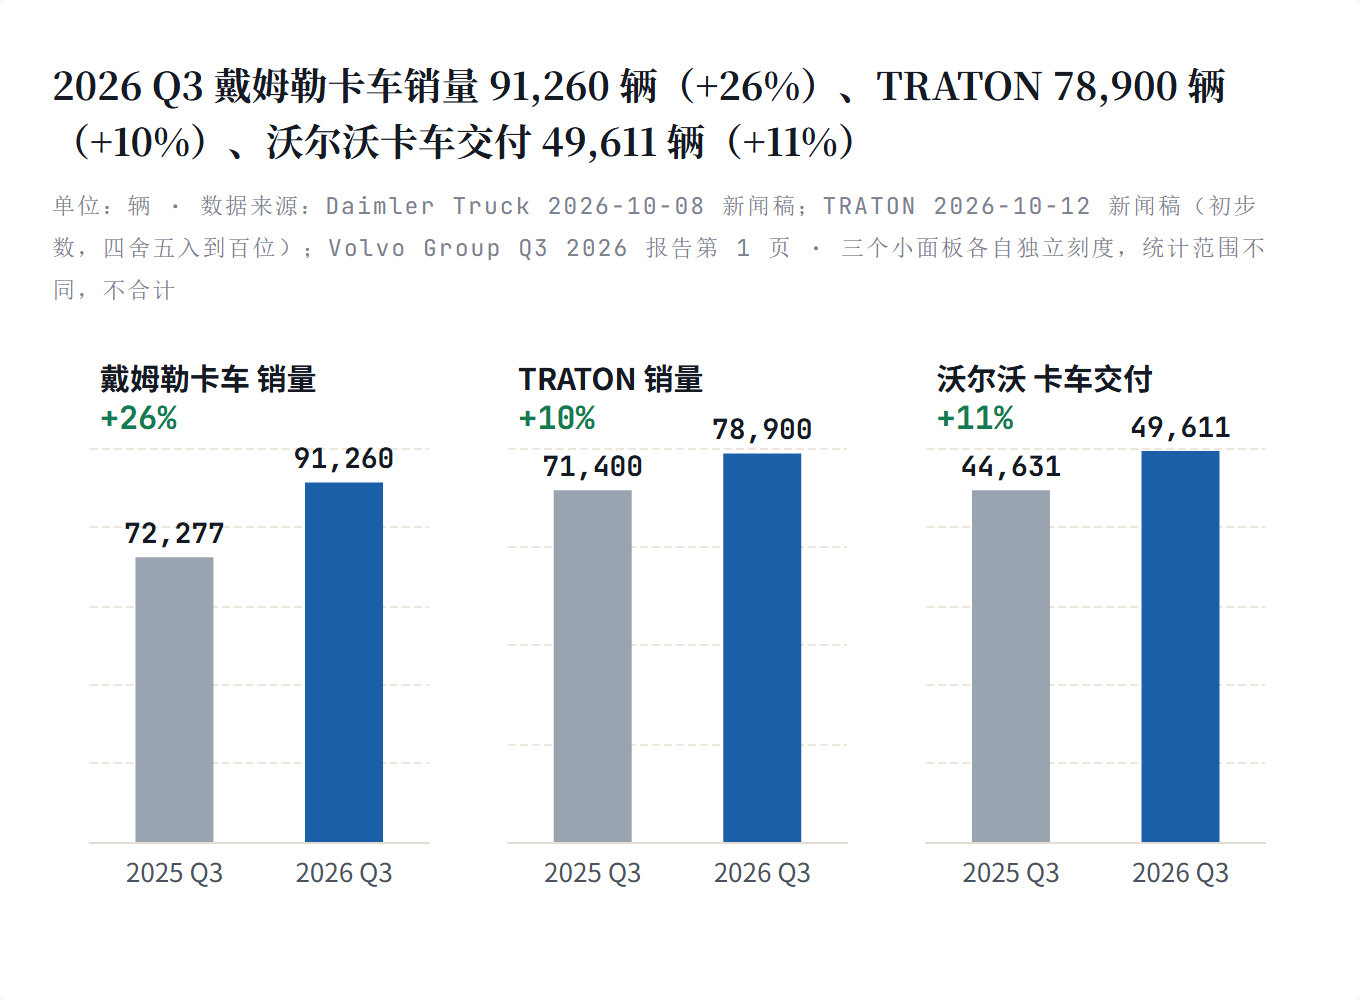
三季度戴姆勒卡车比上年同期多卖18983辆,其中15404辆来自北美;TRATON和沃尔沃的增量也约八成在北美。
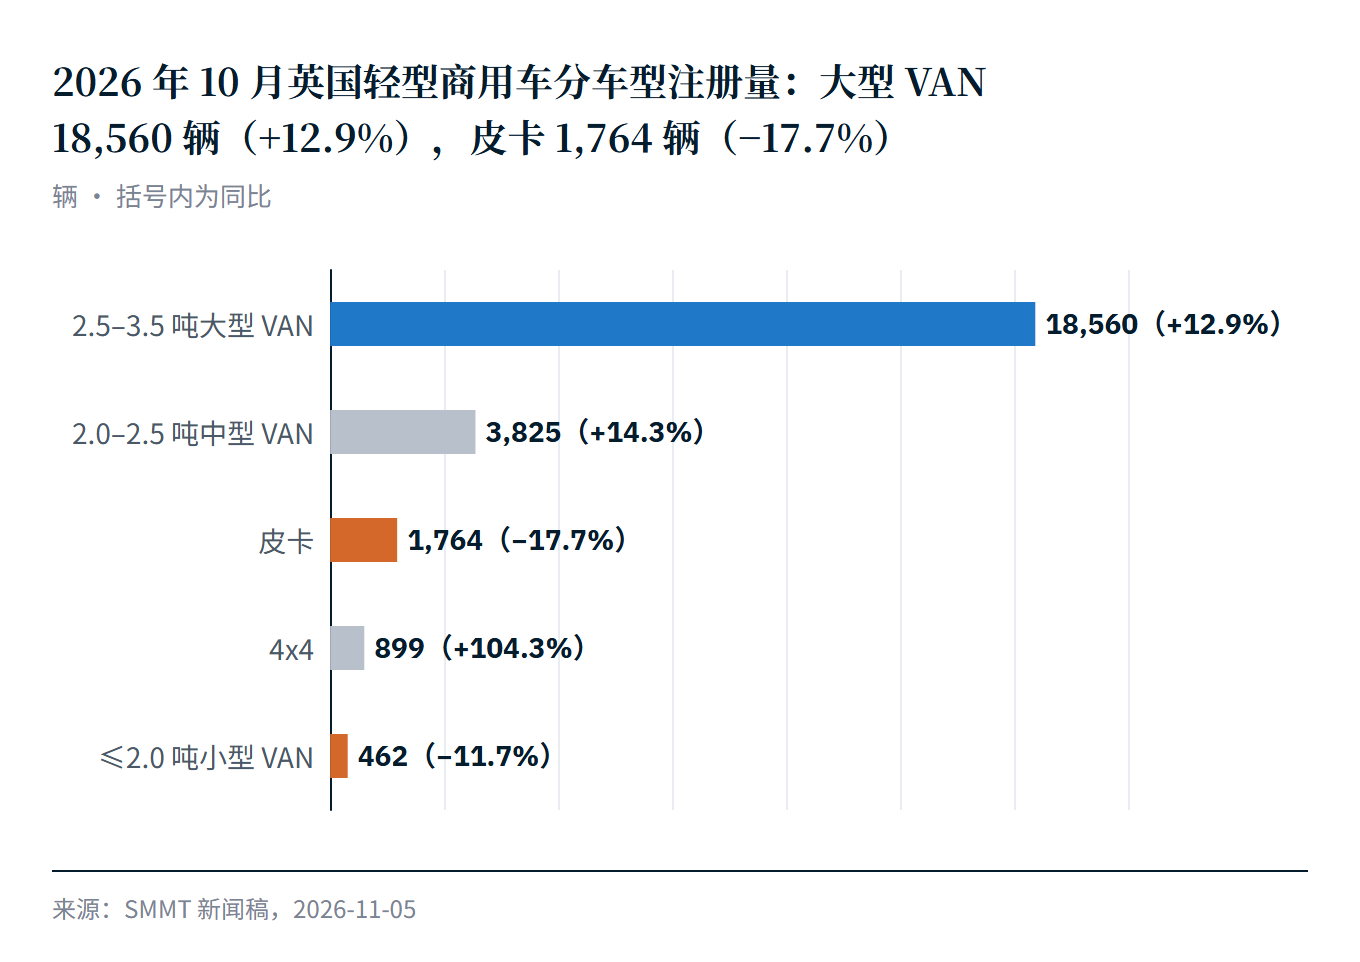
英国;新公交车、长途客车及小型客车;新注册量及同比变化
2026 年 12 月底,全球首辆 Mercedes-Benz NextGenH2 液氢重卡交付 Dachser,驻扎 Karlsruhe 跑长途干线。
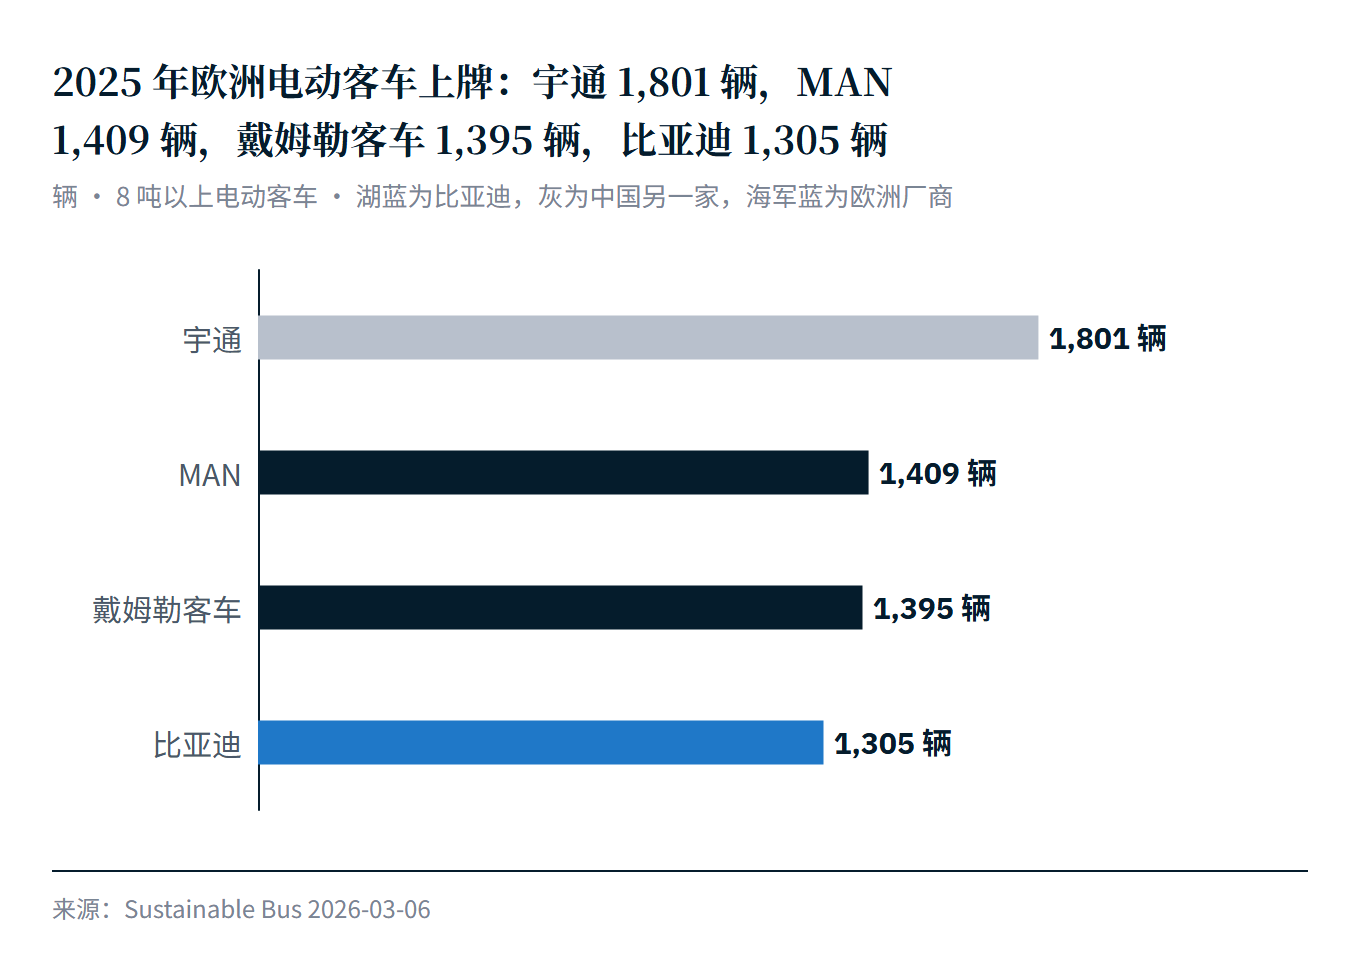
五家欧洲OEM在2024年第二、三季度生产的全部重型客车,第一次以法定VECTO口径交出车队级CO2数据。城市公交与长途客车站在两个时代,而两套合规考卷的计时器都已启动——长途端的基准期2025年锁定,第一款量产纯电城际车2026年下半年才交付。
2026年6月9日,Bolt、Pony.ai与Stellantis在卢森堡启动自动驾驶出行试点。这是Bolt的第一个自动驾驶项目,也是欧洲第一个"平台+虚拟司机+车辆底座"三方对等组合。把它放回同一周的欧洲时间线——18国宣言、伦敦双线竞速、萨格勒布付费运营——它的真实含义是规则赛道上的资格赛,而非商业化的发令枪。
2025 年欧盟可充电卡车份额 4.2%,16 吨以上重卡只有 2.0%。斯堪尼亚昂热工厂投 7000 万欧元改造为柴油与电动共线,看板对比 2020–2025 年实际数据与旧节奏外推。
截至2026年年中,中国商用车OEM在欧洲分成三层落地:电动公交进入规模竞争,轻商进入渠道竞争,重卡集体跨过体系门槛但市场尚未放量。竞争瓶颈已从产品和价格转向售后、金融、残值与网络安全构成的信任体系。
一辆C级两厢,把零跑从 15995英镑 的城市小车一步推进到大众 ID.3、MG4 所在的主流价带。性价比只是入场券,它真正赌的是三件并不在自己手里的事:渠道、关税、和一个属于另一家中国公司的对手。
英国公司Zenobē和西班牙运营商Vectalia签下一份最高1.2亿欧元、为期3年的电动巴士框架协议,是Zenobē在西班牙乃至欧洲做过的同类最大一单。通稿里最该有的数字却缺席:买多少辆、买谁的车、放到哪些城市,全部没说。一笔买车的交易刻意把车藏起来,说明这单卖的是把车、电池、充电、融资捆在一起的那套结构。
委员会想用灵活性安抚车企,七国联名反对。一份电网研究把争论从环保拉到经济账:电动车是欧洲能源转型缺的那块储能拼图,松绑省下的钱,只是从车企挪到了电力系统。下面用数据拆开三件事——政策怎么分裂、电网账怎么算、中国车企该怎么押。
2026年4月,ACEA公布的欧洲新车注册数据头条很温和:欧盟前四个月累计注册379.4万辆、同比增长4.2%,纯电(BEV)份额做到19.7%。多数人看到这两个数,会得出"电动化稳步推进"的结论,然后翻篇。
2026年第一季度,欧盟货车、卡车、客车三段全部正增长。但同一套碳法规之下,三段的电动化份额却差出三档——货车12%、卡车4.4%、客车21.8%。涨幅会骗人,断层不会。
它不是又一台中国电动车进欧洲。基于Dolphin乘用平台、在英国本土完成LCV改装的这台e-Van,真正改变的不是电动货车的参数天花板,而是这条产业链上利润的归属——竞争从"谁的货厢更大",转向"谁能用更低成本服务更细分的运营场景"。
Porsche关闭Cellforce、ACC取消两地项目、PowerCo暂停扩产——三家旗舰企业的同步撤退,揭示的不是执行失误,而是欧洲电池产业商业逻辑的闭环破裂。
表面是Stellantis、雷诺反击中国低价车。账本上发生的是CO2积分1.3倍乘数、中国LFP电芯穿欧洲马甲、二手残值连锁压力——三个会计科目同时重排。
2026年6月,奔驰卡车给电动重卡eActros家族添了一个低底盘变体。它用一个不起眼的"鞍座高度",让电动卡车第一次自己去适配现有的挂车标准与运营生态,而非要求物流来迁就它。当对手还在比谁跑得更远,奔驰已经在解决"怎么无缝融进物流现实"——并用约40种平台变体,把这种理解变成对手难以复制的工程纵深。
DKV Card +Charge Truck 表面是一张支付卡,实质是在欧洲电动重卡补能硬件远未到位的过渡期,用一个软件层重新定价存量充电网络、抢占"可用充电能力"的分配入口。在120万个泛充电点中,能让重卡驶入、停靠、补能的只有3,000个;它卖的是车队敢于排进时刻表的那份确定性——以及由此带来的、对整条货运能源产业链利润位置的重排。
2026 年初,三一长途电动牵引车 e263 在德国开始交付。把它读成"又一个中国电动卡车出海"会漏掉真正的变量——这次改变的不是欧洲多了个竞争者,而是电动重卡的竞争方式:从"谁能造车"转向"谁能把车辆、充电、售后、残值和客户工况,闭成一本算得平的账"。
ACEA本地化要求指导原则 – 商用车制造商 ACEA本地化要求指导原则 2025年12月,欧洲汽…
腾势(Denza)进入菲律宾市场运营 – 数据分析 腾势(Denza)进入菲律宾市场运营 比亚迪高…
瑞典诺尔雪平的兆瓦级重卡充电示范站,正式走向可运营阶段——MCS标准、储能调度、光伏配套,欧洲电动重卡的充电基础设施有了第一批跑得通的样本。
德国2025年电动汽车市场创纪录增长 – 数据分析 德国2025年电动汽车市场创纪录增长 纯电动汽…
从”400kW”到”1MW”:奔驰eActros 600北上实…
欧盟绿色技术”欧洲制造”公共采购规则 – 数据分析 欧盟绿色技术̶…
奇瑞Jaecoo 7进军德国市场 – 深度数据分析 奇瑞Jaecoo 7进军德国市场 用̶…
德国2025年电动汽车市场创纪录增长 – 数据分析 德国2025年电动汽车市场创纪录增长 纯电动汽…
依维柯与PlusAI西班牙自动驾驶卡车测试项目 依维柯与PlusAI西班牙自动驾驶卡车测试项目 南欧首个Lev…
DAF XG/XG+ Electric 长途电动卡车 DAF XG/XG+ Electric:500公里续航重…
德国eHaul项目:电动卡车电池更换实测数据仪表盘 德国eHaul项目:电动卡车电池更换实测完成 欧洲首个自动…
欧盟2026年1月双碳政策分析 欧盟2026年1月双碳政策生效 CBAM碳边境调节机制与EU ETS航运业10…
U Power泰国换电电动卡车部署 – 数据仪表盘详细版 Dashboard · Thailand…
长安欧洲战略|数据与事实可视化看板(咨询风格) 长安欧洲战略 聚焦“产品节奏、渠道目标、定价落点、关税变量”四…
瑞士电动重卡高速快充网络 瑞士电动重卡高速快充网络 主题:在国家干线道路沿线建设“专用、需求导向”的重卡快充网…
0 英国电动重卡补贴加码|数据可视化(咨询风) 英国电动重卡补贴加码:最高120000英镑/车(>26 吨)…
比亚迪 vs 欧洲车企 🚗 比亚迪 vs 欧洲车企:PHEV市场对决 2025年前11个月欧洲插电混动市场深度…
德国公司用车市场:制度与TCO可视化卡片(咨询版) Dashboard · Germany · Corpora…
伦敦:中美 Robotaxi 的欧洲决战场|咨询级可视化卡片 伦敦:中美 Robotaxi 的欧洲决战场 聚焦…
Dacia Sandero vs 中国出口BEV Dacia Sandero vs 中国出口BEV:TCO确定…
挪威新车电动化 2025 年度总结 2025 挪威汽车电动化概览 数据来源:OFV (挪威道路交通委员会) |…
2026欧洲电动车前瞻:价格段×车型×中国品牌站位 2026 年欧洲电动车:价格段 × 配置事实 × 中国品牌…
欧洲零排放重卡:需求侧成为瓶颈 欧洲零排放重卡(ZET)市场:供给已到位,需求侧成为规模化瓶颈 基于 ACEA…
欧盟电动重卡复盘:技术就绪 vs. 系统脱钩|咨询级分析看板 欧盟电动重卡:目标可达,但系统条件尚不匹配 核心…
电动重卡案例:长途与Depot电气化|数据可视化卡片 电动重卡长途与 Depot 电气化案例分析 核心发现:重…
东风×北汽×Santana:西班牙本地化供应 西班牙本土化供应路径深度透视 Santana Motors ×…
文章链接: 欧洲《净零工业法案》: 太阳能和电池制造能回流?
德国 e-HDV 高速快充国家补贴(€1.6bn)分析数据看板 德国 e-HDV 高速快充国家补贴(€1.6b…
欧盟新车注册数据(2025年1-11月)|ACEA 欧盟新车注册(2025年1–11月 YTD)|动力结构 ×…
EV Truck Payback – NSW Subsidy Impact (Consulting Dashb…
欧洲代理制退潮|OEM渠道回撤 Europe | Distribution Model Shift 代理制退潮…
缩短关键词或重置筛选后继续查找。