欧洲电动卡车:配送车先上量,长途牵引车仍卡在补能与车价
2025年欧盟单体卡车纯电份额7.7%,牵引车只有1.6%。
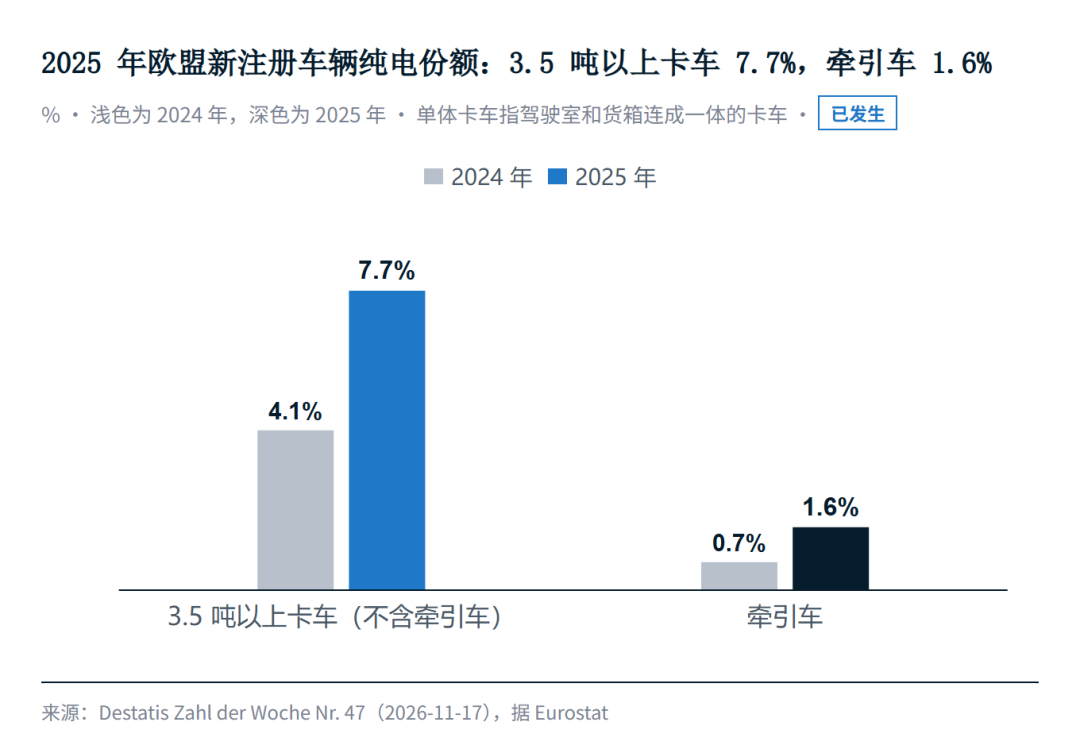
德国联邦统计局(Destatis)11月17日根据欧盟统计局的数据,首次按车型分别统计欧盟电动卡车。2025年,欧盟新注册的3.5吨以上卡车(不含牵引车,驾驶室和货箱连成一体)共126600辆,纯电约9800辆,份额从上一年的4.1%升到7.7%;牵引车约157500辆,纯电约2500辆,份额从0.7%升到1.6%。
同一年、同一个市场,两类车的纯电份额相差约4.8倍。欧洲汽车工业协会(ACEA)的月度统计只列卡车总数。
单体卡车多用于城配、区域配送和工地,晚上能回场站充电,已经开始成批更换;长途牵引车需要途中补能,车价又是柴油车的两倍以上,仍处于试用阶段。供给方面也有两种做法:中国厂商以低约两成的报价切入牵引车市场,欧洲厂商则以纯电为主。
单体卡车与牵引车
Destatis统计的两类纯电车合计约12300辆,与行业协会的总量基本吻合:ACEA年报给出的2025年可外接充电卡车是12858辆,份额4.2%。两者相差五百多辆,主要因为ACEA把插电混动也计算在内;此外,保加利亚、匈牙利、克罗地亚三国数据不全,Destatis未将其计入。
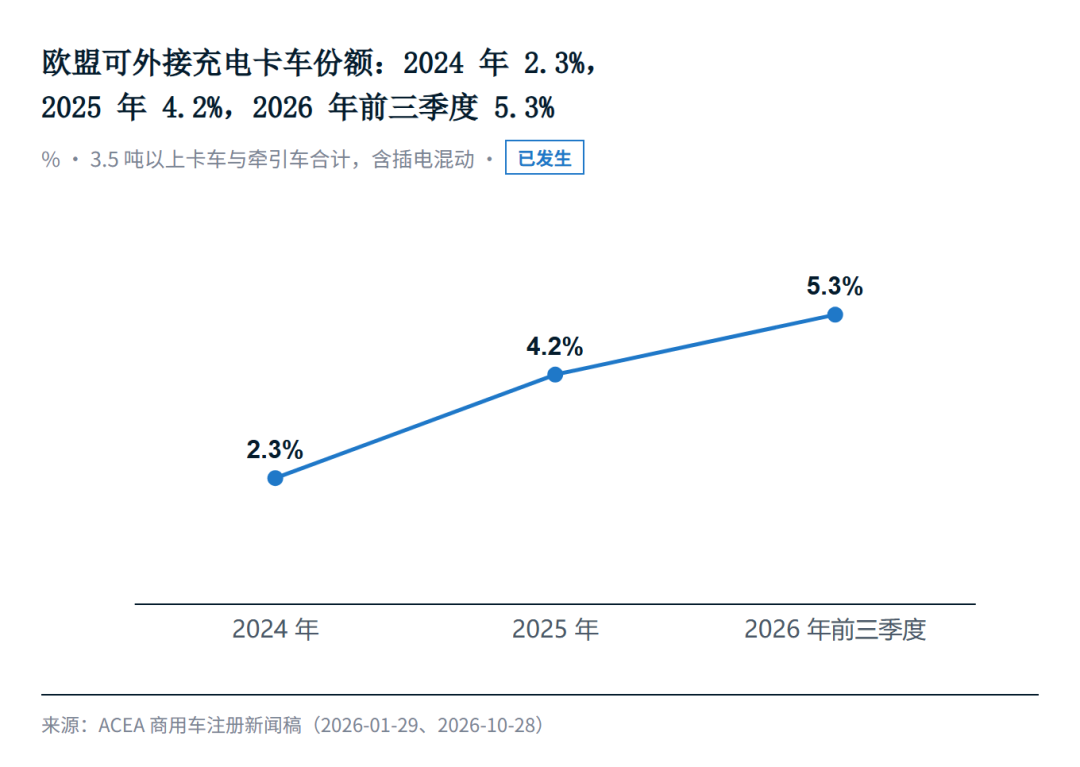
增长集中在最近两年。按ACEA的统计口径,欧盟电动卡车份额2024年为2.3%,2025年翻倍至4.2%。今年前三季度,可外接充电卡车售出12873辆,比上年同期的8591辆多近一半,份额5.3%,柴油车仍占91.7%。
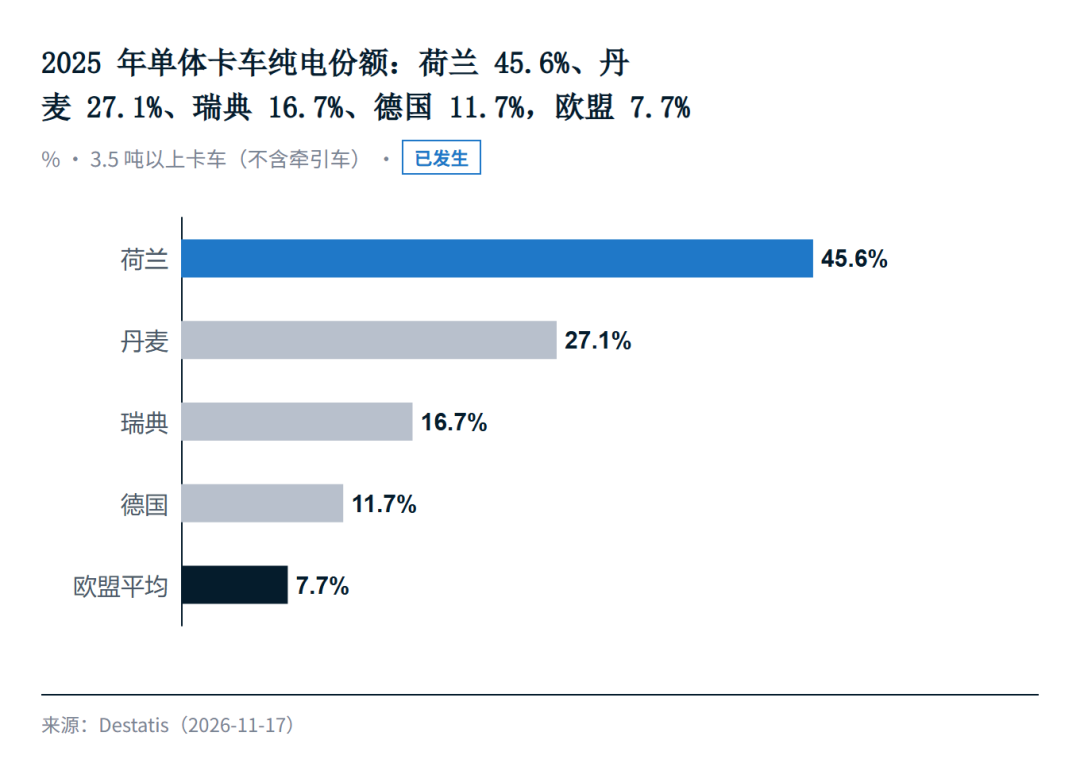
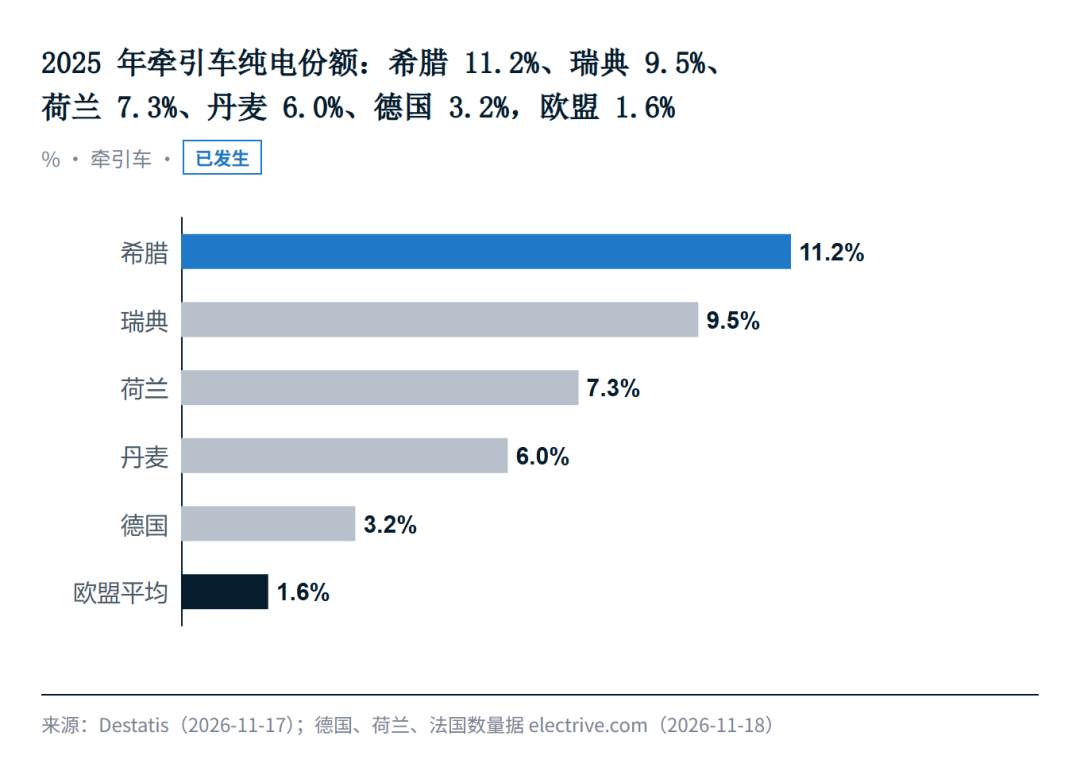
各国之间的差距更大。单体卡车中,荷兰的纯电份额已达45.6%,丹麦27.1%,瑞典16.7%;德国为11.7%,但数量约4200辆,排名第一。牵引车纯电份额最高的是希腊,为11.2%,其后是瑞典9.5%、荷兰7.3%、丹麦6.0%,德国3.2%。德国的926辆纯电牵引车,约占全欧盟的37%。
纯电车在存量中的占比仍很低。2024年欧盟在册的3.5吨以上卡车约360万辆,纯电只占0.4%,约14100辆,其中54.2%在德国;约220万辆牵引车中,纯电约2400辆,约0.1%。
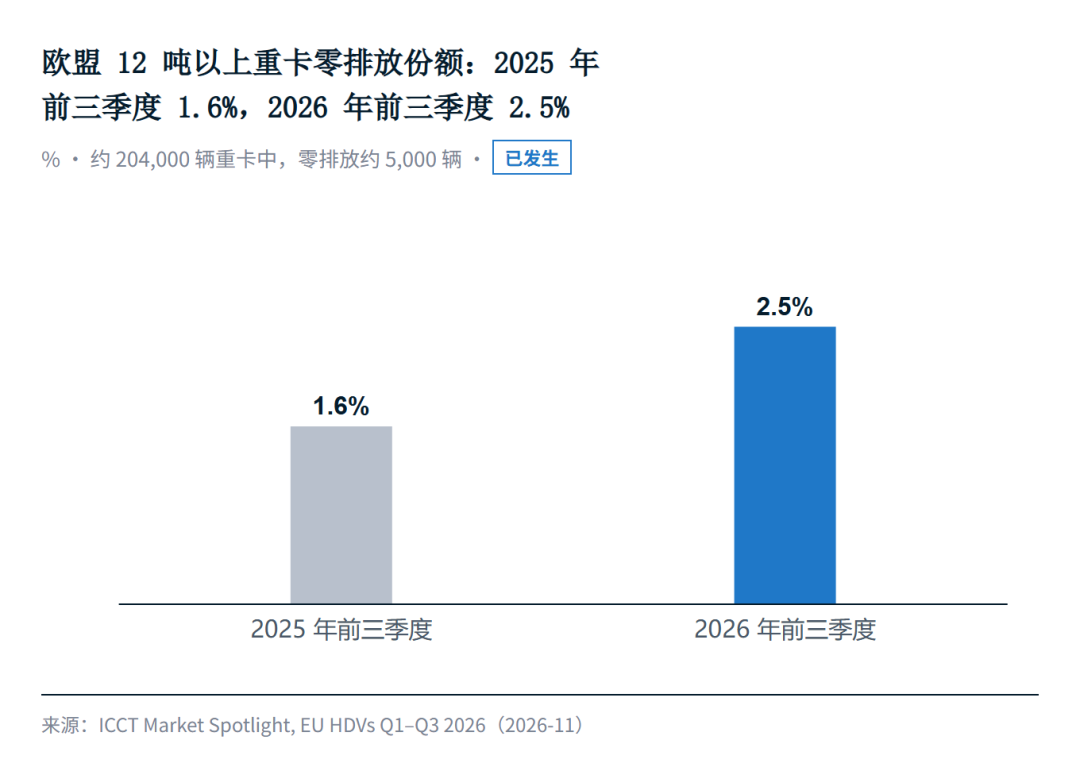
只看12吨以上的重卡,增长也更平缓。国际清洁交通委员会(ICCT)统计,今年前三季度欧盟售出约204000辆重卡,零排放约5000辆,份额2.5%,上年同期为1.6%。ACEA此前也说明,2025年电动卡车的增长主要来自3.5吨到16吨的中型车。
纯电先在路线固定、夜间回场站的车辆中普及。在荷兰和丹麦,纯电已占单体新卡车的四分之一到近一半;跨境长途牵引车方面,欧洲厂商和车队都还在小批量试用。
牵引车卡在补能和车价
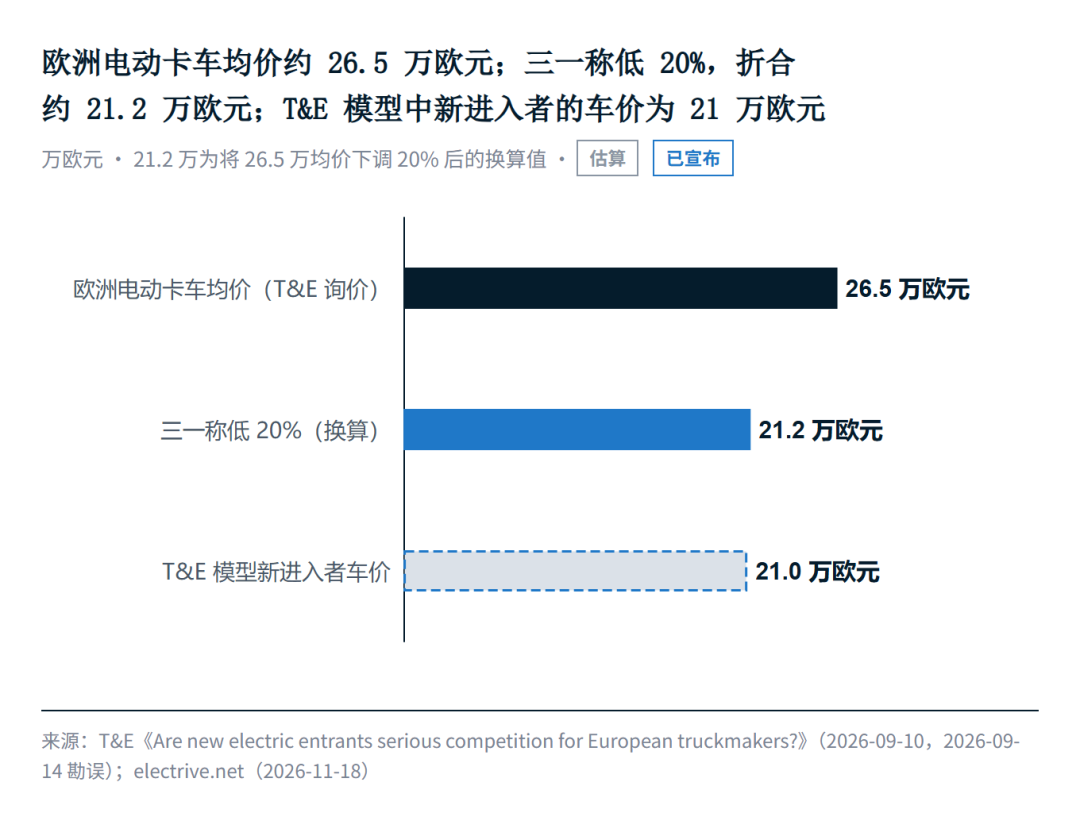
车价当前还是首要的采购要素。戴姆勒卡车2023年10月发布eActros 600时表示,这款电动牵引车的售价约为同级柴油车的2到2.5倍。按其测算,要行驶约5年或60万公里,总成本才能与柴油车持平。欧洲交通与环境联合会(T&E)今年9月根据经销商询价估计,欧洲电池电动卡车均价约26.5万欧元。
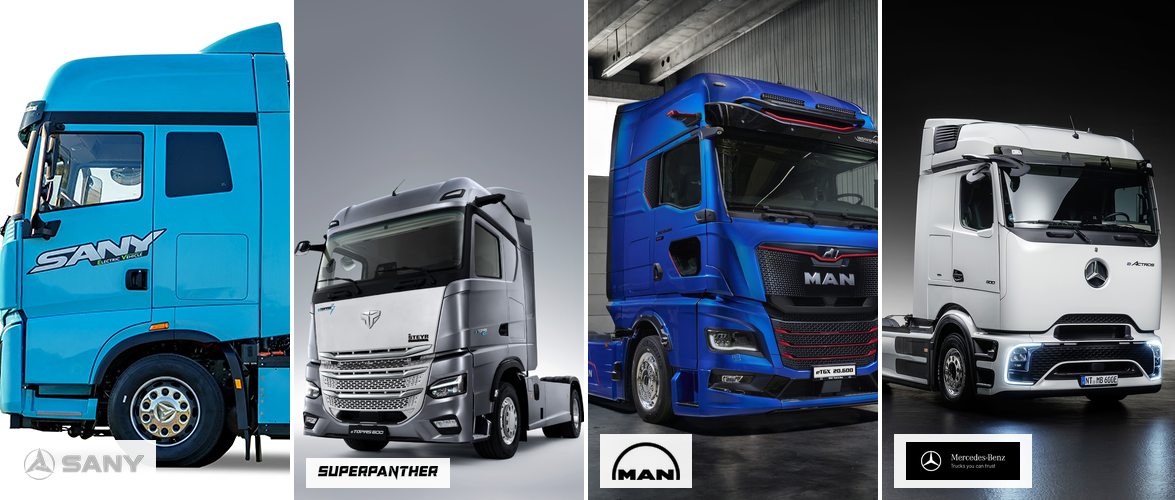
途中补能也是目前的一个主要困难点。速豹(SuperPanther)eTopas 600配备621千瓦时电池,可通过两个CCS2接口同时充电。厂家称,20%到80%不到38分钟;斯泰尔汽车(Steyr Automotive)今年7月实测的峰值功率为646.7千瓦。这要求同一地点有两个大功率充电点同时空闲。
单枪兆瓦级充电(MCS)才刚定型。国际电工委员会今年8月21日将MCS直流充电设备标准发布为正式国际标准;MAN今年7月开始量产支持MCS的卡车,最高750千瓦;梅赛德斯-奔驰eActros 600的MCS版本仍标注为“以后提供”。公共站点正按计划建设:Energie Südbayern 11月在A8高速达辛服务区动工,5个卡车和客车充电点最高支持1000千瓦MCS,计划2027年年中投运。
欧盟的《替代燃料基础设施条例》(AFIR)要求,2025年底跨欧交通网(TEN-T)15%的路段有重卡充电设施,2027年底达到50%,2030年底核心网每60公里一处。在此之前,车队多半自行建桩。奥地利物流企业Gartner订购了40辆电动牵引车,同时在兰巴赫总部建设12个直流快充;三一欧洲电动卡车业务负责人说,三一在欧洲首先进入的是“长途可以,但更多是场站充电”的场景。
还有就是补贴决定了早期车队能否收支相抵。德国将零排放卡车免高速公路通行费延长至2031年6月30日,这是目前对长途车最直接的一项优惠;但联邦购置补贴KsNI未在2024年预算中延续。ICCT称,德国此后没有全国性的零排放商用车购置补贴。法国从今年6月1日起,通过节能证书机制,对在欧洲经济区组装的电动牵引车给予超过10万欧元的激励。客车补贴的变化也很快:德国联邦电动客车补贴2027年拟从4.034亿欧元降到1.30亿欧元,降幅约68%,预算委员会已通过,仍需联邦议会全会表决;行业协会VDV称,最多会有7200辆电动客车缺少资金支持。
牵引车目前要靠免路费、补贴和自建桩才能实现收支平衡;公共MCS网络要到2027年以后才成规模。在此之前,长途车队的电动化节奏主要取决于各国补贴的金额。
中国厂商的价格切入
三一给出的数字最为直接。今年9月汉诺威IAA商用车展上三一表示:“我们要比欧洲厂商便宜20%,让客户能顺利换到电动车。”这段视频采访直到11月18日才刊出。他介绍,三一e263电动牵引车续航约500公里、可用电量620千瓦时,5月起已有客户使用,先用于建筑业的自卸车、水泥罐挂车,下一步进入物流领域;常规交期约四个月。三一不设欧洲销量目标,他说“每卖出一辆卡车,对我们都是收益”。
按T&E的均价计算,低20%约合每辆21.2万欧元,比欧洲车少约5.3万欧元。这与T&E模型中的假设相当:模型为新进入者设定的车价为21万欧元,约为欧洲车的79%,算下来五年总拥有成本低9%。路透今年3月还报道过更激进的说法:中国卡车商计划将欧洲售价定在比欧洲电动卡车均价32万欧元低最多约30%的水平。
价格之外,中国厂商也在借助现有服务网络。三一与独立维修网络Alltrucks合作,约650家维修站将逐步完成认证,此外还有2012年起全资属于三一的混凝土泵车企业普茨迈斯特(Putzmeister)的网点、备件物流和保修流程。交车前的四个月正好可供维修站准备。速豹则与DHL合作:按DHL 10月28日的新闻稿可查,DHL负责将备件从中国运入,并在荷兰Holtum的汽车园区为速豹提供1300平方米仓库。
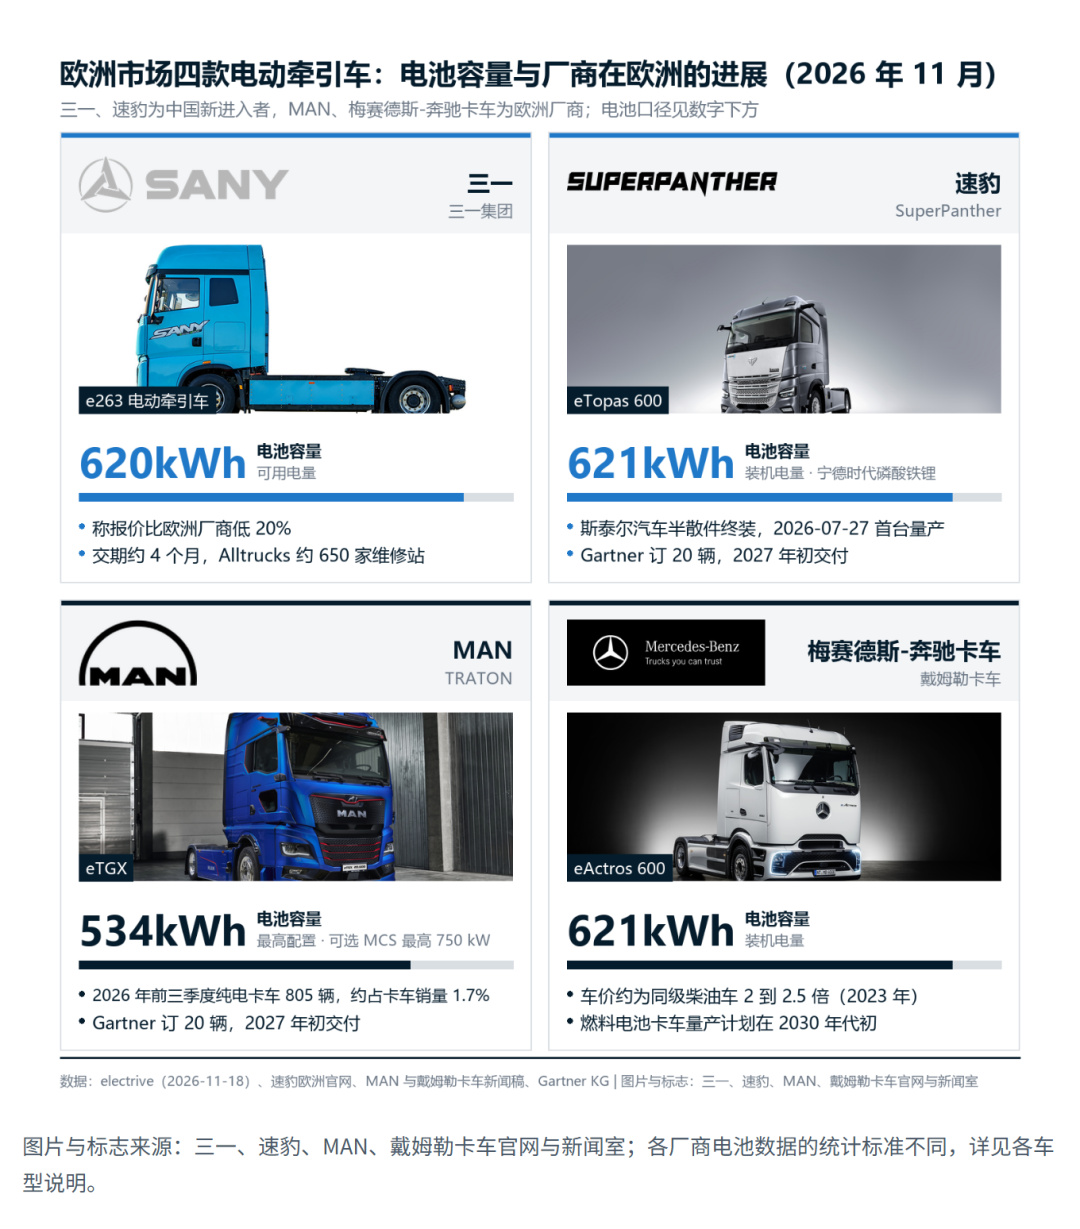
速豹eTopas 600在斯泰尔汽车按半散件(SKD)方式终装,7月27日第一台量产车下线。斯泰尔负责终装、调试和质检,首批客户包括DHL等四家物流企业。斯泰尔还为中国重汽组装车辆:第一辆车3月3日完成,车型包括柴油和纯电,先采用半散件组装,数量增加后扩展到全散件(CKD),驾驶室制造和涂装也将安排在斯泰尔工厂。
奥地利的Gartner的订单也反映了车队的态度。它10月宣布订购的40辆电动牵引车,一半是速豹eTopas 600,一半是MAN eTGX,2027年初开始交付。两家车辆进入同一车队,运行一段时间后,就能获得可直接对比的运营数据。
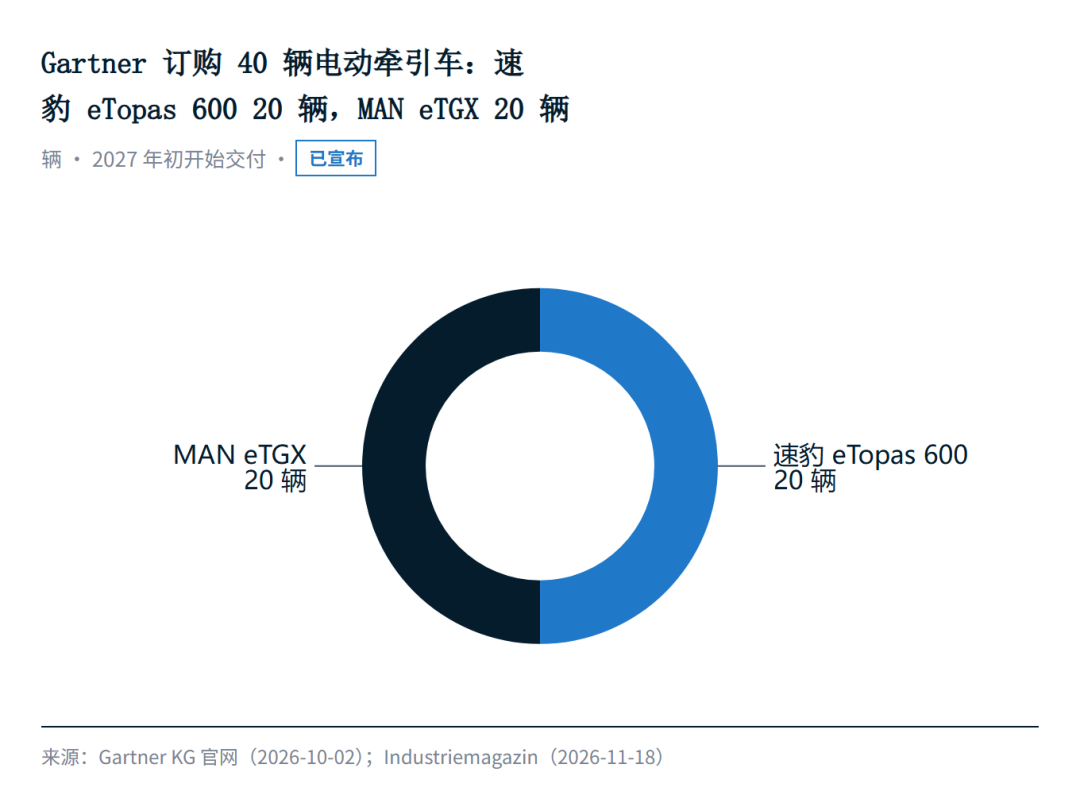
中国厂商的优势是车价和交期,短板是网点和长期可靠性,正借助Alltrucks、DHL和斯泰尔弥补这些短板。车队拆单采购,说明他们愿意试用中国车。
欧洲厂商分摊氢能风险
欧洲厂商的技术路线目前还是以纯电为主。MAN在2025年6月开始在慕尼黑量产eTGX和eTGS,电动车与柴油车共用一条生产线;今年前三季度,MAN售出纯电卡车805辆,占卡车总销量47385辆的约1.7%。氢能投入则在收缩:行业媒体Hydrogen Insight 今日的独家报道,MAN将停止现有试点之外的氢能投入,理由是氢能卡车和客车眼下“没有可行的商业模式”。MAN未就此发布任何评论。
戴姆勒卡车没有放弃燃料电池,但推迟了量产时间。按其去年9月的宣布,戴姆勒先在沃尔特工厂小批量生产100辆燃料电池牵引车,今年年底起交付客户;以欧洲为重点的大规模量产,计划安排在2030年代初。
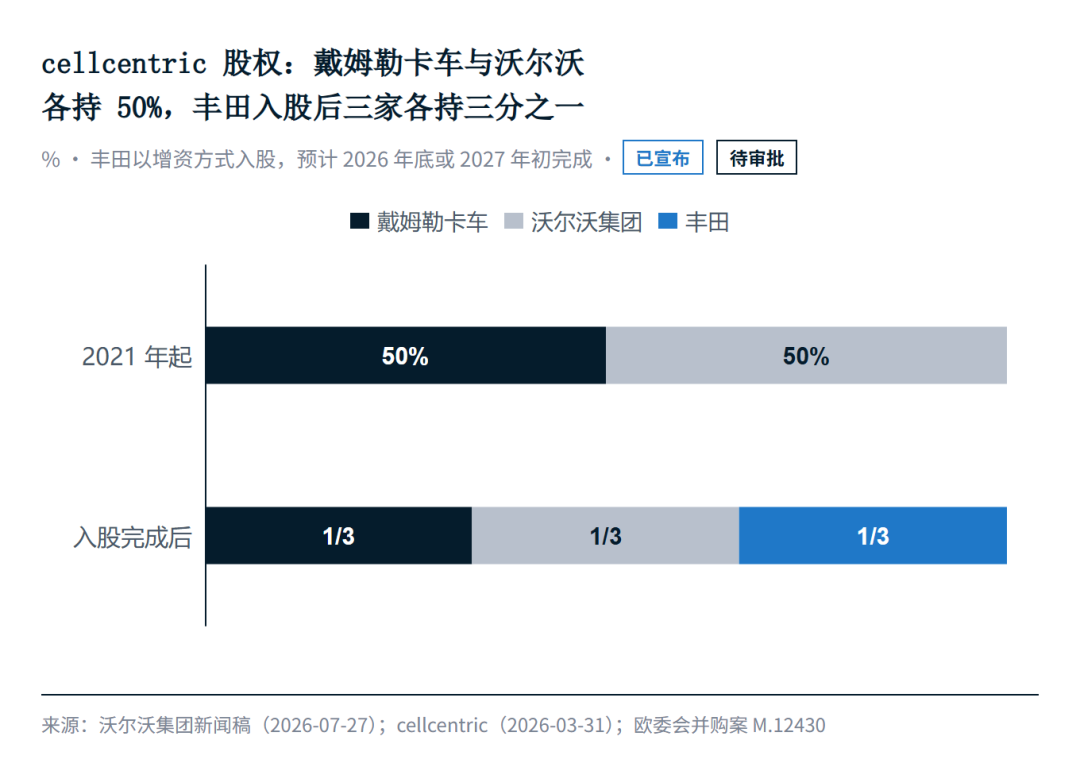
燃料电池系统来自cellcentric。2021年3月,戴姆勒卡车与沃尔沃集团成立这家合资公司,沃尔沃出资约6亿欧元买下50%。当时计划2025年开始大规模生产,燃料电池卡车在2020年代后半期量产。2025年1月,工厂投产时间改为2030年前后;首席技术官Loughlan说,氢价降至每公斤6欧元附近才会建大厂,魏尔海姆的土地选择权保留至2029年底。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
按沃尔沃集团7月27日的公告,三方签署了有约束力的协议,丰田成为与戴姆勒卡车、沃尔沃地位相同的股东,三家各持三分之一;cellcentric 3月的公告说明,丰田以增资方式入股,目的是达到燃料电池商业化所需的规模和投资效率,并与丰田共同开发、生产单电池。欧盟委员会11月16日受理了这起并购申报,第一阶段审查的临时截止日是12月21日;三方预计今年年底或明年初完成交易。
MAN退出,戴姆勒和沃尔沃引入丰田,做法不同,但反映出同一判断:氢能卡车在2030年前赚不到钱,纯电是这几年的主线,氢能仅作为备选,成本由更多股东分担。
之后的时间点
2027年初,Gartner的速豹和MAN牵引车开始交付;2027年年中,达辛的MCS充电园计划投运;2027年底,AFIR要求跨欧交通网一半路段有重卡充电设施;2030年,欧盟新重型车二氧化碳排放要比2019年基准降45%。
单体卡车的纯电份额还会沿荷兰、丹麦的路径上升;牵引车能否跟上,取决于公共MCS网络何时建成,以及欧洲厂商的车价能降多少。三一给出的20%价差,肯定是欧洲厂商都在对标的点。
数据来源:德国联邦统计局(Destatis,2026-11-17);electrive(2026-11-18、2026-11-17、2026-07-30、2025-07-16);ACEA商用车注册新闻稿(2023、2025全年,2026年前三季度);ICCT欧盟重型车市场报告(2026-11);戴姆勒卡车新闻稿(2023-10-10、2025-09-18、2026-06-02);T&E报告(2026-09-10);路透(2026-03-10);速豹欧洲官网;Steyr Automotive新闻稿(2026-03-03、2026-07-27);DHL新闻稿(2026-10-28);Gartner KG(2026-10-02);Industriemagazin(2026-11-18);欧盟条例(EU)2023/1804、(EU)2024/1610;德国联邦交通部(2025-12-01);Hydrogen Insight(2026-11-16);Traton;沃尔沃集团新闻稿(2021-04-29、2026-07-27);cellcentric新闻稿(2026-03-31);欧盟委员会并购案M.12430;FreightWaves(2026-11-11)。