ACEA欧洲电动商用车前三季度:车在卖,条件没跟上
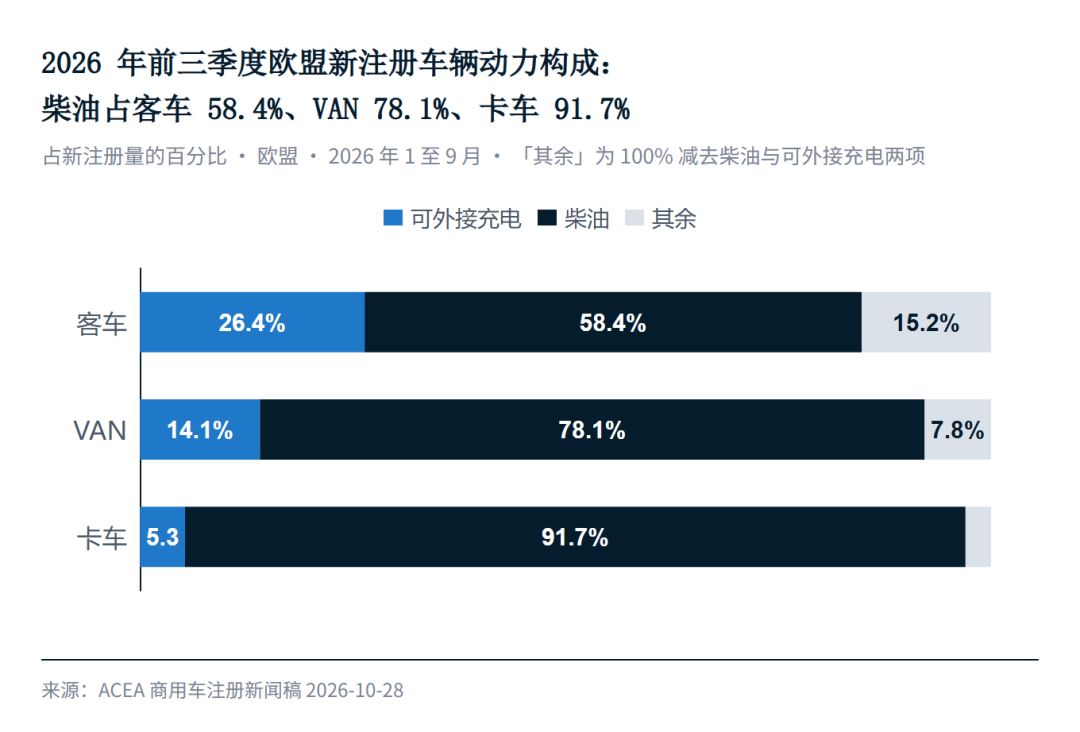
前三季度欧盟新客车26.4%可外接充电,VAN14.1%,卡车5.3%。
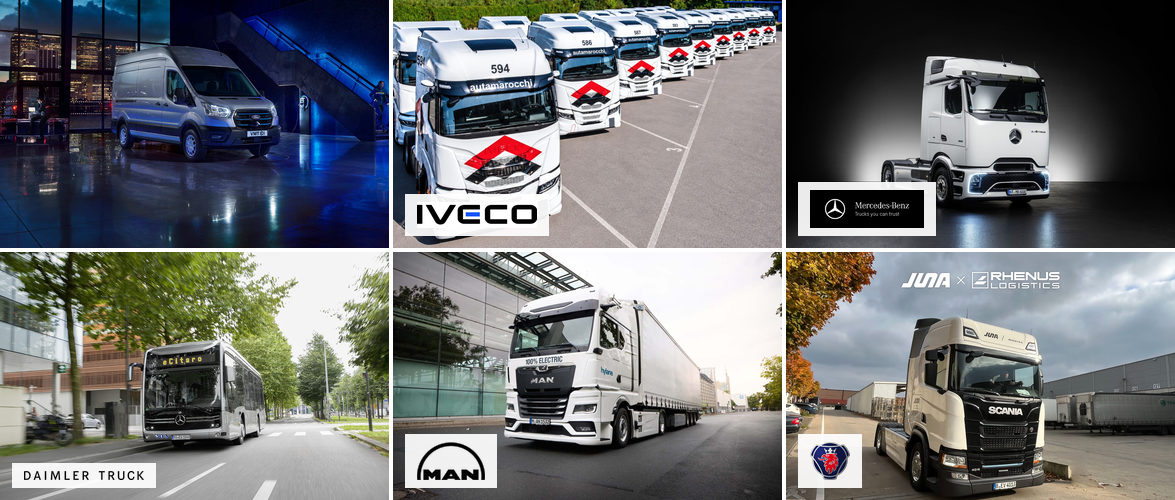
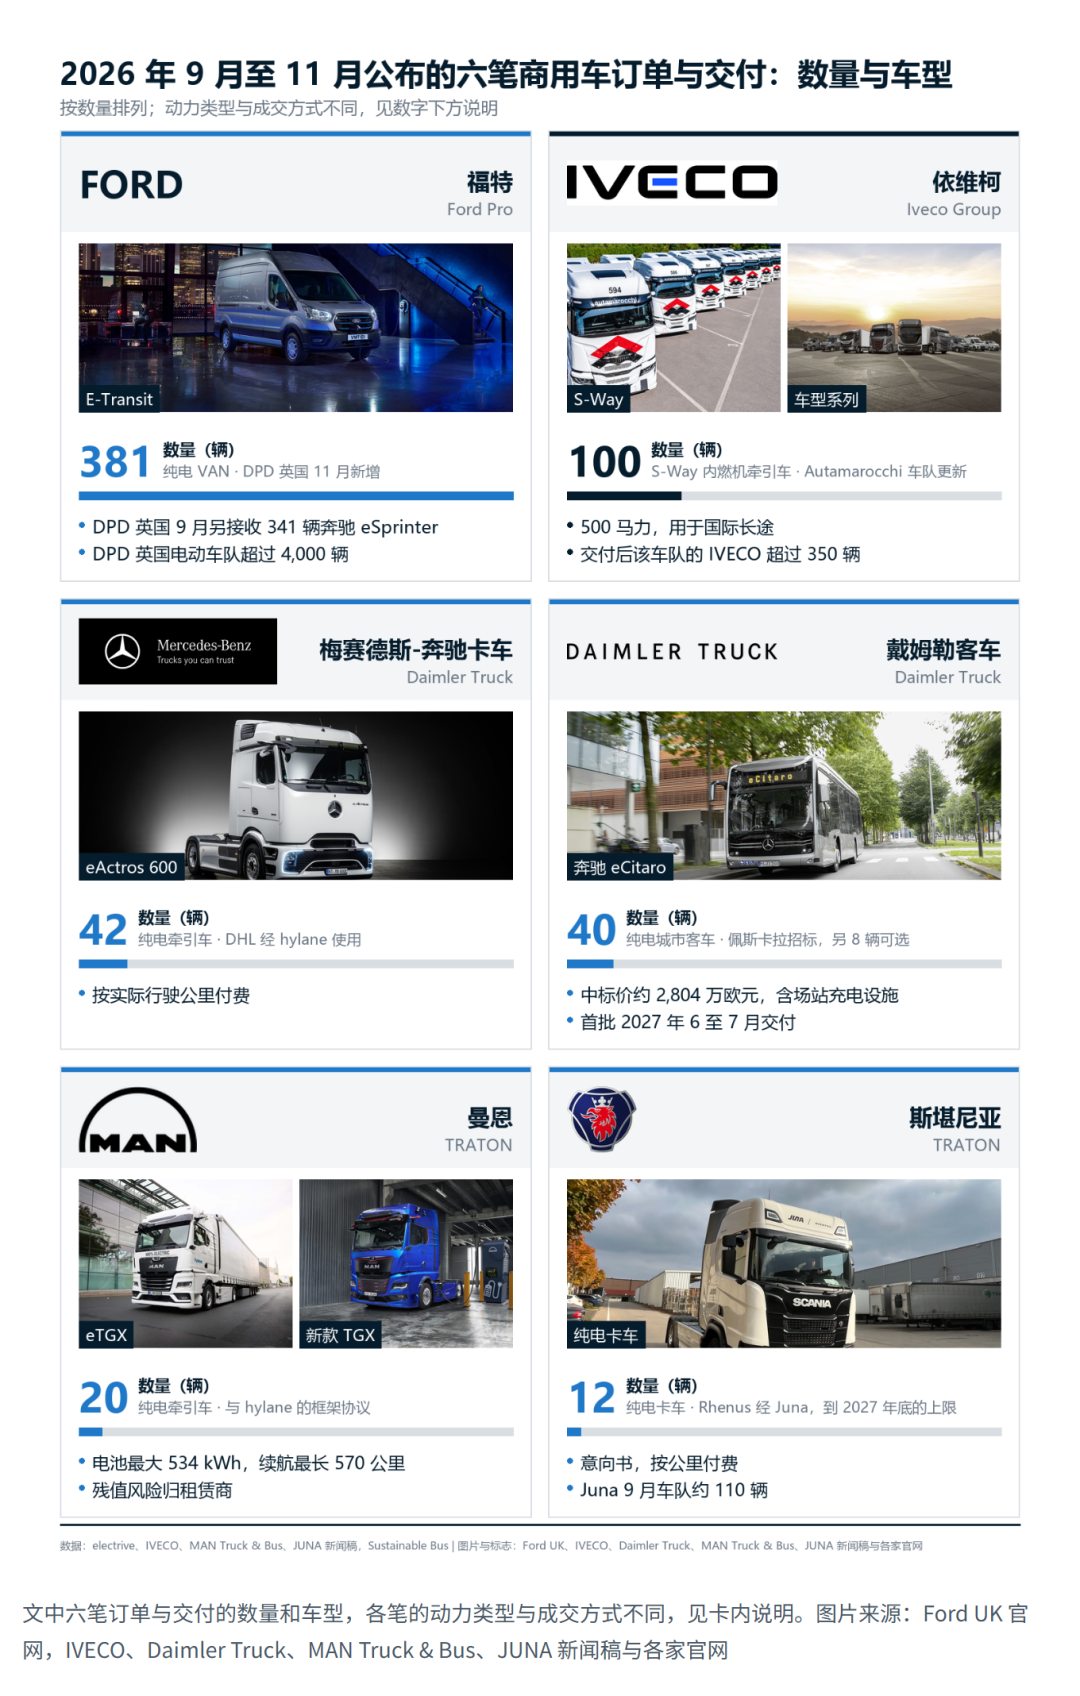
2026年前三季度,欧盟新注册的客车有26.4%可以外接充电,VAN是14.1%,卡车是5.3%。11月10日至12日:戴姆勒客车Daimler Buses在意大利佩斯卡拉中标40辆电动城市客车,曼恩MAN向租赁商hylane再提供20辆纯电牵引车,依维柯IVECO公布了一份100辆柴油机牵引车的车队更新订单。
三类车的电动份额
三个份额出自欧洲汽车制造商协会ACEA的同一份统计,口径是可外接充电,纯电和插电混动合在一起算:
客车的份额约为卡车的5倍。柴油的排序正好相反,占新客车的58.4%、新VAN的78.1%、新卡车的91.7%。
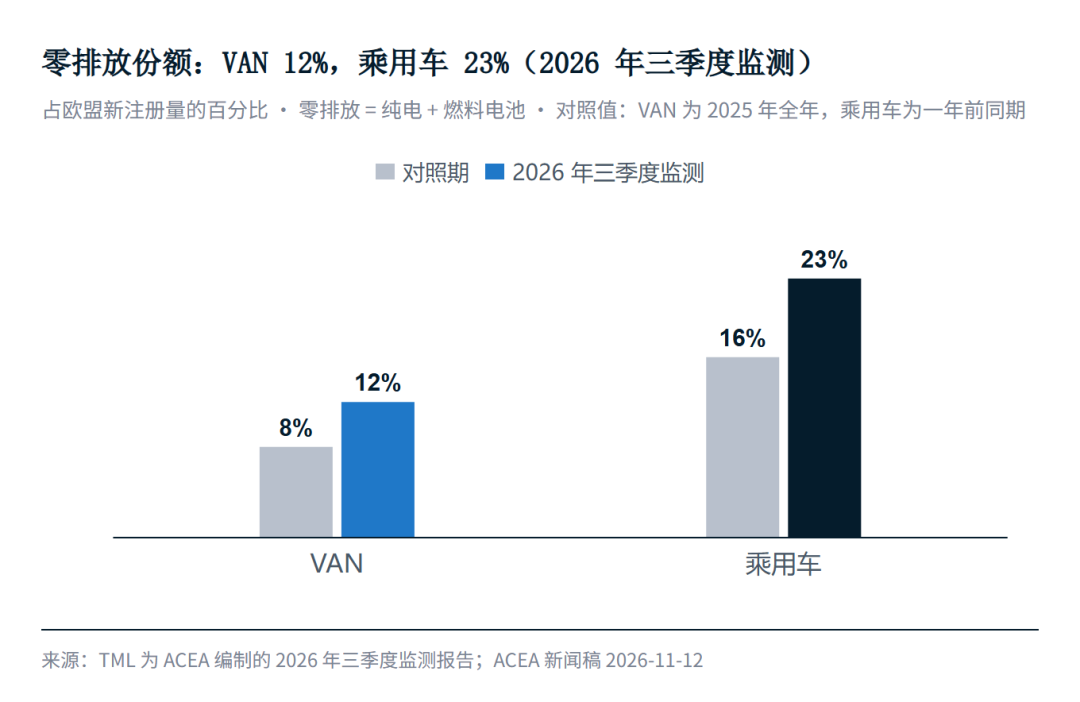
ACEA 11月12日发布的三季度监测报告只算零排放车型。这份由比利时研究机构TML编制的报告显示,零排放车型占欧盟新VAN注册的12%,2025年是8%;乘用车是23%,VAN大约是乘用车的一半。
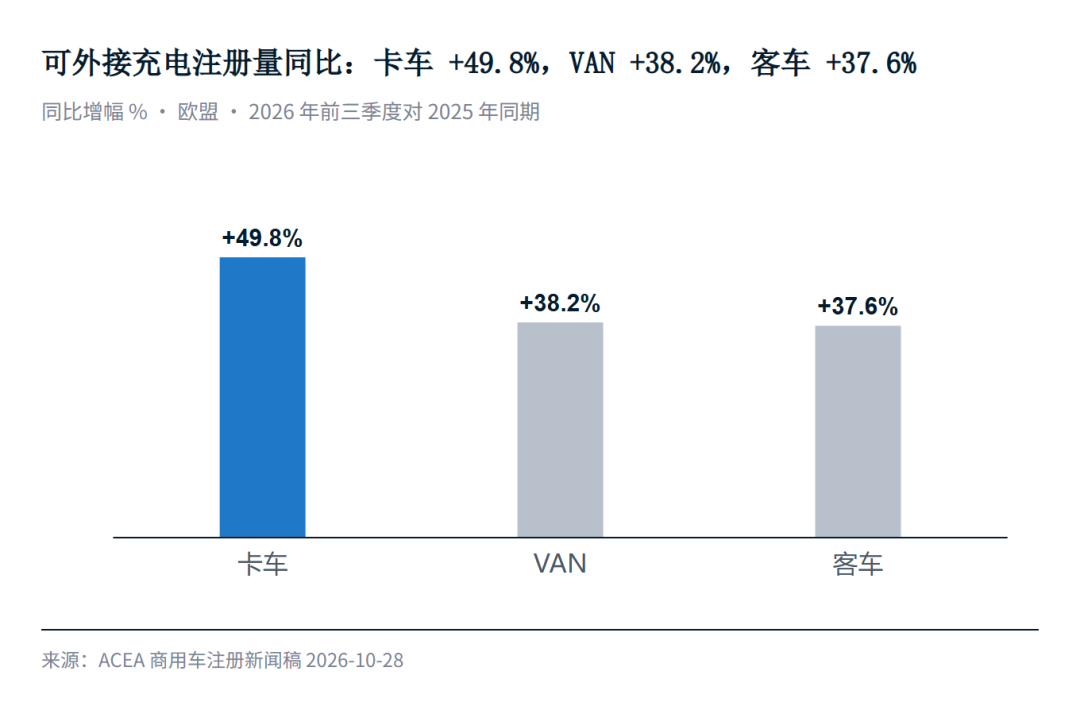
三类车的电动注册量都在以四成上下的速度增长,份额却差出数倍。车跑的路线不同是一层原因,更直接的差别在买家:谁出钱,车在哪里充电。
城市客车招标
意大利佩斯卡拉的合同把车和充电一起买了。阿布鲁佐大区的公交运营商TUA把40辆电动城市客车、场站充电设施的设计建设和后续维修放进同一个招标,戴姆勒客车意大利公司与STI公司以约2804万欧元中标,比招标方的估算价低约12.3%,另有8辆可选。摊下来每辆约70万欧元,这个数含充电设施,不能当作单车价格。资金来自欧洲区域发展基金和意大利的国家可持续出行计划。车辆要求跑完全天班次不补电,回场站再充;充电设施预计2027年4至5月先建好,首批车6至7月交付,届时佩斯卡拉市区日常运营的约90辆客车里,电动的有60辆。
招标背后有一条硬规定。欧盟修订后的重型车二氧化碳标准要求,2030年起新城市客车90%为零排放,2035年起全部为零排放。戴姆勒客车称,2025年欧洲售出的城市客车已有三分之二是电动的,奔驰Mercedes-Benz eCitaro从2018年上市至今交付了4600多辆。
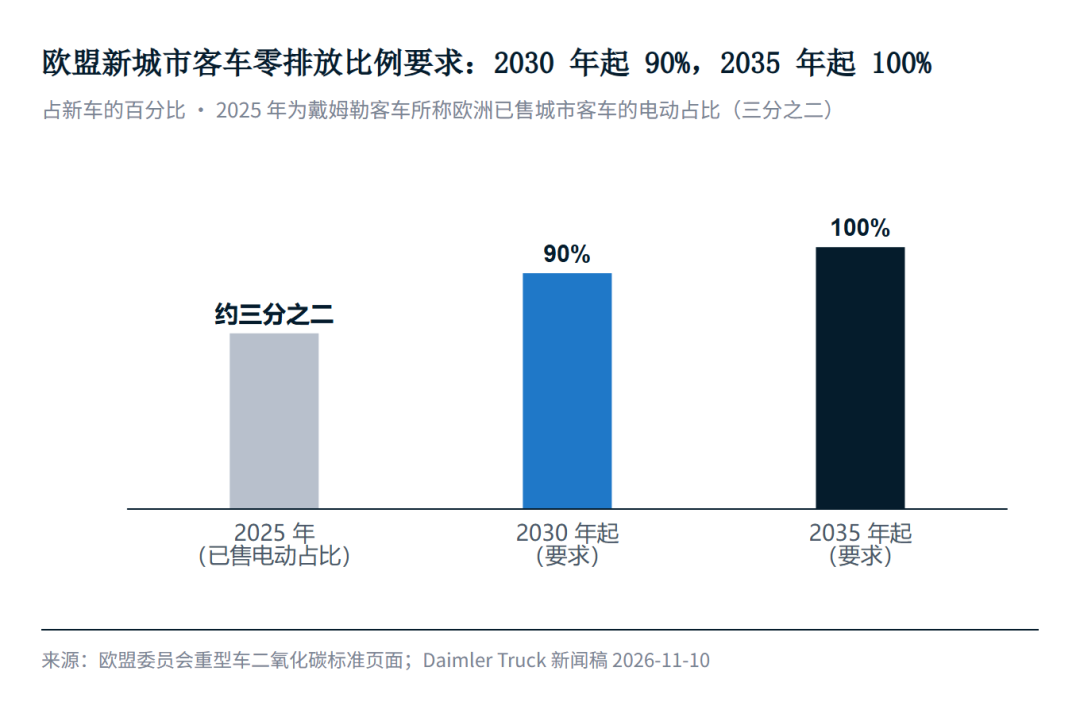
长途和城际客车更依赖沿途的公共充电。戴姆勒客车11月10日提出,这类车2030年减排43%的目标应推迟到2033年,理由是沿途公共充电的建设至少落后三年。
城市客车的买家是公共机构,线路固定,车回自家场站充电,资金和充电写在同一份合同里;新客车26.4%的电动份额,主要是这一块撑起来的。
大客户的VAN车队
欧盟VAN市场前三季度注册1073427辆,同比持平,可外接充电的部分多了38.2%。每有1辆可外接充电VAN上牌,同时有约5.5辆柴油VAN上牌。德国的反差很明显:整体市场下降4.1%,可外接充电VAN增长49.7%,到28755辆。
成批买车的是大型包裹物流配送商。DPD英国公司今年9月投用了341辆奔驰eSprinter,电动车队超过4000辆,11月又订了381辆福特Ford E-Transit,月中起陆续上线。这类车队每天从固定站点出发再回到固定站点,充电桩装在自己的场地里。
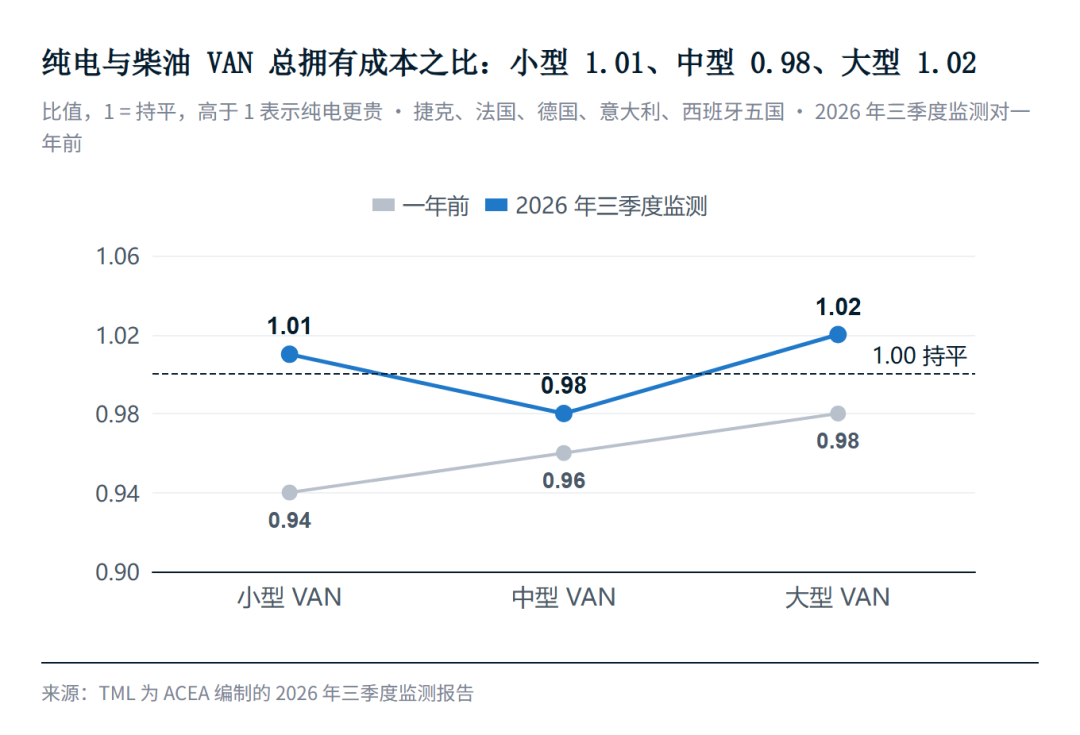
成本上,电动VAN与柴油VAN大致持平。TML按捷克、法国、德国、意大利、西班牙五国测算纯电与柴油VAN的总拥有成本之比,1为持平:小型1.01、中型0.98、大型1.02。一年前这三个数是0.94、0.96、0.98,过去一年的成本对比其实变差了。与二季度相比,德国因柴油涨价、电价回落而改善,意大利因购车补贴调整而变差。国别差距同样大,荷兰新VAN的零排放份额是79%,德国12%,西班牙6%,意大利和波兰4%。
总拥有成本只差2%以内,有固定线路和自有场站的大车队先换,没有场站、单车运营的小业主,换车的动力要弱得多。
重卡租赁与干线订单
长途重卡先要过车价和残值两关。斯堪尼亚Scania与数字货运平台Sennder的合资公司Juna给过两个数:电动卡车的售价是同级柴油车的两到三倍,欧洲约七成卡车属于车队不足10辆的企业。
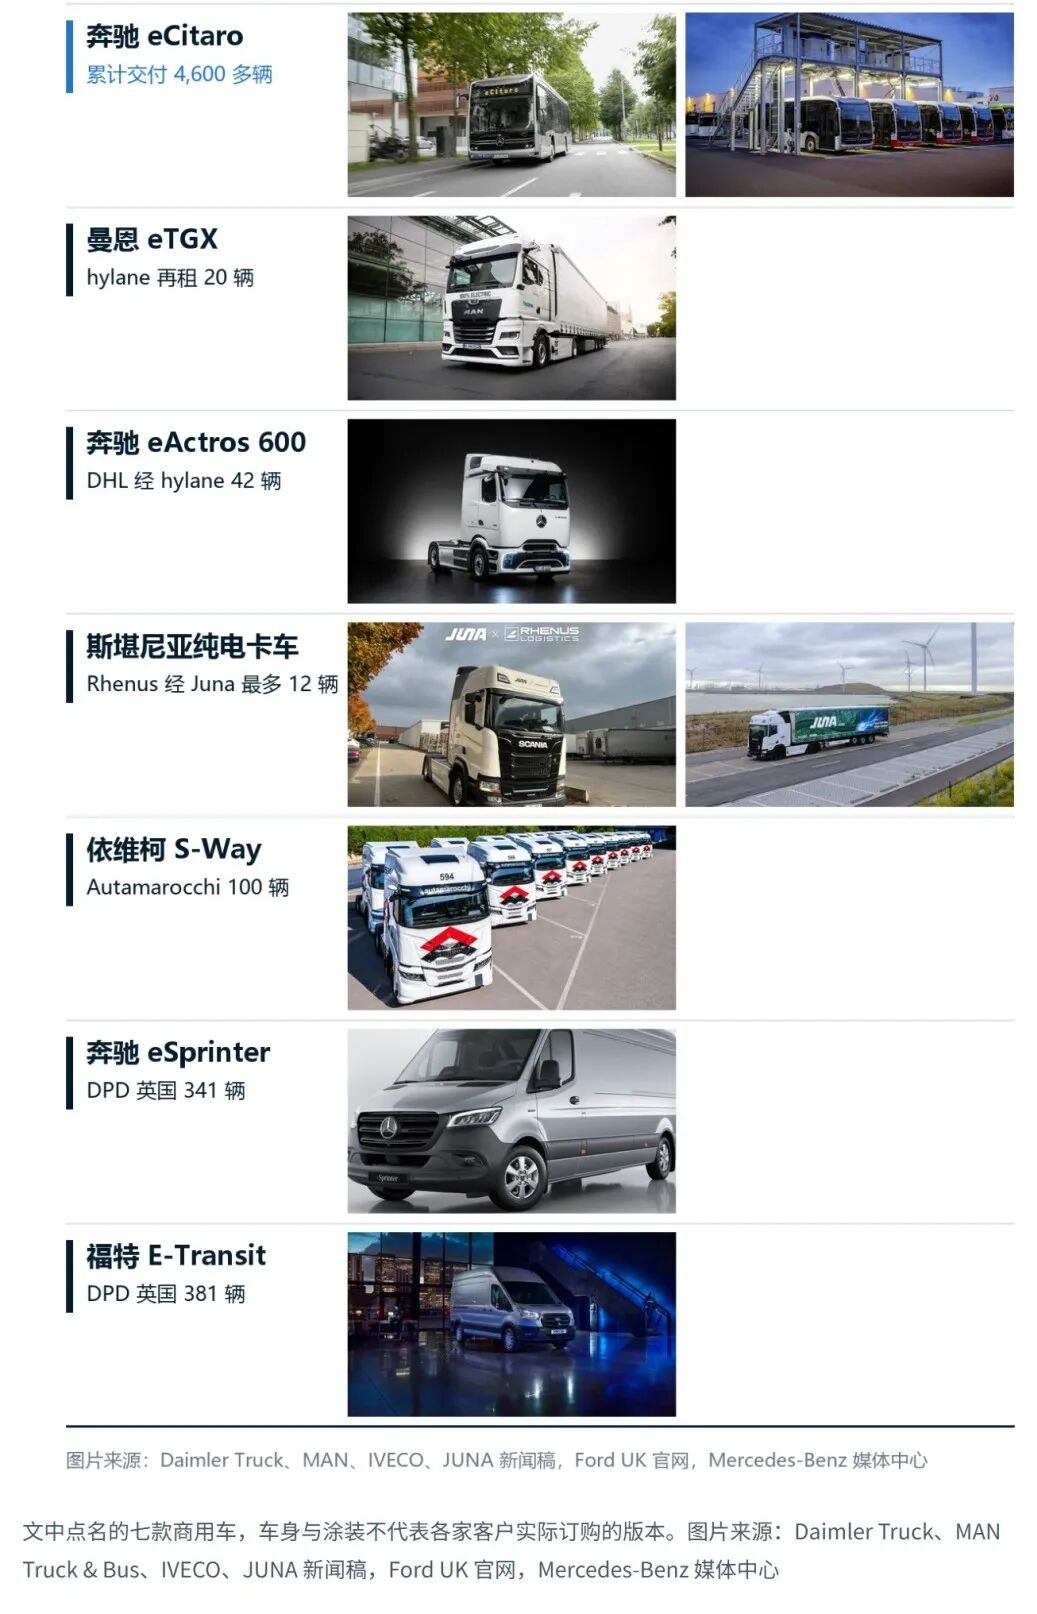
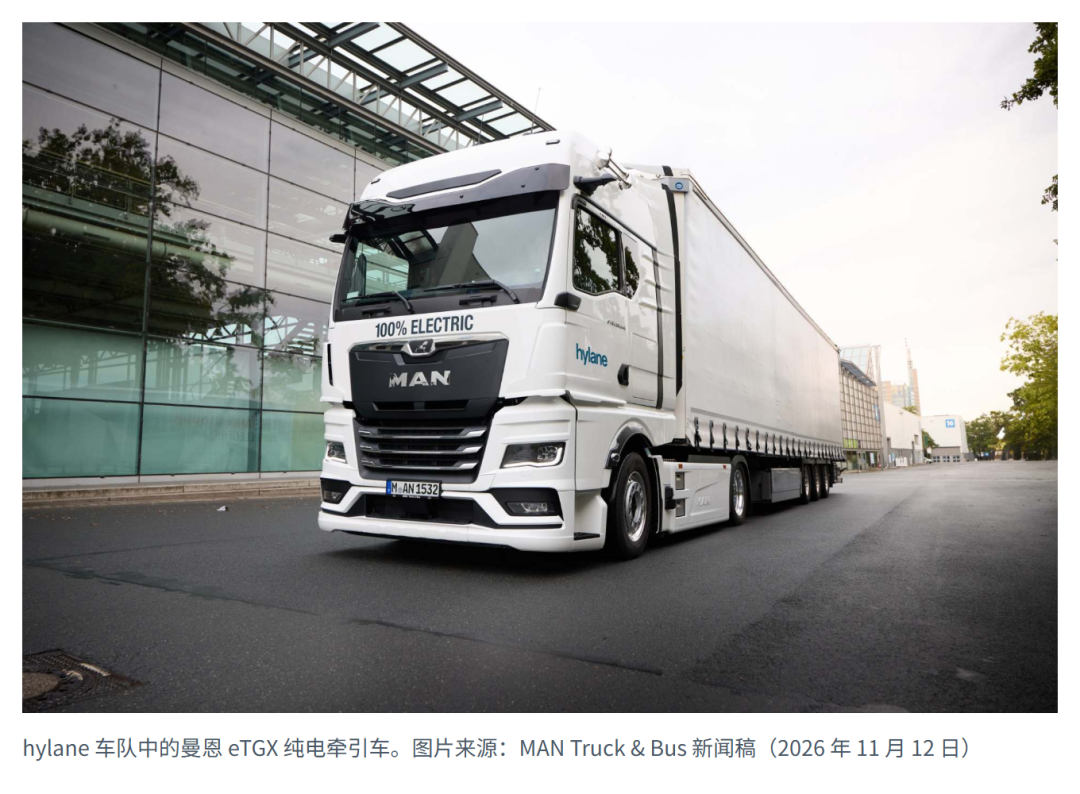
租赁商接手了这两项风险。曼恩MAN 11月12日与2021年成立的卡车租赁商hylane签下框架协议,再提供20辆纯电eTGX,电池最大534 kWh,续航最长570公里;hylane负责购车、上牌、维修、保险和充电接入,按MAN的说法,车辆不进客户的资产负债表,残值风险留在租赁商一侧。同类安排还有两笔:DHL通过hylane按行驶公里使用42辆奔驰eActros 600,物流集团Rhenus与Juna签了意向书,到2027年底最多用12辆斯堪尼亚纯电卡车。三笔加起来74辆,其中20辆是框架协议,12辆是上限。电动重卡也有过大单:2025年1月,亚马逊一次订了200多辆eActros 600,用在德国和英国,买家是自己掌握货源和物流中心的大货主。
同一周,依维柯IVECO公布了意大利运输企业Autamarocchi的车队更新计划:100辆S-Way牵引车,500马力发动机,跑国际长途,新闻稿列出的卖点之一是省油,通篇没有提电动。这一单的数量是MAN与hylane新协议的5倍,交付后Autamarocchi车队里的IVECO超过350辆。
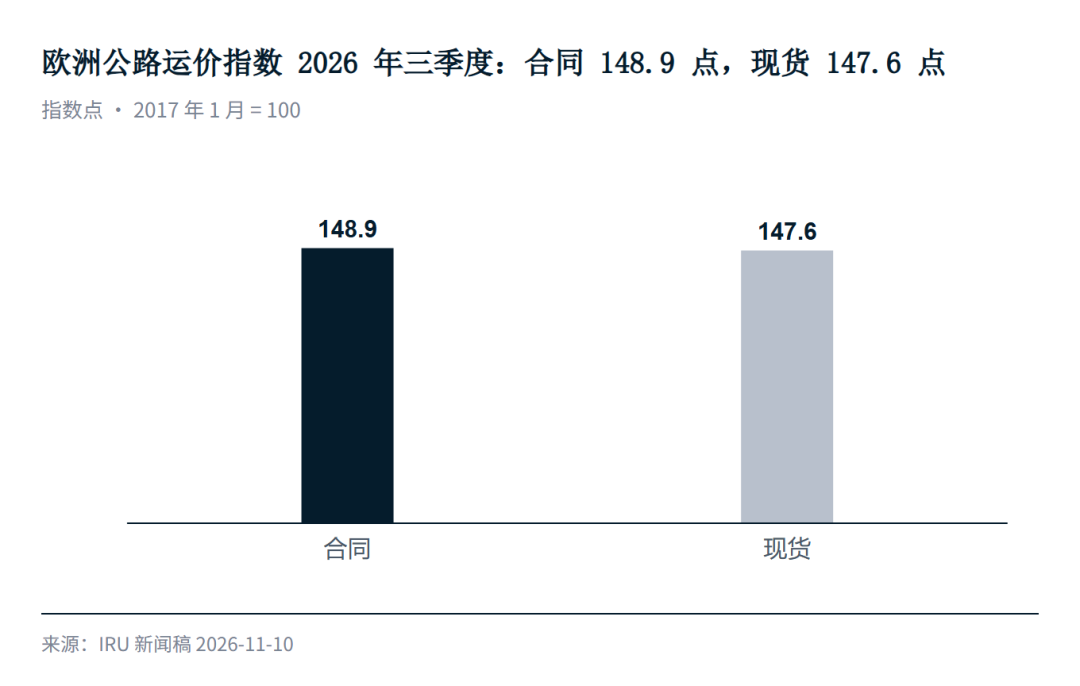
干线运输企业手头也不宽裕。国际道路运输联盟IRU的三季度报告里,欧盟柴油均价每升2.05欧元,比一年前高32%;按ACEA数据推算,欧盟重卡三季度单季注册60101辆,同比只多约2.7%,上半年是11.1%。
租赁把电动重卡的购车资金和残值风险从承运商转给了第三方,这几笔每单是十几辆到几十辆;Autamarocchi这样跑国际长途的车队成批更新时,买的仍是内燃机牵引车。
公共充电与电价
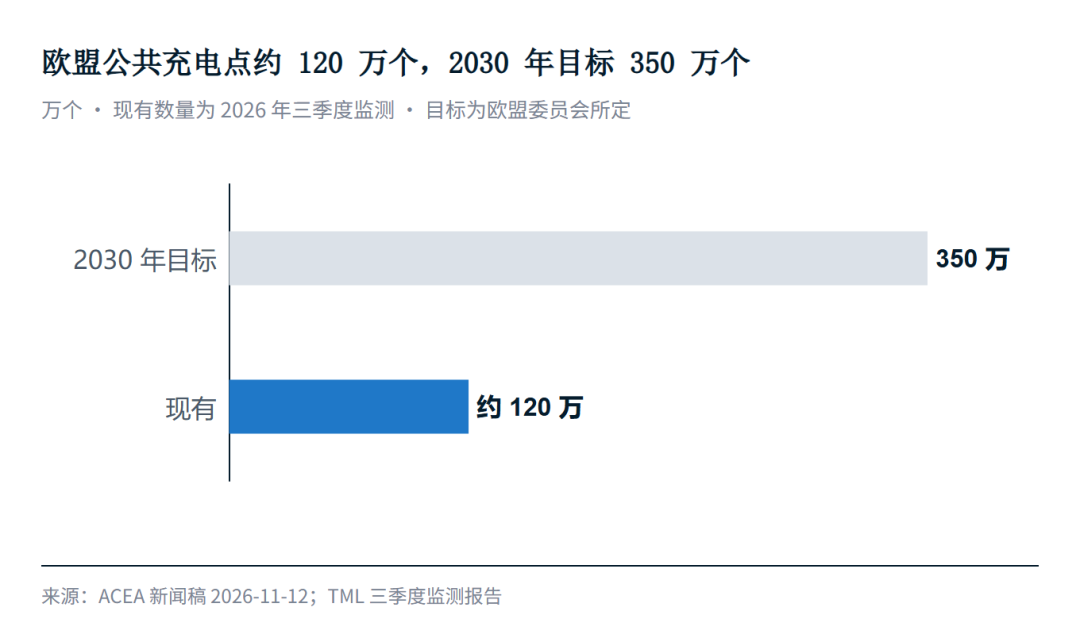
欧盟现有约120万个公共充电点,欧盟委员会给2030年定的目标是350万个,现有数量约为目标的34%。充电功率在涨,9月达到42.9 GW,比一年前多24%。TML测算,功率如果停在现在的水平,可用功率与所需功率之比会从2.6降到2030年的0.9。
TML的报告针对乘用车和VAN,重型车要的是干线沿途的大功率充电。戴姆勒客车引用ACEA的数字,到2030年欧洲主要运输走廊需要约35000个重型车充电点,另需14000多个客车充电点。
新建的重型车站点把几种能源放在一起。能源公司MB Energy与依维柯IVECO计划在德国乌尔姆的IVECO工厂旁建一座对外开放的多能源站,靠近A7和A8两条高速,提供700 bar和350 bar加氢、HVO100可再生柴油、普通柴油和车用尿素AdBlue,外加两处给纯电商用车用的直流快充;许可申请要在2026年底前提交,计划2027年年中投用。制造端的用电成本也偏高。ACEA称,欧洲的工业电价比中国高约75%,比美国高约110%。
乘用车和VAN的公共充电在追赶目标,重型车的沿途充电网络还在铺设,长途电动卡车和客车能跑的线路因此有限。
英欧原产地规则
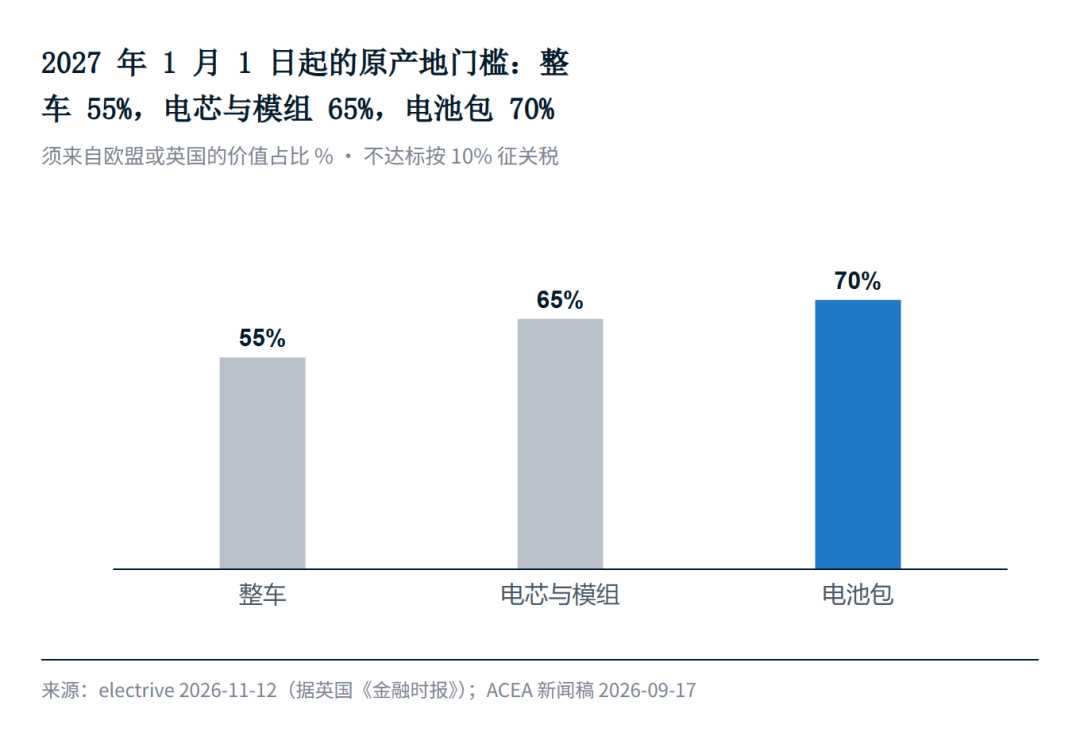
2027年1月1日,英欧贸易协定里针对电动车的原产地规则要收紧:整车至少55%的价值来自欧盟或英国,电芯和模组65%,电池包70%,达不到就按10%征关税。双方2023年底已经推迟过一次:原定2024年起的上调被取消,当时的过渡规则延到2026年底,并写明完整规则从2027年起适用。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
电动VAN和电动乘用车适用同一套规则。ACEA 9月致信欧盟领导人时称,2027年欧盟将向英国出口约52万辆电动乘用车和VAN,价值约179亿欧元,其中82%达不到要求,一年的关税约14.7亿欧元。摊到每辆不达标的车上约3450欧元,相当于这批车平均单价约3.44万欧元的一成;这是乘用车和VAN合在一起的平均数。
反方向同样受影响。英国工厂生产的Stellantis电动VAN有一部分出口欧盟;英国自己前三季度注册了37133辆可外接充电VAN,比法国的34355辆和德国的28755辆都多。据报道,欧盟委员会正在考虑推迟一年,或者在两年内允许车企用本土市场的合规车销量抵扣,正式谈判要等11月20日欧英峰会之后。
按TML五国的测算,电动VAN与柴油VAN的总拥有成本只差2%以内,10%的关税如果转嫁到车价上,这本账会变差;跨英欧销售的电动VAN,报价里要多算关税这一项。
写在最后
这一周的电动商用车订单来自公共招标、大型车队和租赁商,这几类买家各自有资金和充电的安排。对想进欧洲的中国商用车企业,产品之外还要拿得出能放进招标的充电与维修方案、能替客户承担残值的租赁安排;在英国和欧盟之间跨境销售的,还要算清电池的原产地。沿途的公共充电补上之前,这些安排恐怕仍是拿订单时最要紧的筹码。