欧洲公路货运成本上涨:合同运价148.9点创纪录,重卡单季注册增2.7%:
欧洲公路合同运价三季度到148.9点的纪录高位,柴油同比高32%,货量环比降4.5%。欧盟重卡单季注册同比只增约2.7%,德国、法国已转降。
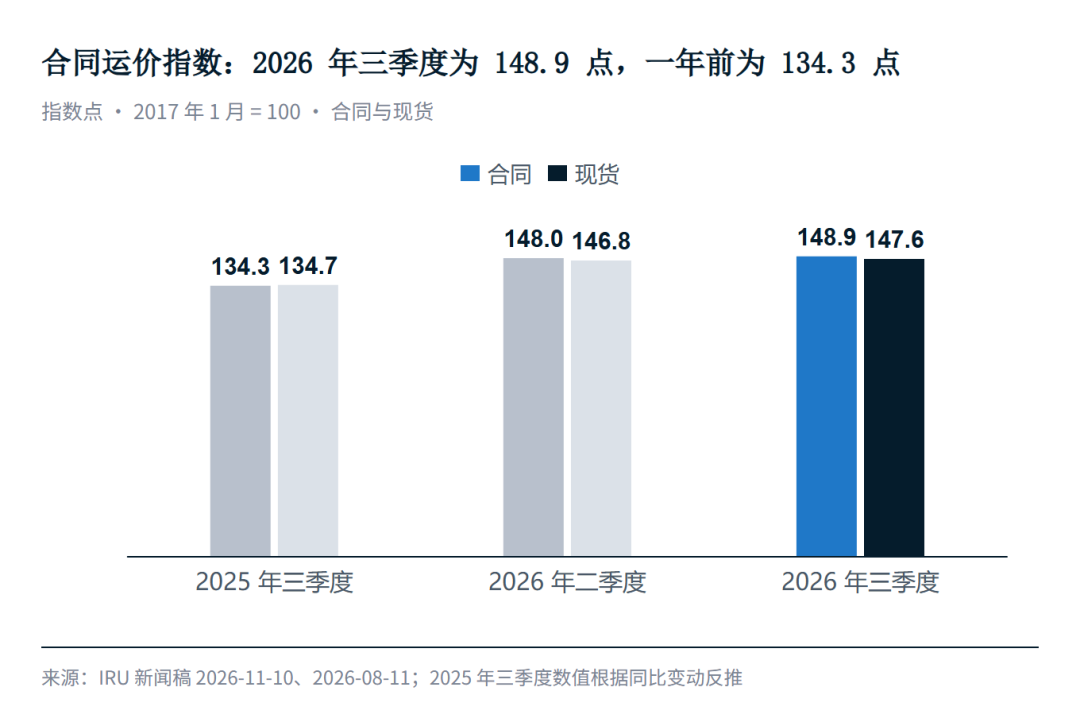
11月10日,国际道路运输联盟(IRU)与Upply、Transport Intelligence发布三季度欧洲公路运价报告:合同运价指数为148.9点,现货运价指数为147.6点,均创下这套以2017年1月为基期的指数的最高纪录。报告显示,欧盟主要经济体之间的公路货运量(5至7月)比此前三个月减少了4.5%。
运价与货量走势背离,背后有柴油成本的影响。三季度欧盟柴油均价每升2.05欧元,比一年前高32%。运输企业未能将燃油成本的上涨全部转嫁到运价中,购车步伐也随之放缓:欧盟重卡三季度单季注册量同比仅增长约2.7%,上半年增速还是11.1%。大型物流商此时试用电动卡车,采用按公里付费的租用方式,无需自行购车。
柴油账单推高的运价
合同运价一年内上涨14.6点,约10.9%;现货运价上涨12.9点,约9.6%。涨幅集中在上半年,三季度两者各仅上涨0.8点,维持在高位。
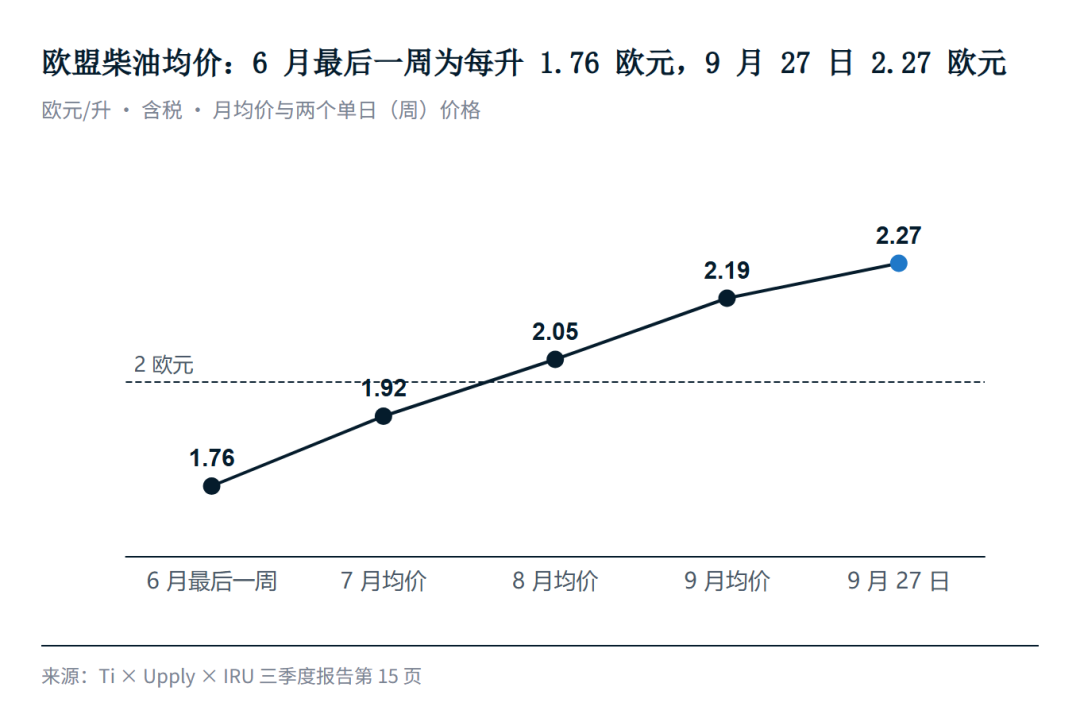
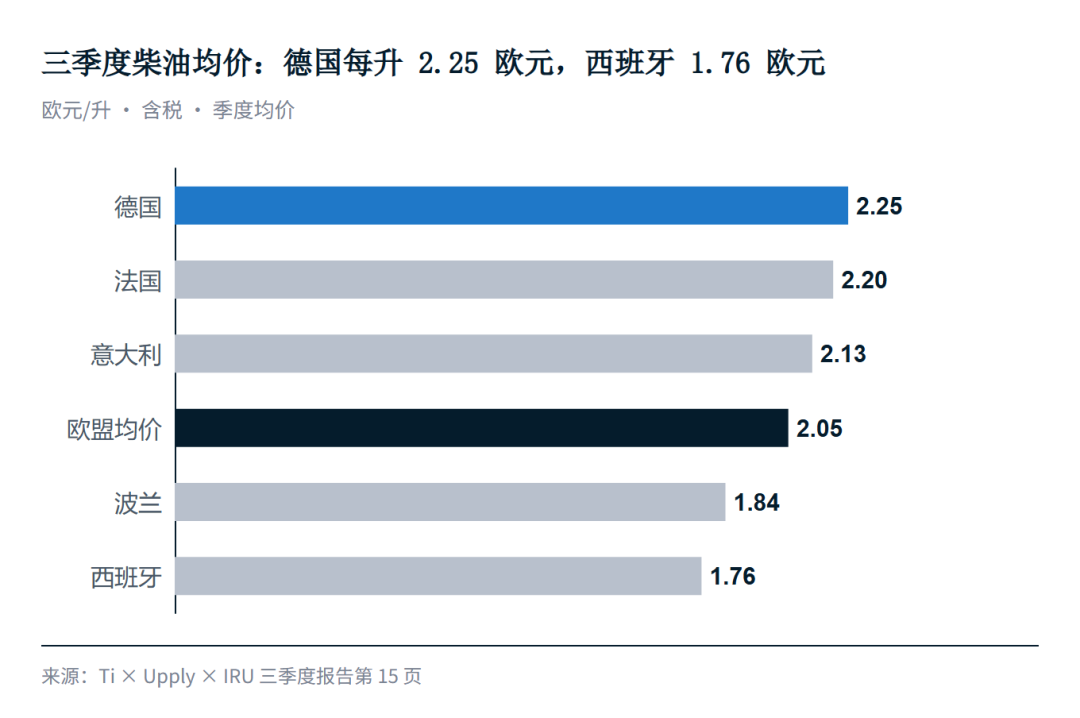
柴油价格仍在上涨。6月最后一周欧盟均价是每升1.76欧元,9月均价2.19欧元,9月27日达到2.27欧元,超过今年4月和2022年6月的两个高点。霍尔木兹海峡7月再度关闭,中东和俄罗斯的柴油出口大减是柴油上涨的主要外部原因。几个主要市场中,德国价格最高,三季度均价2.25欧元;西班牙依靠消费税减免和职业柴油退税,维持在1.76欧元。
法国国家公路委员会(CNR)的长途卡车成本指数9月同比上涨13.2%,剔除柴油后仅上涨1.3%,约九成的成本涨幅来自燃油。IRU向航运物流媒体表示,法国1至9月运营成本上涨约14%,合同运价仅上涨约7%。英国公路运输协会(RHA)的调查显示,能将燃油涨价转嫁给客户的运营商只有一成,其余需要自行承担部分或全部涨幅。
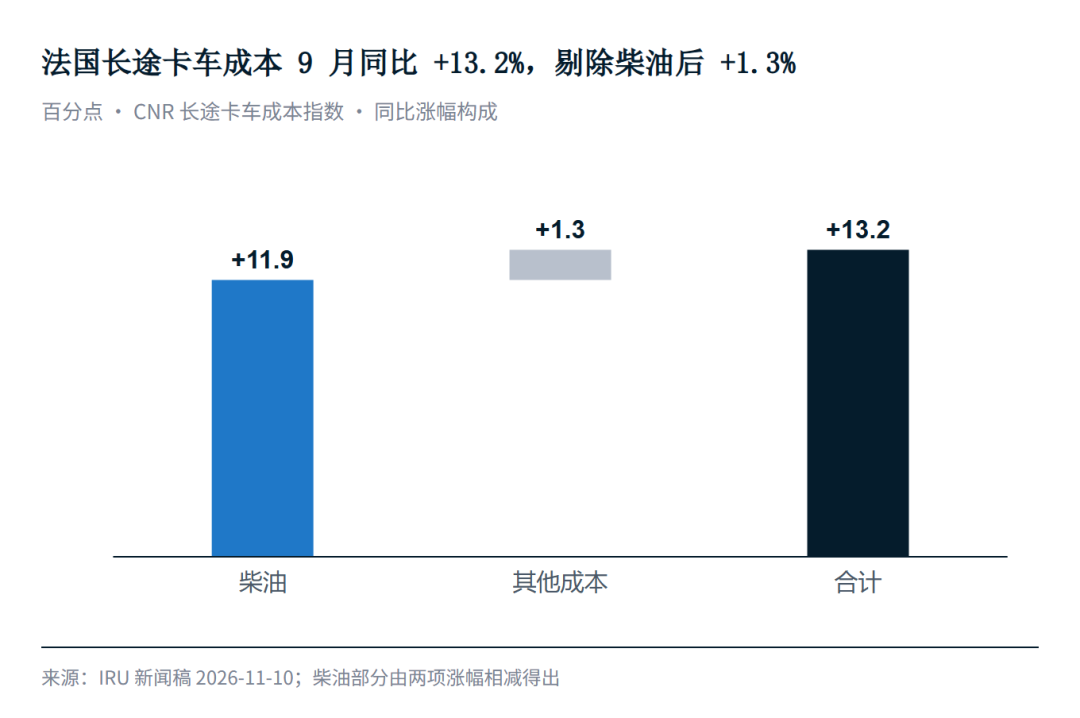
运价虽创下纪录,承运商收回的却只是已经支出的部分燃油成本。
货量在降,通行费在涨
需求也未能提供支撑。5至7月主要经济体之间的公路货运量比此前三个月下降4.5%,去年同一时段的季节性回落仅为1.7%;7月单月比一年前减少8%。在跟踪的五条走廊中,西班牙—法国下降5.4%,只有波兰—意大利微增0.7%。
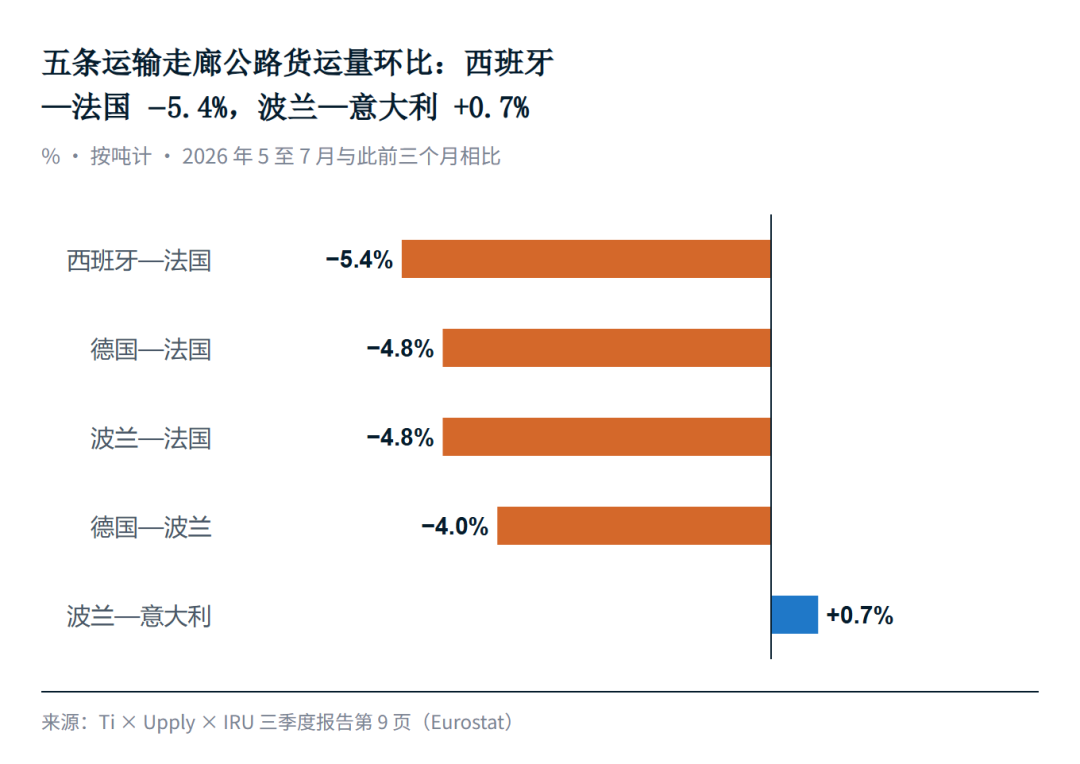
柴油之外,通行费也在上涨。IRU的欧盟通行费指数三季度为116.6,比一年前高7%。荷兰7月1日开征卡车里程费,德国同日收紧通行费的二氧化碳分级门槛,一部分卡车降了一档,即使各档费率不变,也需缴纳更多费用。各国的燃油减负措施多数仅持续到10月31日或12月31日。货量难以提供支撑,运输企业只能设法降低成本,车辆和燃料是绕不开的两项。
重卡单季注册增2.7%
截至9月的12个月,欧盟重卡注册量同比增长7.0%,6月时为8.4%,增速自今年初市场恢复以来首次放缓。将欧洲汽车制造商协会(ACEA)上半年和前三季度的两份数据相减,单季变化更为明显。16吨及以上的重卡,今年三季度注册60101辆,去年同期58526辆,同比约增长2.7%;上半年增速为11.1%。
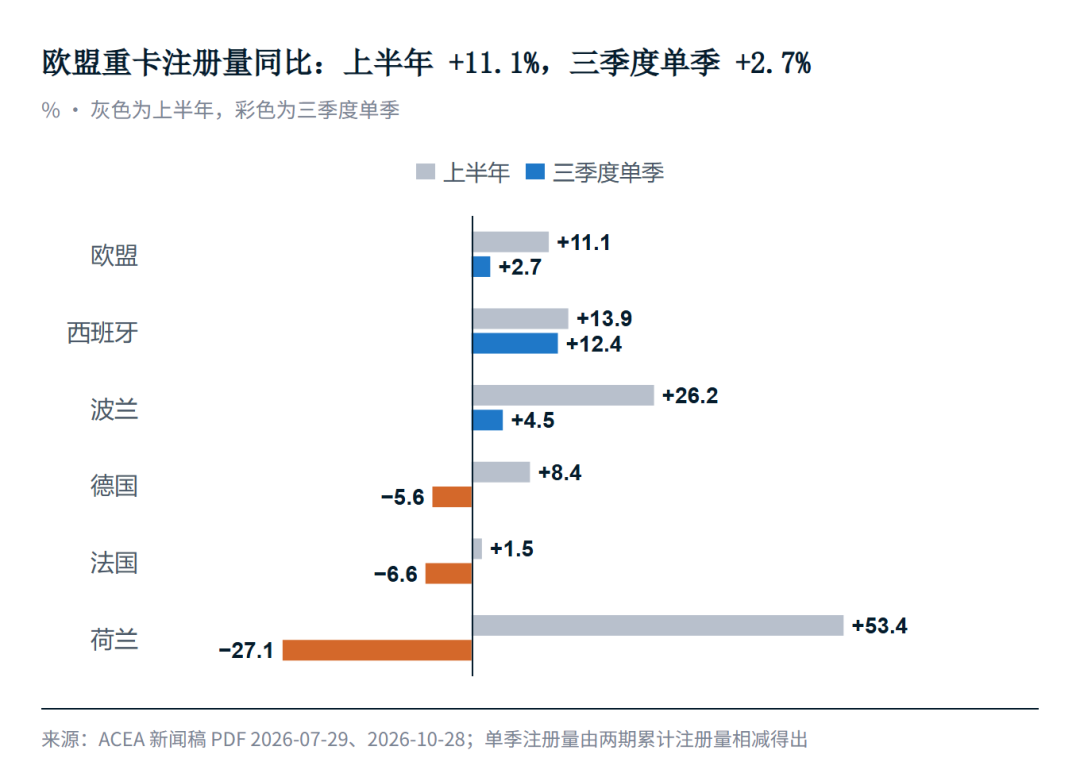
放缓主要集中在西欧。德国三季度12070辆,比去年同期减少约5.6%;法国7867辆,减少约6.6%;荷兰1605辆,减少约27%。波兰和西班牙仍在增长,分别约4.5%和12.4%。车队正在推迟更新,没有增加运力;以2022年为100,今年以来荷兰的公路货运破产指数为210,法国约175。对卡车OEM而言,西欧主力市场的复苏在三季度已陷入停滞,增长主要依靠波兰和西班牙。
电动重卡份额2.6%
换车虽被推迟,电动重卡的份额仍在缓慢上升。可外接充电的重卡占滚动12个月注册量的2.6%,一年前为1.6%。增速同样在回落:按ACEA两份数据相减,三季度单季注册1602辆,同比约增长25%,上半年增速为83.3%。
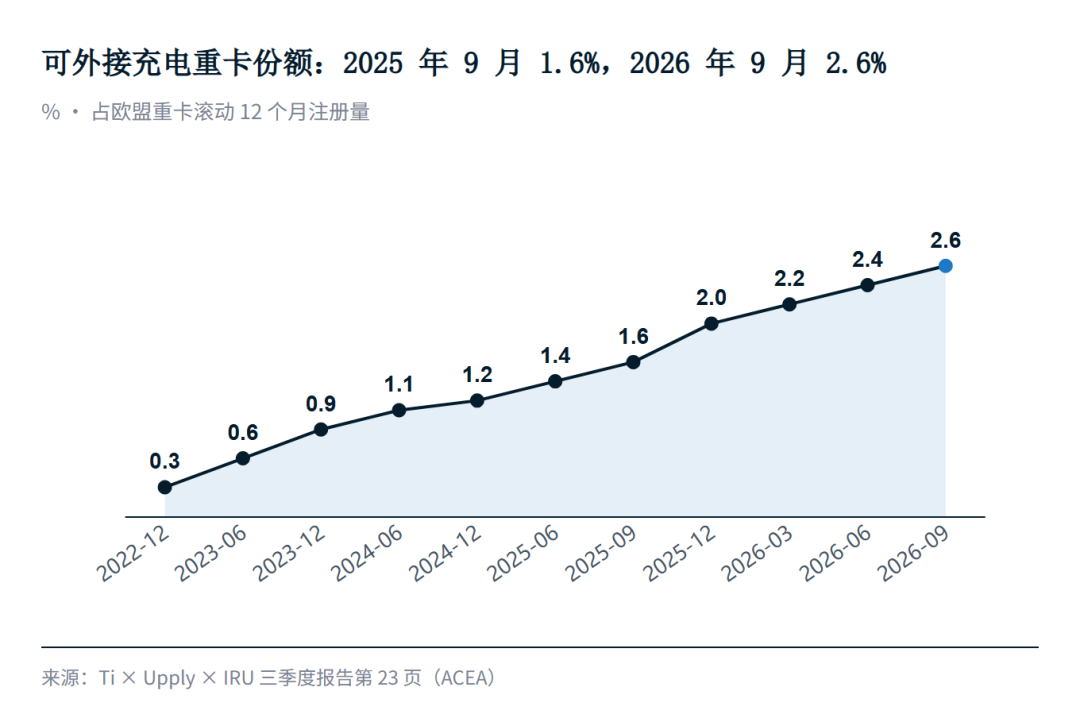
政策对电动重卡的支持主要集中在运营环节,德国对零排放卡车的通行费豁免已延长至2031年6月30日。购车环节的支持则少得多。斯堪尼亚与数字货代Sennder的合资公司Juna表示,电动卡车的购置价是同级柴油车的两到三倍,而欧洲约七成卡车属于车队不足10辆的企业。德国拟将2027年的电动车购车补贴预算增加9.17亿欧元,至17.2亿欧元,但这项补贴仅面向私人购买或租赁的新车,不覆盖这些企业。通行费豁免节省的是每公里的运营成本,两到三倍的购车资金仍需运输企业自行筹措,这是电动重卡份额仍停留在个位数的原因之一。
按公里付费
物流企业Rhenus选择租用车辆。它与Juna签署意向书,测试后者的“卡车即服务”:Juna提供斯堪尼亚纯电卡车,按行驶公里收费,费用包含维修、保险、车联网服务和充电设施方面的支持。第一辆车已在杜塞尔多夫投入运营,到2027年底,Rhenus在德国的站点最多投放12辆。这仍只是意向,是否扩大投放,要看电动卡车在具体线路上与柴油车相比是否划算。
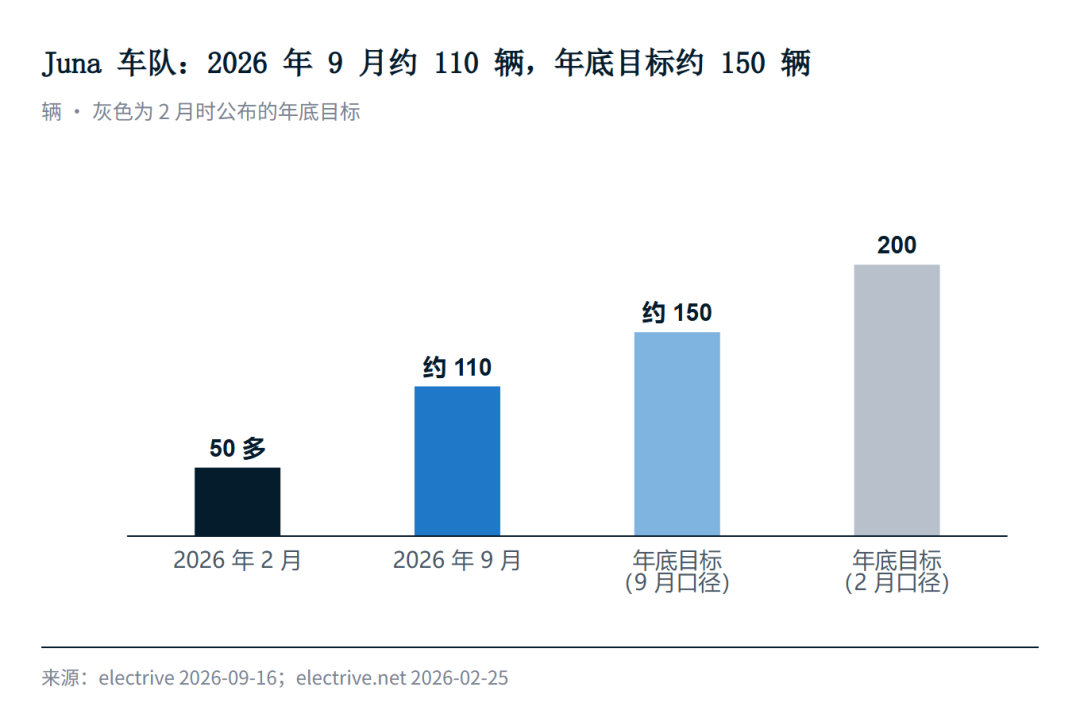
Juna自身的车队规模也不大,今年9月在四个国家共约110辆;年底目标约为150辆,2月时公布的目标为200辆。DHL在德国的包裹业务也采用这种用车方式:通过租赁商Hylane订购42辆奔驰eActros 600,按实际行驶公里付费。场内设备是另一类车辆,据Charged EVs 11月11日转载的厂商消息,TII KAMAG向DHL交付了25台电动换箱车。
按公里付费将部分购车资金压力和残值风险从承运商转移给服务商。目前单笔订单规模为十几辆到几十辆,距离改变行业的燃油成本结构仍很远。
DPD英国722辆电动VAN
VAN的电动化进展更快。DPD英国公司11月新增381辆福特E-Transit,3.5吨级,月中前全部上路;此前的一批为341辆奔驰eSprinter,9月起投入运营,预计10月底全部到位。两批合计722辆,电动车队超过4000辆。
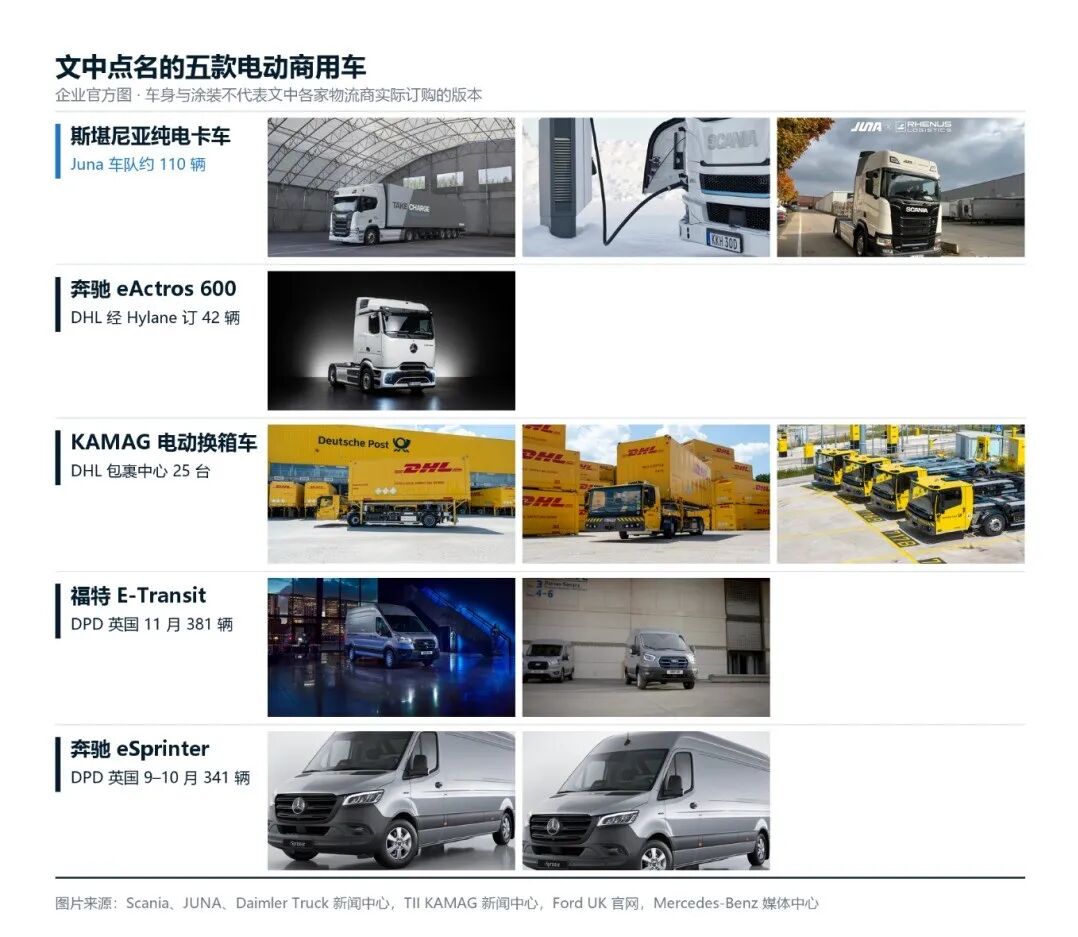
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
DPD给出的理由是续航和维修。新款E-Transit续航更长,可以行驶于城区以外更长的区域线路;选择福特的原因之一是经销商TrustFord的上门服务网络。车队达到这一规模的时间晚于原计划:DPD英国原定2023年底达到约5000辆,后来将目标下调至4000辆,今年秋天才超过这一数量。对DPD这样的大型包裹网络而言,电动VAN已是常规采购,采购时关注的是续航能否满足区域线路需求,以及故障后多久能够修复。
年底前的几个时间点
柴油仍是四季度最大的变量。国际能源署预计,欧洲柴油市场偏紧的状况将延续至2027年。1月1日,荷兰卡车里程费结束临时下调,立陶宛开征包含二氧化碳分量的新通行费。货主和承运商正在商谈2027年的合同,报告调查中81.2%的受访者预计未来三个月运价仍会上涨。
运价能否维持高位,要看柴油价格;需求一旦回升,被推迟的车辆更新和承运商数量的减少,可能使运力成为下一个约束。对关注欧洲市场的商用车企业而言,眼下更有用的是租赁、按公里计费和维修网络,新车订单的恢复还需等待运输企业现金流好转。