欧洲卡车三季报:订单普遍回升,卡车利润率从0.5%到12.3%
三季度欧洲卡车订单普遍回升,卡车业务利润率却从依维柯的0.5%拉开到斯堪尼亚的12.3%;TRATON和戴姆勒的增量大半来自北美,沃尔沃在欧洲纯电重卡市场的份额一年里从27.6%…
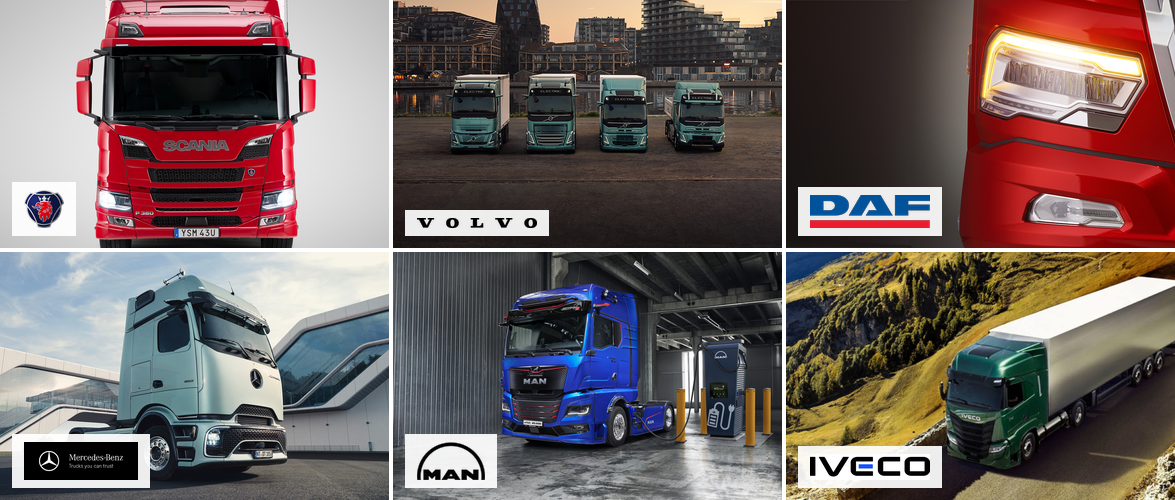
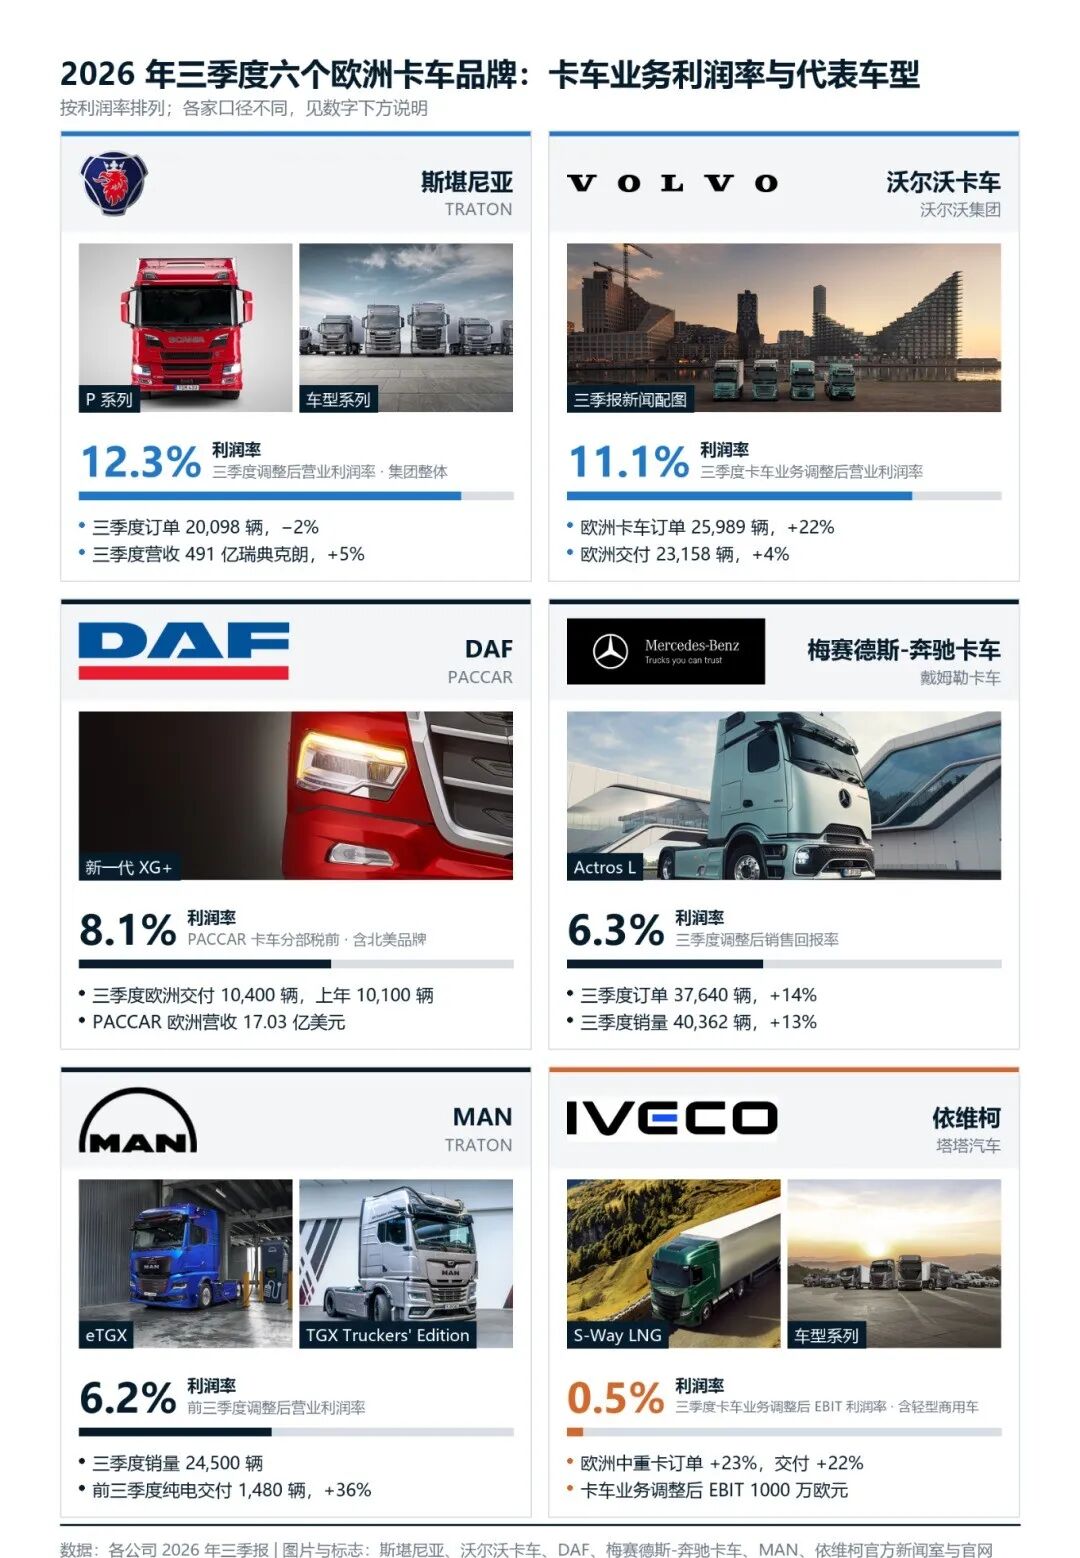
10月23日到11月6日,欧洲几家主要卡车制造商陆续发布三季报。欧洲订单多数在涨:沃尔沃集团欧洲卡车订单增长22%,依维柯欧洲中重卡订单增长23%,以欧洲为主的梅赛德斯-奔驰(戴姆勒)卡车分部订单增长14%。各家卡车业务的利润率却差得很远:同一季度,斯堪尼亚调整后营业利润率12.3%,沃尔沃集团卡车业务11.1%,梅赛德斯-奔驰卡车6.3%,依维柯卡车业务只有0.5%。但是各家口径不完全相同:斯堪尼亚是集团整体,依维柯卡车业务含轻型商用车,都不只算欧洲。
欧洲需求回升带来的是车辆数,利润率并没有跟着普遍上升;几家集团看上去很大的增长,多半来自北美。
欧洲订单涨幅超过注册量
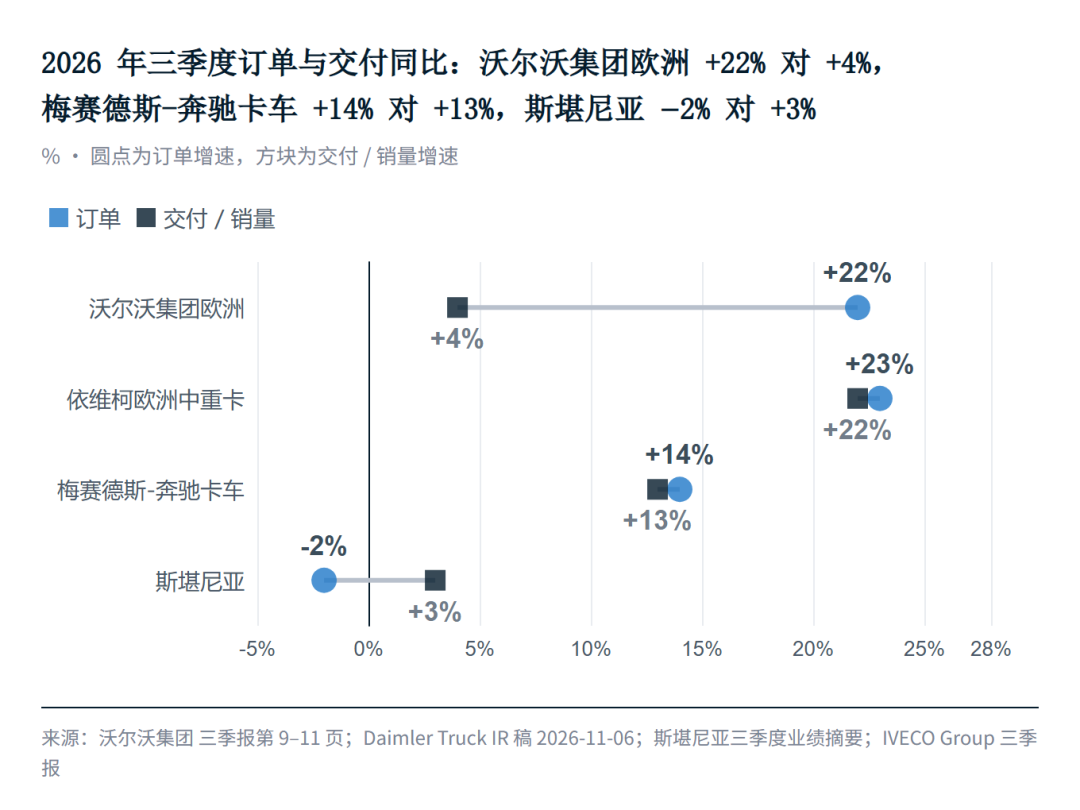
沃尔沃集团三季度欧洲卡车订单25989辆,增长22%,其中中重卡增长25%、轻卡增长13%;同期欧洲交付23158辆,只增长4%。依维柯欧洲中重卡订单增长23%,而它自己统计的三季度欧洲中重卡市场与上年持平,轻型商用车市场下降4%。梅赛德斯-奔驰卡车分部订单37640辆,增长14%,销量40362辆,增长13%;这个分部以欧洲为主,也包括其他地区。
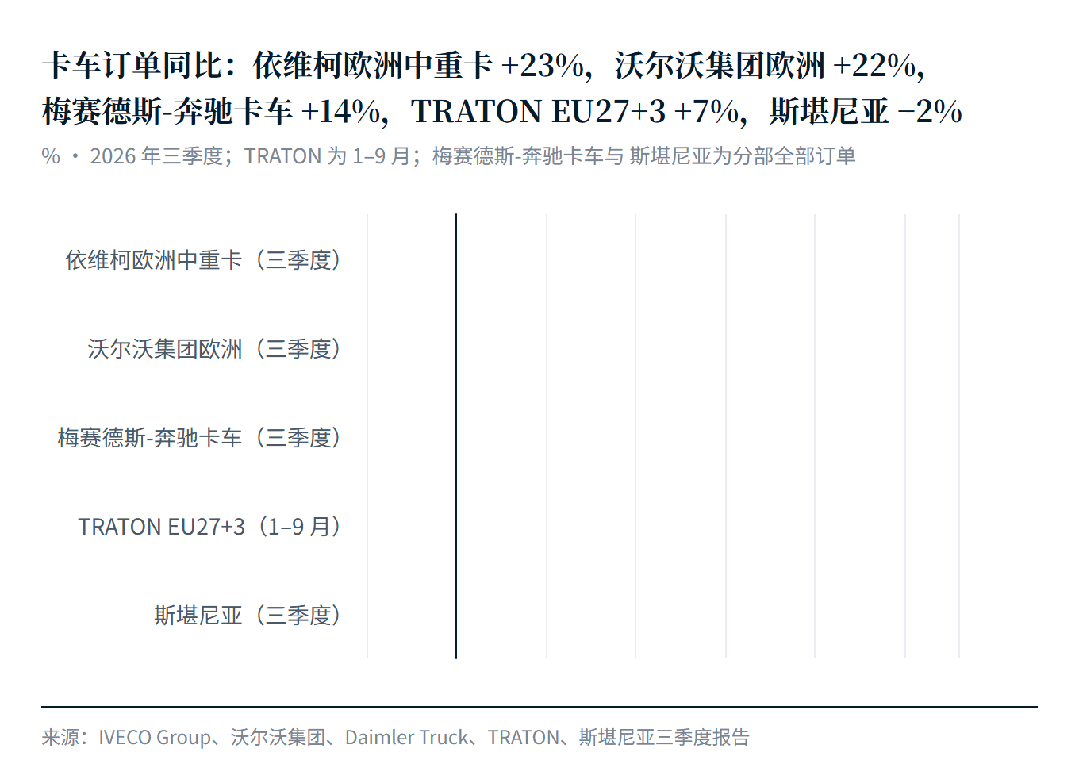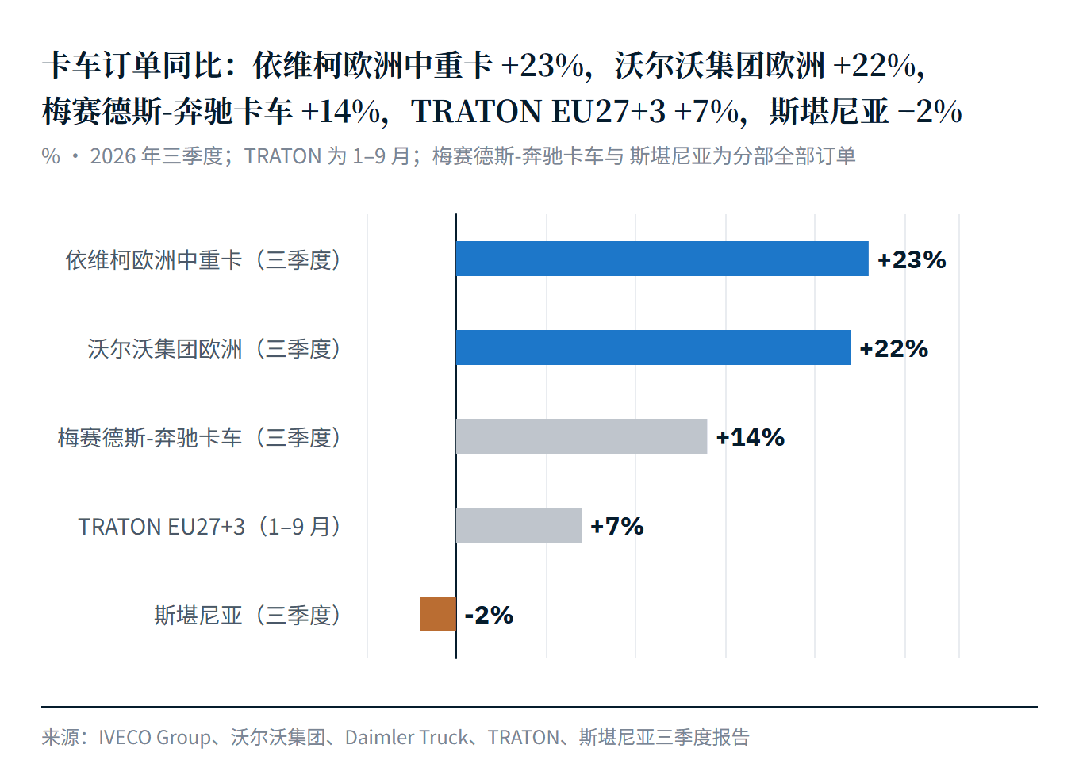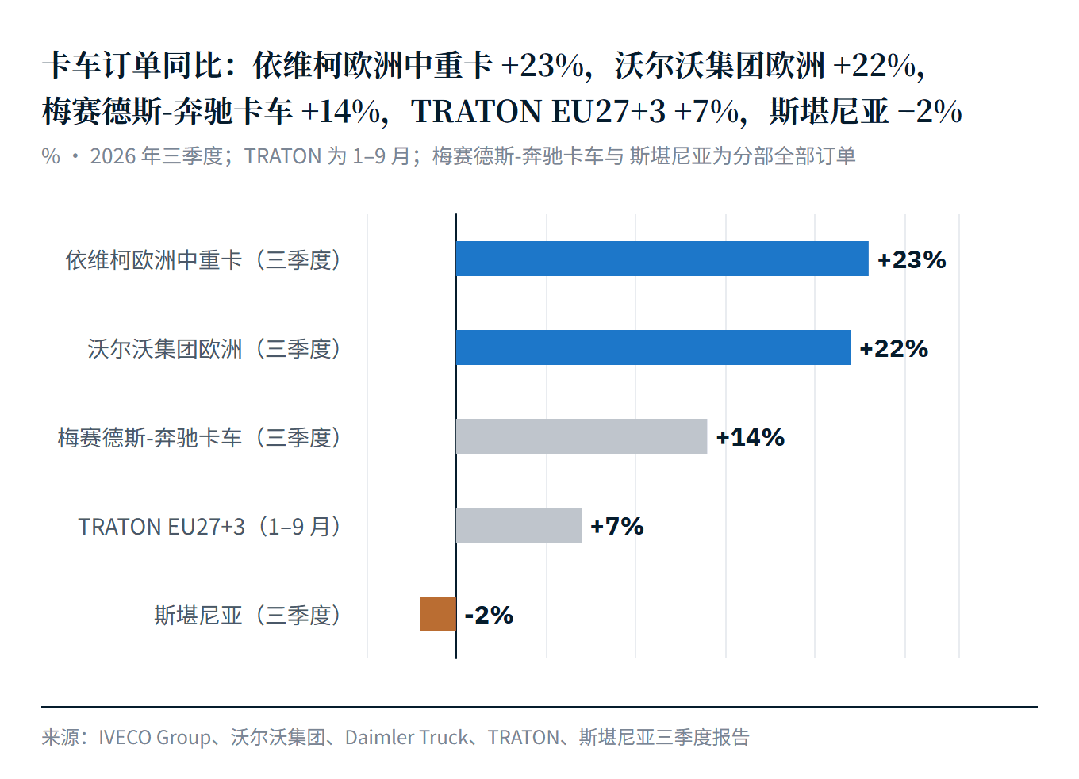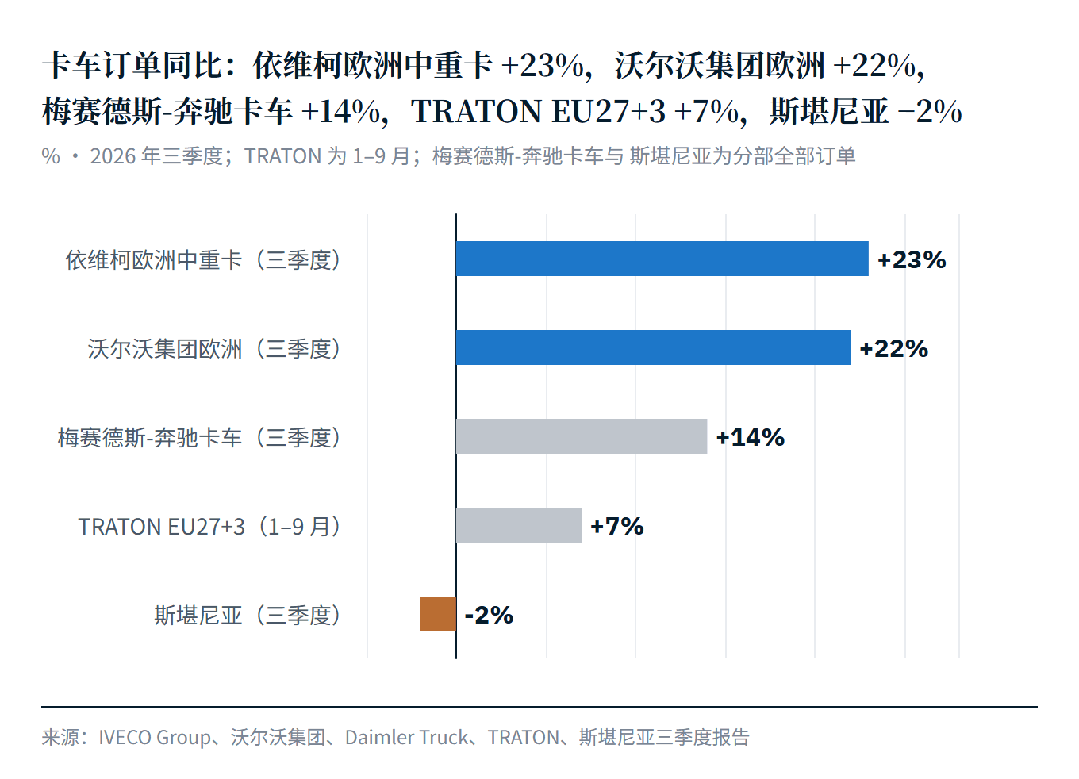
TRATON前三季度在EU27+3(欧盟27国加英国、挪威、瑞士)的卡车订单80494辆,增长7%;德国前九个月下降3%,三季度单季转为增长9%。斯堪尼亚是个例外:它三季度全球订单20098辆,下降2%,交付22086辆,增长3%。
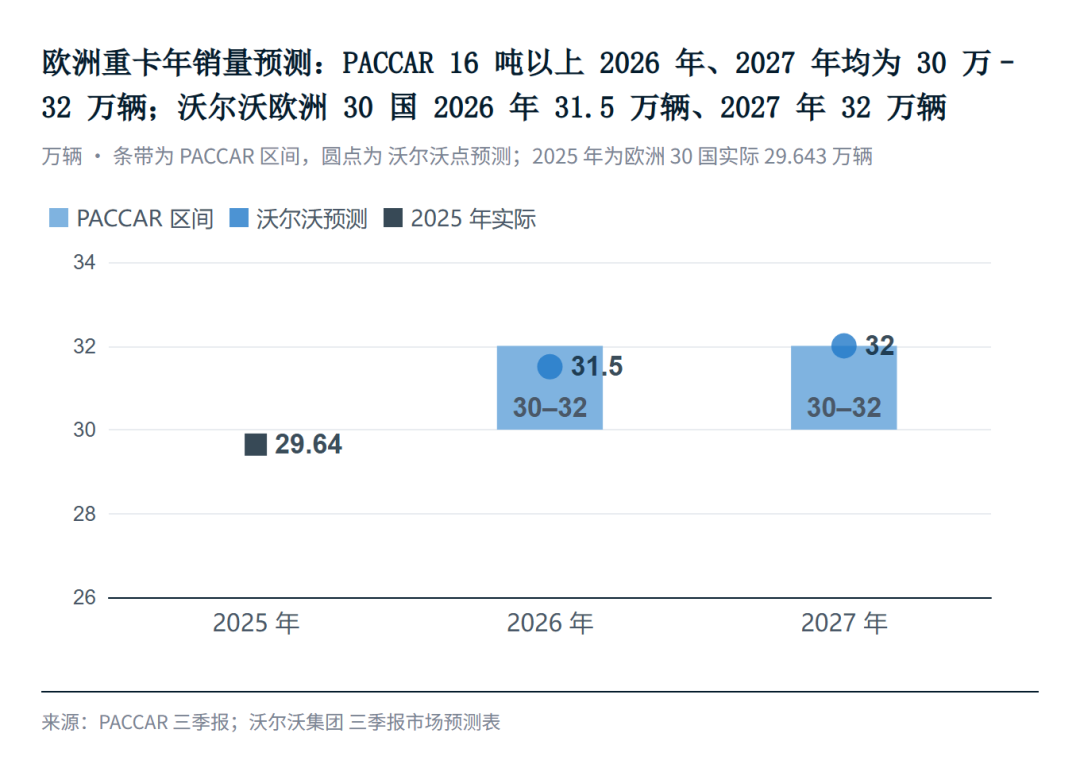
注册量涨得慢得多。沃尔沃统计的欧洲30国重卡前三季度注册233332辆,增长7%;欧洲汽车制造商协会(ACEA)统计的欧盟新卡车注册245079辆,增长7.5%,其中重卡增长8.5%。沃尔沃预计今年欧洲30国重卡31.5万辆、2027年32万辆;PACCAR预计16吨以上卡车今明两年都在30万到32万辆之间。
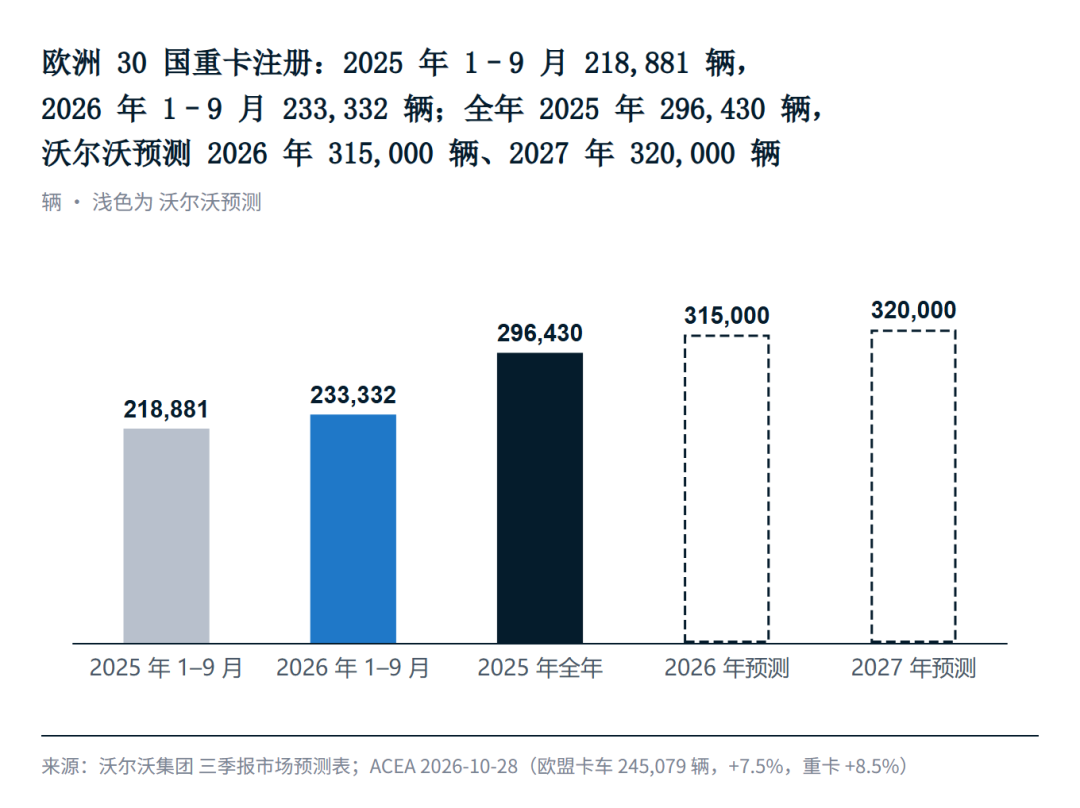
订单增速明显高于注册增速,但两家厂商对明年的预测与今年相差不大,订单回升还没有改变厂商对市场总量的判断。
集团增量大半在北美
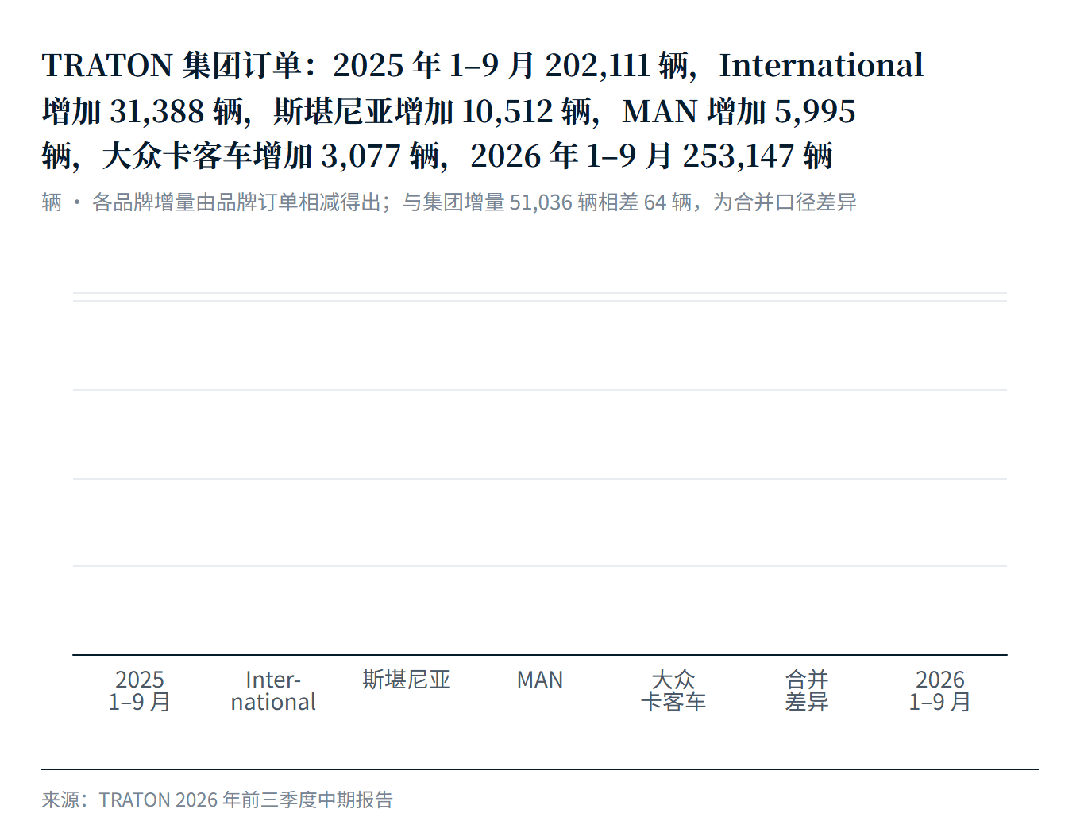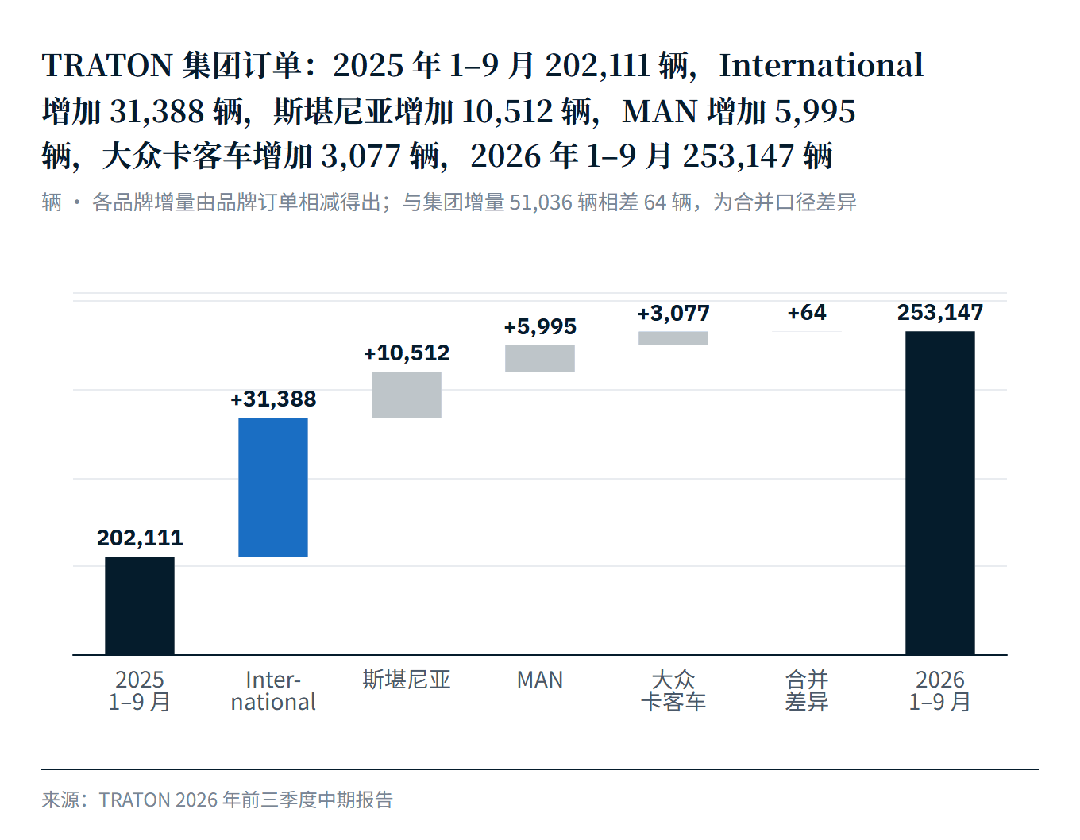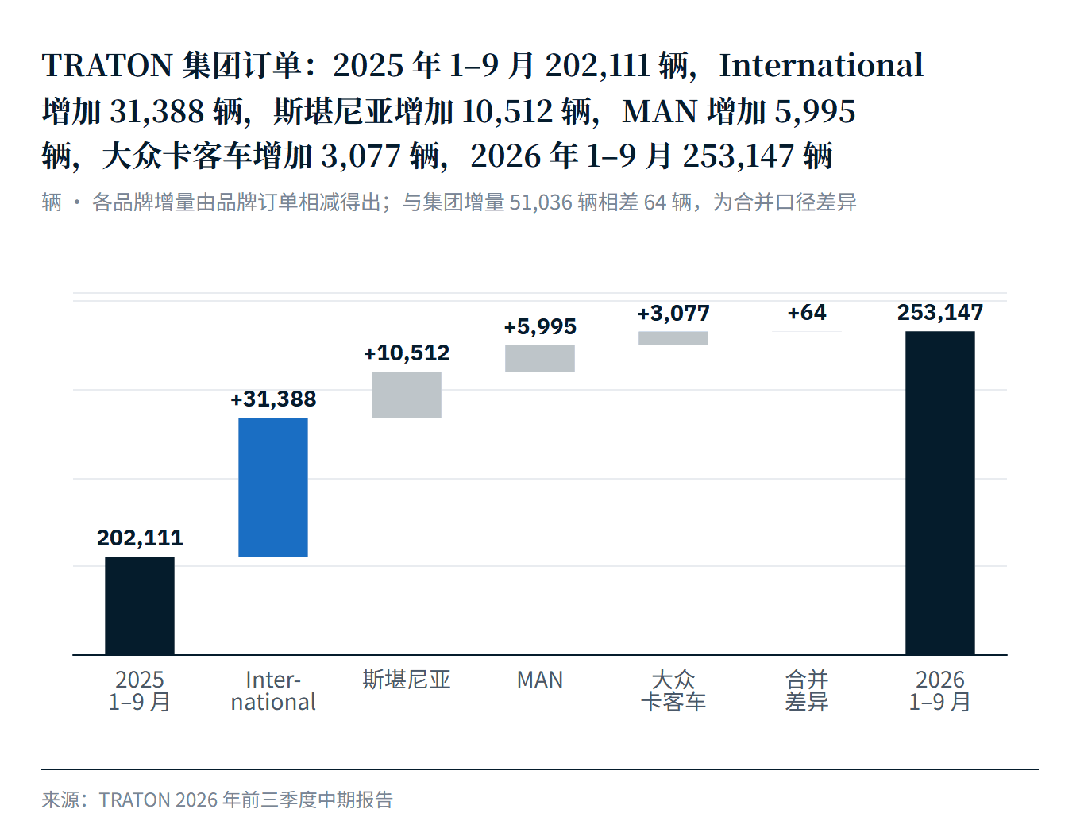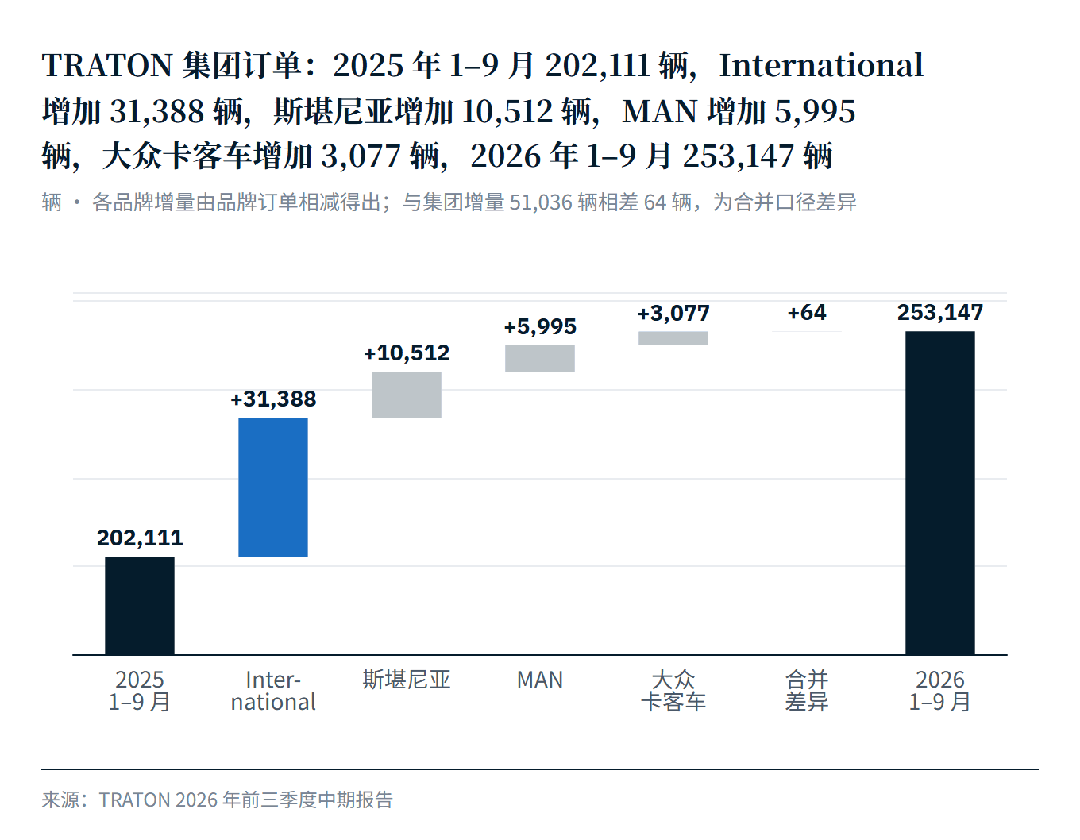
TRATON前三季度订单253147辆,增长25%。拆开看,旗下美国卡车品牌International订单63299辆,增长98%,北美卡车订单增长105%;集团新增的51036辆订单里,International占31388辆,约六成,EU27+3只增长7%。三季度单季销量也是这样:International卖出19900辆,增长48%,MAN 24500辆,比上年少约100辆,斯堪尼亚22100辆,增长3%。
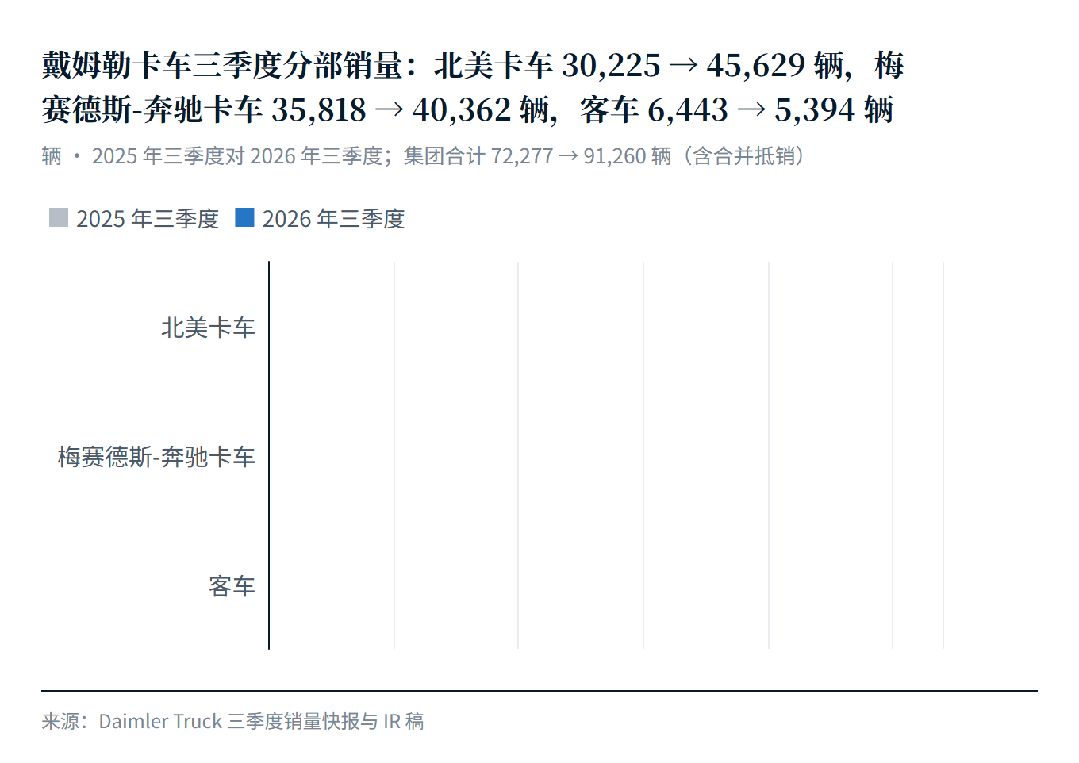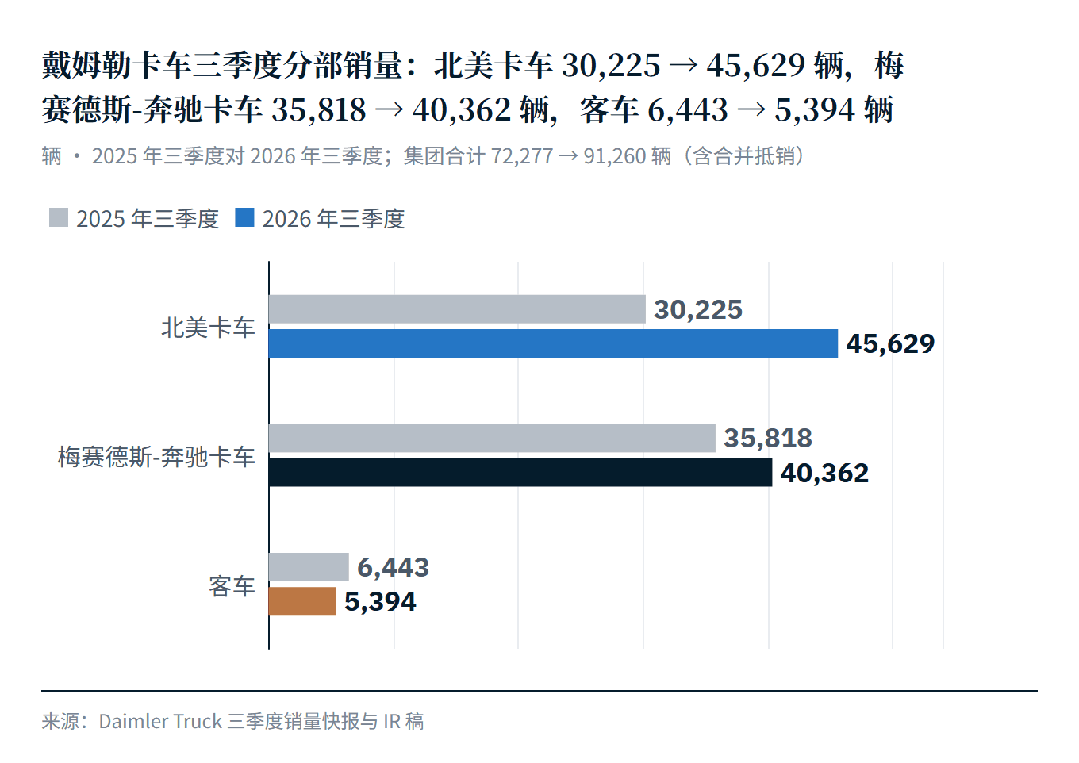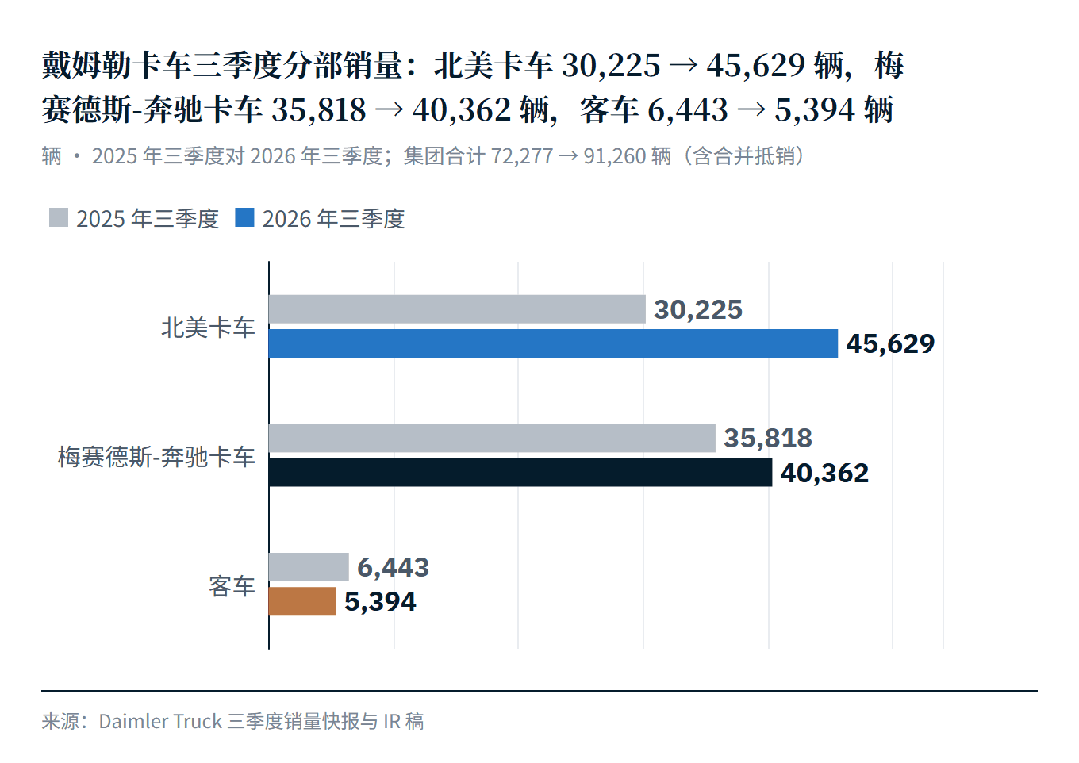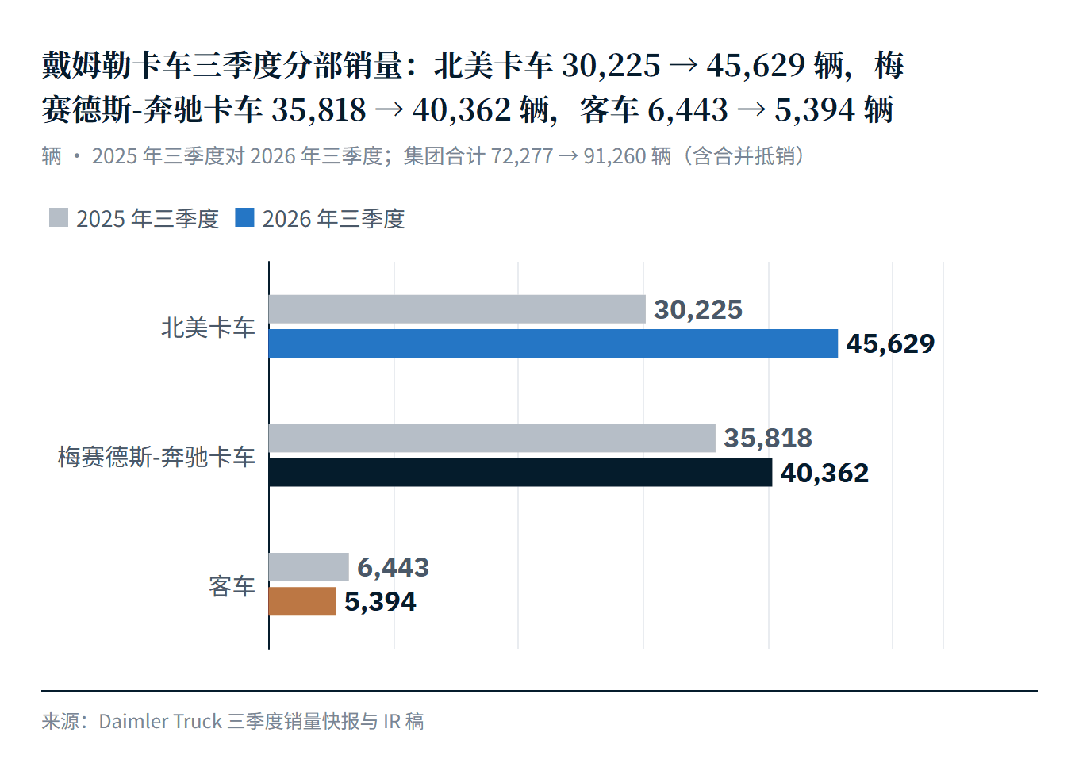
戴姆勒卡车三季度销量91260辆,上年同期72277辆。新增的18983辆里,北美卡车占15404辆,约八成;北美卡车调整后销售回报率从6.4%升到12.1%,而梅赛德斯-奔驰卡车从6.5%降到6.3%。集团调整后EBIT从6.48亿欧元升到11.24亿欧元,工业业务调整后销售回报率9.1%,上年同期6.2%;按前三季度算仍是7.1%,低于上年同期的8.4%,全年指引维持7%到9%。
PACCAR旗下除了DAF,还有美国的肯沃斯(Kenworth)和彼得比尔特(Peterbilt)。它三季度卡车分部税前利润4.545亿美元,上年同期1.025亿美元,税前利润率约8.1%,上年约2.3%。按地区看,美国和加拿大营收50.17亿美元,上年39.80亿美元;欧洲营收17.03亿美元,上年16.77亿美元,几乎持平;欧洲新车交付10400辆,上年同期10100辆。配件业务税前利润4.044亿美元,上年4.10亿美元。
戴姆勒新增的利润主要来自北美卡车,PACCAR的营收增量几乎都在美国和加拿大;只看集团数字,会高估欧洲业务的改善幅度。
利润率0.5%到12.3%
斯堪尼亚三季度营收491亿瑞典克朗,增长5%,调整后营业利润率12.3%,上年同期11.1%;斯堪尼亚总裁在季报里强调的是服务网络和三季度推出的新产品。沃尔沃集团卡车业务调整后营业利润90.50亿瑞典克朗,按欧洲央行9月30日汇率折合约7.99亿欧元,利润率11.1%,上年同期9.1%。TRATON把集团利润改善归到服务业务、金融业务以及销量、价格和产品组合,关税和原材料成本上涨抵消了一部分。
梅赛德斯-奔驰卡车营收53.63亿欧元,增长10%,调整后EBIT 3.37亿欧元,增长6%,调整后销售回报率6.3%。依维柯卡车业务营收20.99亿欧元,增长4.5%,调整后EBIT 1000万欧元,上年同期5900万欧元,利润率从2.9%降到0.5%,同期它的欧洲中重卡交付增长22%。依维柯说,利润主要受轻型商用车竞争拖累,欧洲重卡仍保持价格纪律;集团层面还提到质量投入和不利的产品组合。依维柯已完成要约收购,现在是印度塔塔汽车(Tata Motors)旗下企业。
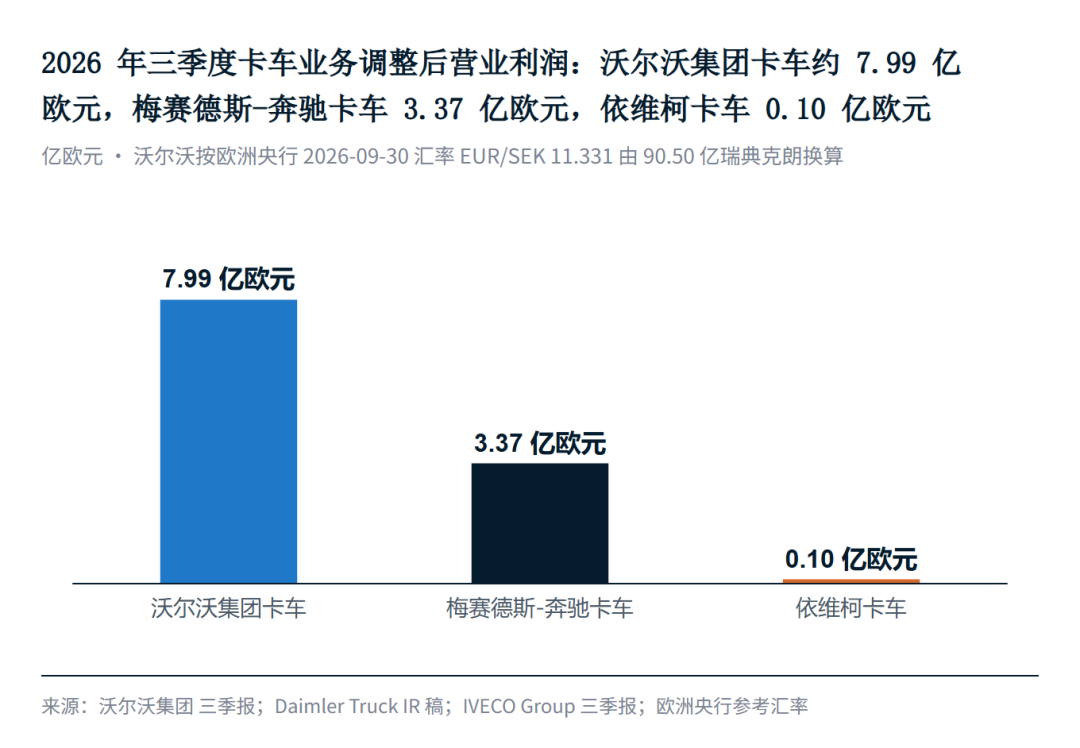
梅赛德斯-奔驰卡车调整后销售回报率2023年三季度9.9%,2024年三季度6.4%,2025年三季度6.5%,今年6.3%。MAN前三季度调整后营业利润率6.2%,上年5.6%。
同一轮订单回升,梅赛德斯-奔驰卡车和依维柯卡车卖得更多,利润率却比上年低;利润率上升的是斯堪尼亚和沃尔沃卡车,回升的好处在各家之间分得很不均匀。
纯电订单涨、交付降
沃尔沃集团三季度纯电卡车订单1928辆,增长163%,交付878辆,下降17%,这两个数是集团全球各吨位合计。沃尔沃品牌在欧洲重卡整体市场的份额是19.5%,上年19.3%;在欧洲纯电重卡市场的份额却从27.6%降到14.1%,同属沃尔沃集团的雷诺卡车从17.0%降到8.7%。戴姆勒卡车三季度卖出纯电卡车和客车1207辆,上年同期1679辆,下降28%。
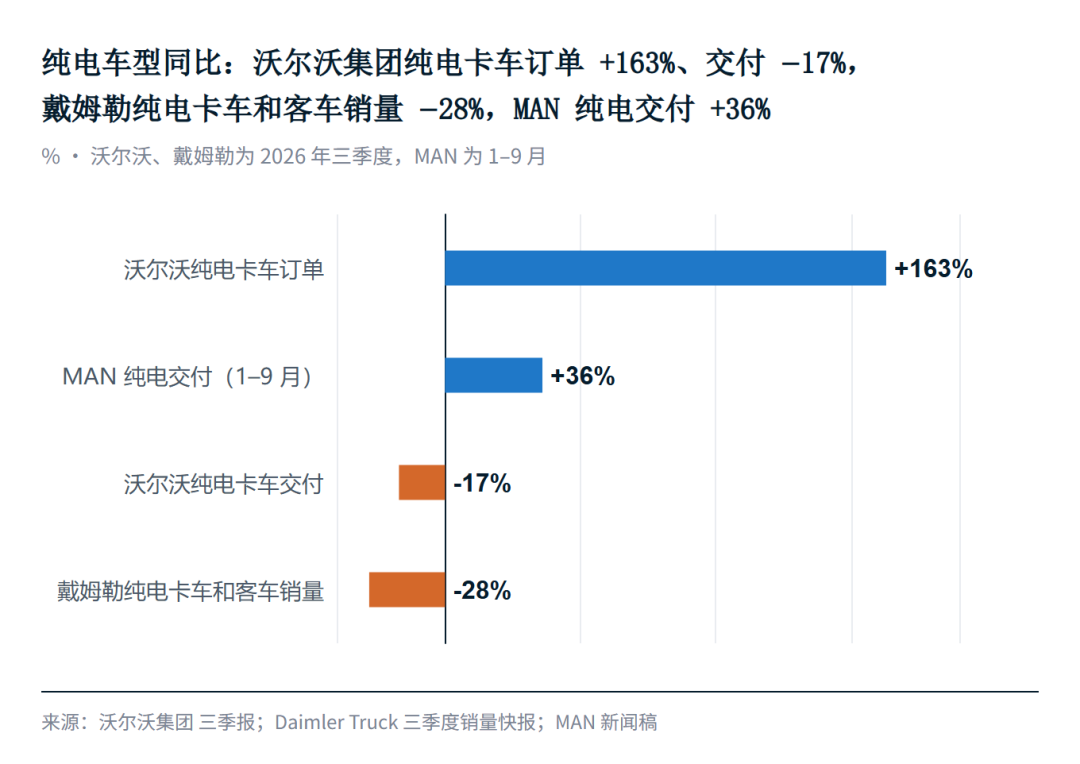
MAN的纯电交付在增长:前三季度1480辆,增长36%,其中卡车805辆、客车675辆。整个市场也在涨:ACEA数据显示,前三季度欧盟可充电卡车(含纯电和插电式混合动力)增长49.8%,占新卡车注册的5.3%。
沃尔沃和雷诺两个品牌在纯电重卡里的份额一年减半,在一个总量增长的细分市场里,现有份额还远没有固定下来。
欧洲总盘稳定在30万辆左右
按沃尔沃的预测,欧洲30国重卡明年比今年多五千辆左右;PACCAR的区间是今明两年都在30万到32万辆。总量增长有限,中国品牌进入欧洲的销量更多要靠替代现有品牌的份额。现有OEM的处境差别很大:斯堪尼亚和沃尔沃卡车利润率在11%以上,依维柯卡车业务只有0.5%,它自己说压力主要来自轻型商用车。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
接下来四季度各家欧洲订单是否继续增长,梅赛德斯-奔驰卡车的销售回报率能否止跌,以及沃尔沃集团1928辆纯电订单的交付进度。对准备进入欧洲的中国卡车企业,要比较的不只是车价,还有对手的利润率和服务网络;纯电重卡的份额正在重新分配,谁在接手这部分份额,比市场总量更值得跟踪。