原创研报 · 2026-11-20
欧洲电动商用车 2026 年前三季度:客车、VAN、卡车的电动份额与配套条件
欧盟新客车、VAN、卡车的可外接充电份额,买家与资金安排,公共充电缺口与英欧原产地规则
本报告依据 ACEA 前三季度注册数据,对比欧盟新客车、VAN、卡车的动力构成,再以佩斯卡拉电动客车招标、五国 VAN 零排放份额与总拥有成本、11 月电动重卡租赁与柴油牵引车订单为例,说明三类车各自的买家、资金和充电安排,最后列出公共充电与 2030 年目标的差距,以及 2027 年英欧原产地规则收紧的关税代价。数据截至 2026 年 11 月 12 日。
下载完整 PDF PDF · 10 页 · 730 KB
在微信里打不开时,点右上角「…」选择「在浏览器打开」,或在电脑上访问 automusic123.cn/r/454。
核心发现
- 2026 年前三季度欧盟新注册客车、VAN、卡车中可外接充电的份额分别为 26.4%、14.1%、5.3%,柴油份额在 58.4% 到 91.7% 之间;新 VAN 零排放份额荷兰为 79%,德国 12%,西班牙、意大利、波兰只有 4% 到 6%。
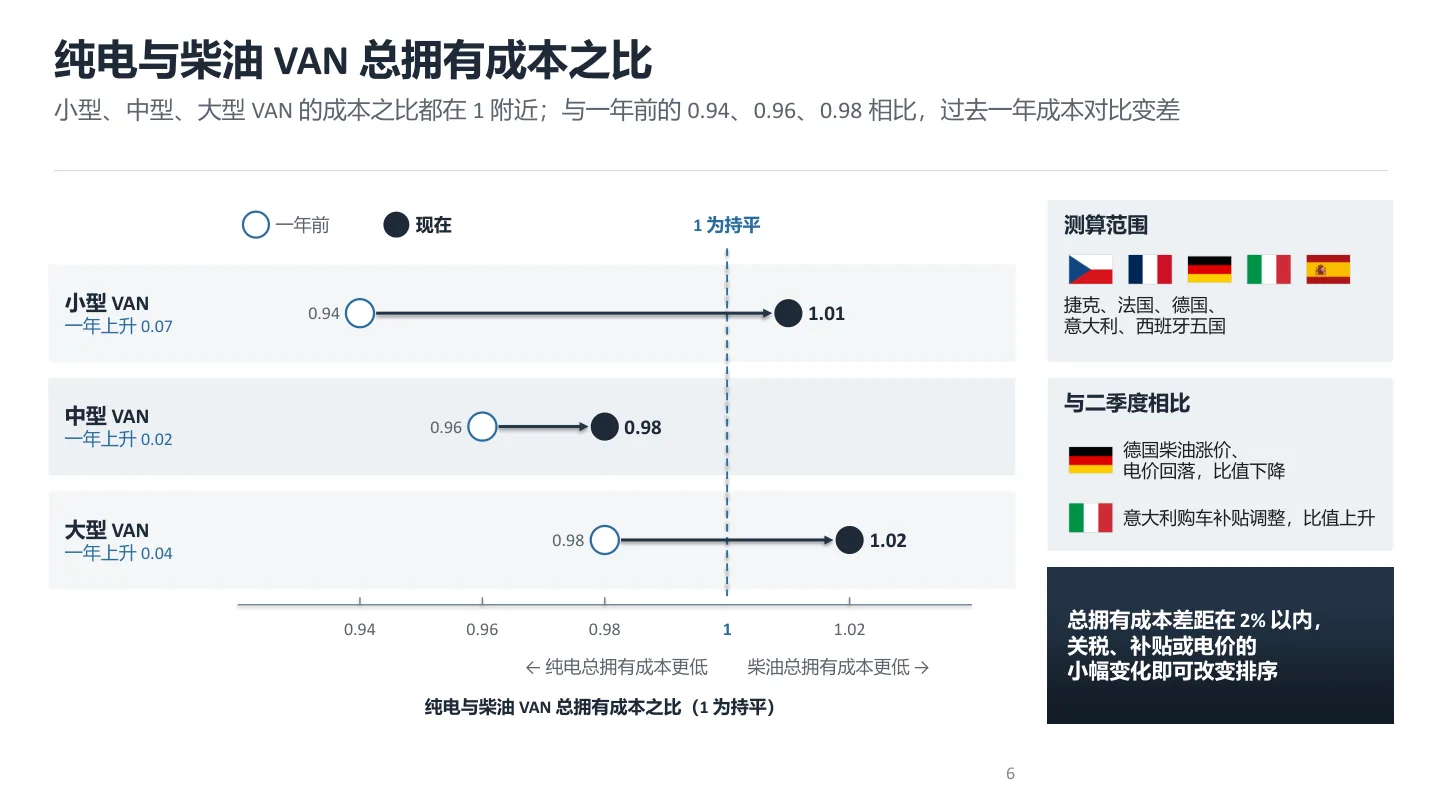
- 五国测算中纯电与柴油 VAN 的总拥有成本之比为 0.98 到 1.02,一年前为 0.94 到 0.98;11 月电动重卡的三笔租赁安排合计 74 辆,同期依维柯一单就是 100 辆柴油牵引车。
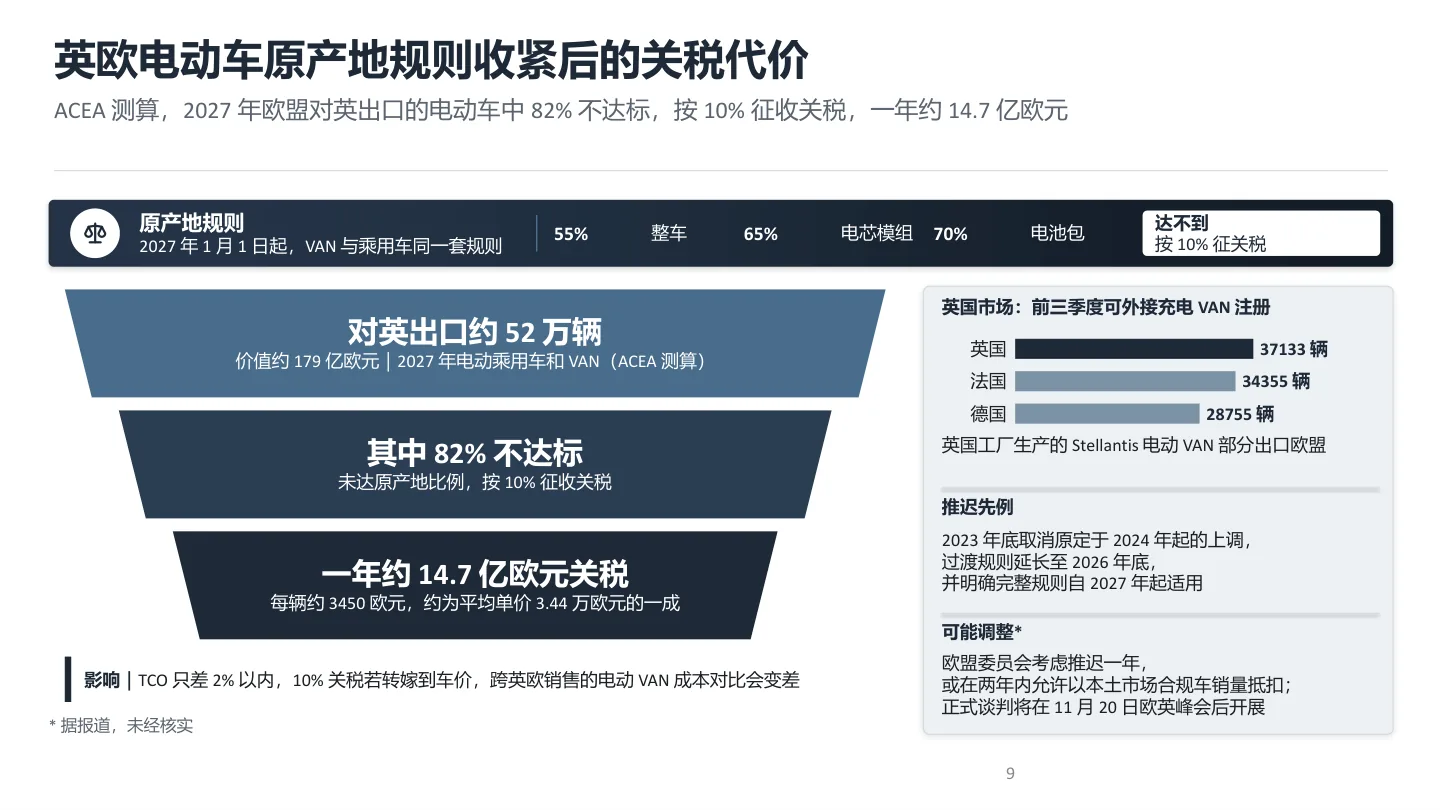
- 欧盟公共充电点约 120 万个,为 2030 年 350 万个目标的 34%;ACEA 测算 2027 年欧盟对英出口的电动车中 82% 达不到原产地规则,按 10% 征税一年约 14.7 亿欧元。
内页预览
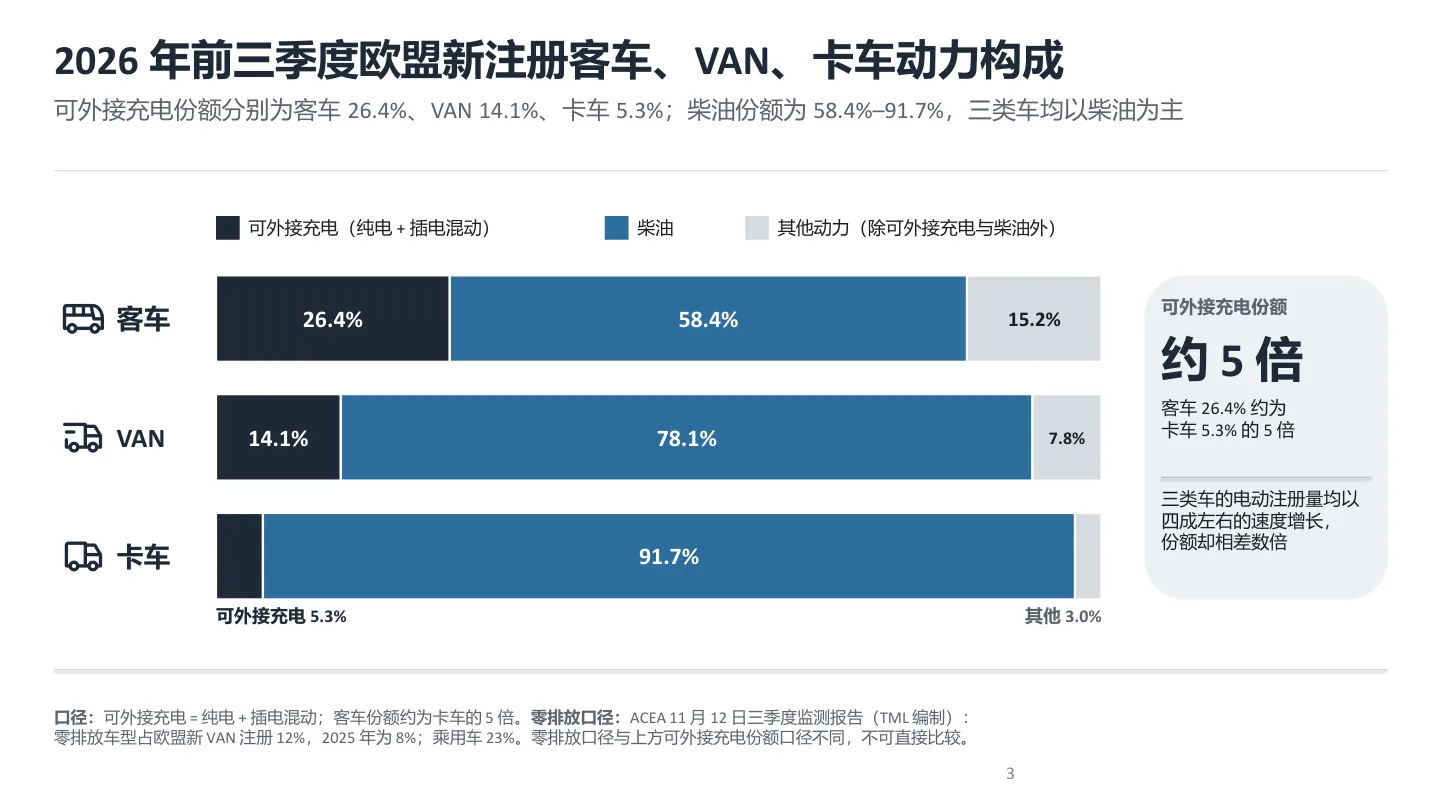
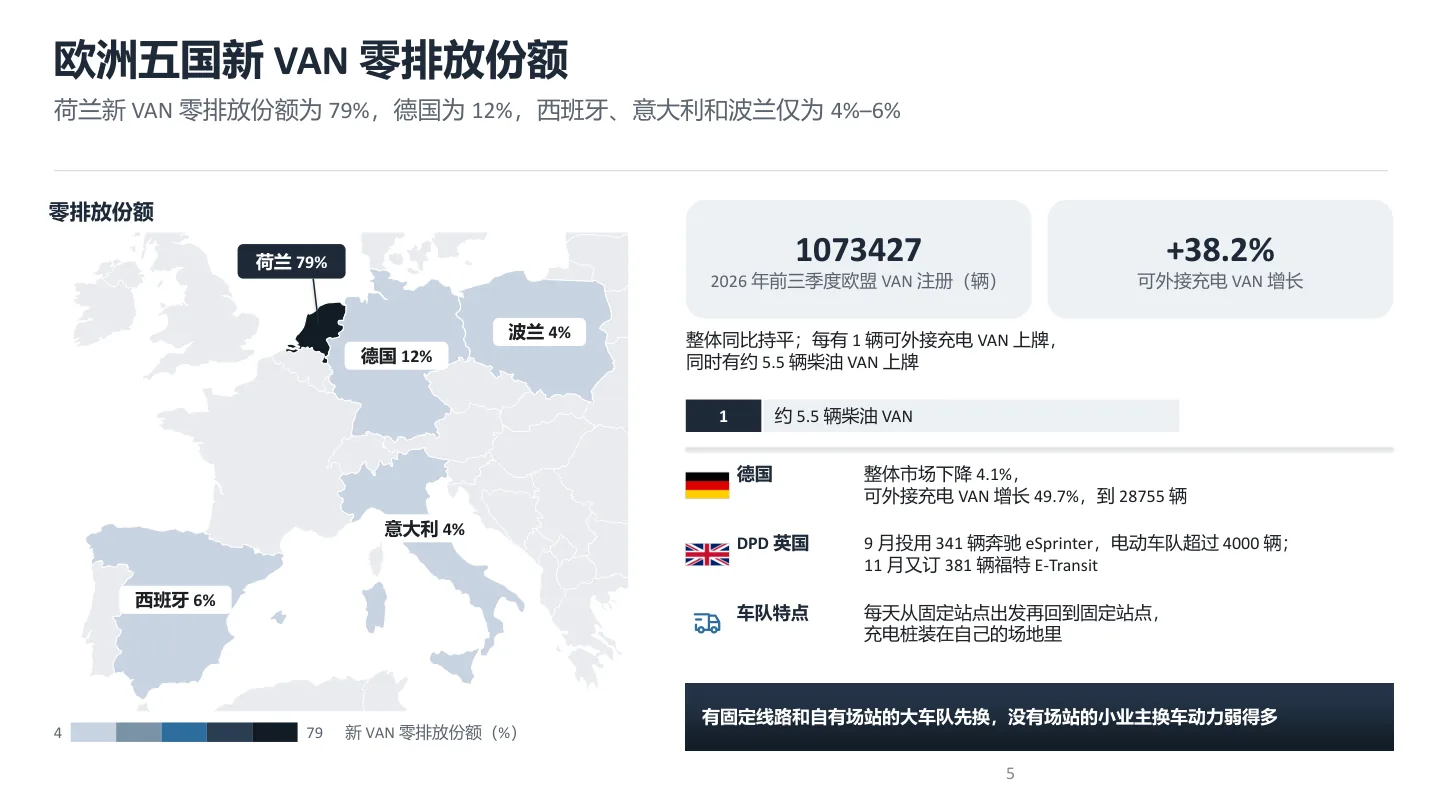
点图看大图;完整 10 页请下载 PDF。
报告目录
- 三类电动商用车的份额、买家与充电2
- 2026 年前三季度欧盟新注册客车、VAN、卡车动力构成3
- 佩斯卡拉电动城市客车招标与欧盟零排放时间轴4
- 欧洲五国新 VAN 零排放份额5
- 纯电与柴油 VAN 总拥有成本之比6
- 11 月订单对照:电动重卡租赁 74 辆,柴油牵引车 100 辆7
- 欧盟公共充电与 2030 年目标的差距8
- 英欧电动车原产地规则收紧后的关税代价9
- 三类电动商用车的买家、资金安排与充电方式10
先读文章版
同一主题的文章版可直接在线阅读,含正文论证与数据来源链接。
更多原创研报
- 中国车企在欧洲以外的市场:进入方式取决于各国的关税和本地化要求 →2026-11-19
- 欧洲电动客车洗牌:注册量增长 49%,份额向有资本支撑的厂商集中 →2026-11-19
- 欧洲电动重卡总拥有成本:德国已与柴油车持平,优势主要来自通行费减免 →2026-11-19