15%关税下车企扩产美国:欧洲受冲击的是奥迪出口与零部件
本田扩建、丰田从墨西哥迁回、奥迪新建,三笔美国投资性质不同,直接替代欧洲对美出口的只有奥迪,最早2031年满产。欧洲零部件企业受影响更早:整车在美组装后,采购转向北美本地。
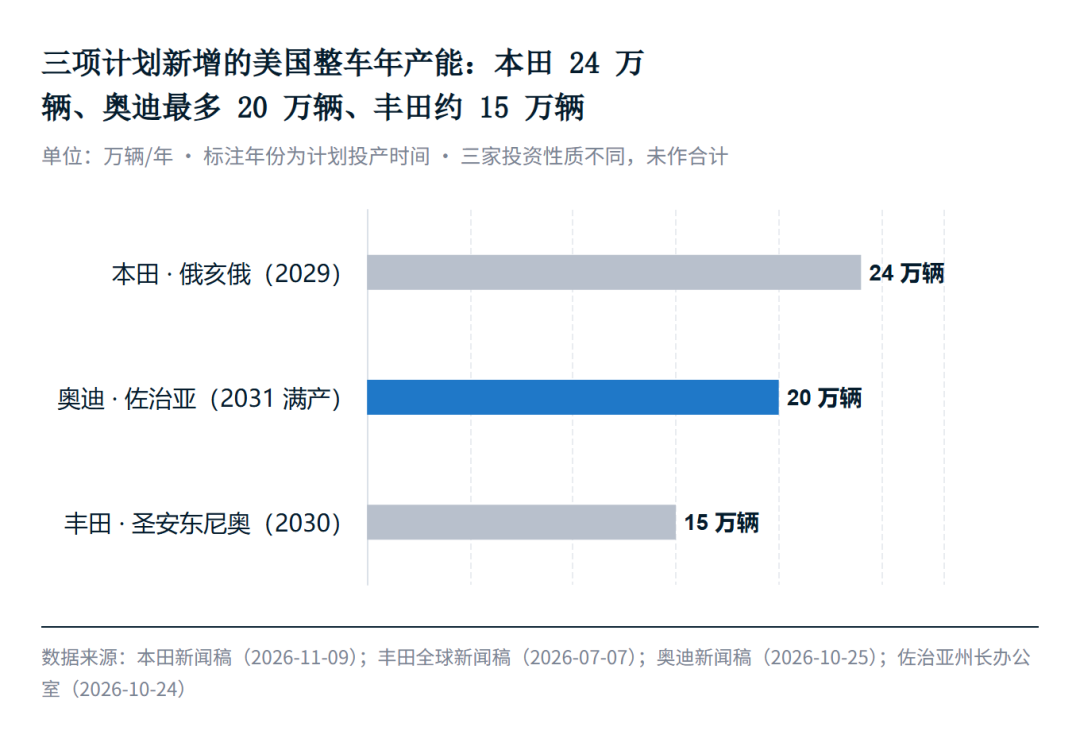
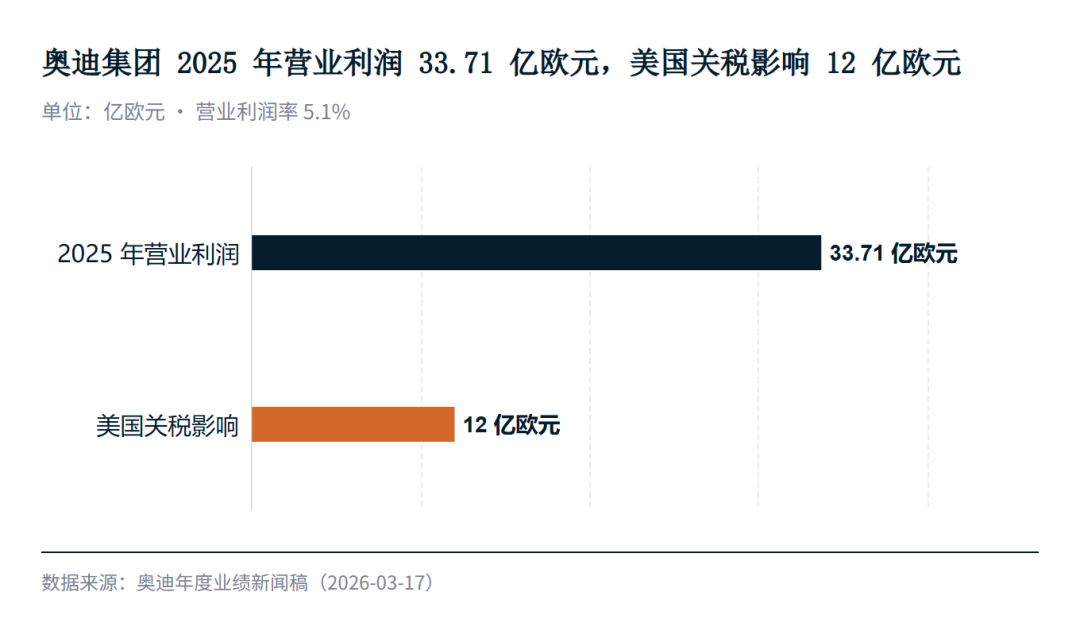
10月25日,奥迪宣布计划在美国佐治亚州建设第一座工厂,投资约40亿美元,年产能最多20万辆,生产面向北美市场的高端SUV。奥迪此前在美国销售的汽车,都从欧洲或墨西哥工厂来。2025年,美国关税使奥迪集团的营业利润减少12亿欧元,约相当于当年营业利润33.71亿欧元的36%。
两周后的11月9日,本田宣布在俄亥俄州再建一座整车厂。更早的7月,丰田宣布扩建得州圣安东尼奥工厂,把Tacoma皮卡的生产从墨西哥迁至该厂。车企正在把产能搬回美国。
本田在已有的俄亥俄生产网络上扩建,丰田在北美内部把产量从墨西哥转到得州,只有奥迪的新工厂会替代从欧洲运往美国的车,而且要到2031年前后才满产,建厂决定还须经大众集团相关委员会批准。就这三笔投资而言,直接替代欧洲整车厂对美出口的只有奥迪,时间也较晚;对欧洲零部件企业,影响来得更早,也更持续。整车在美国组装后,采购会更多转向北美本地。
扩建、新建、迁回: 三笔投资各自替代谁的产量
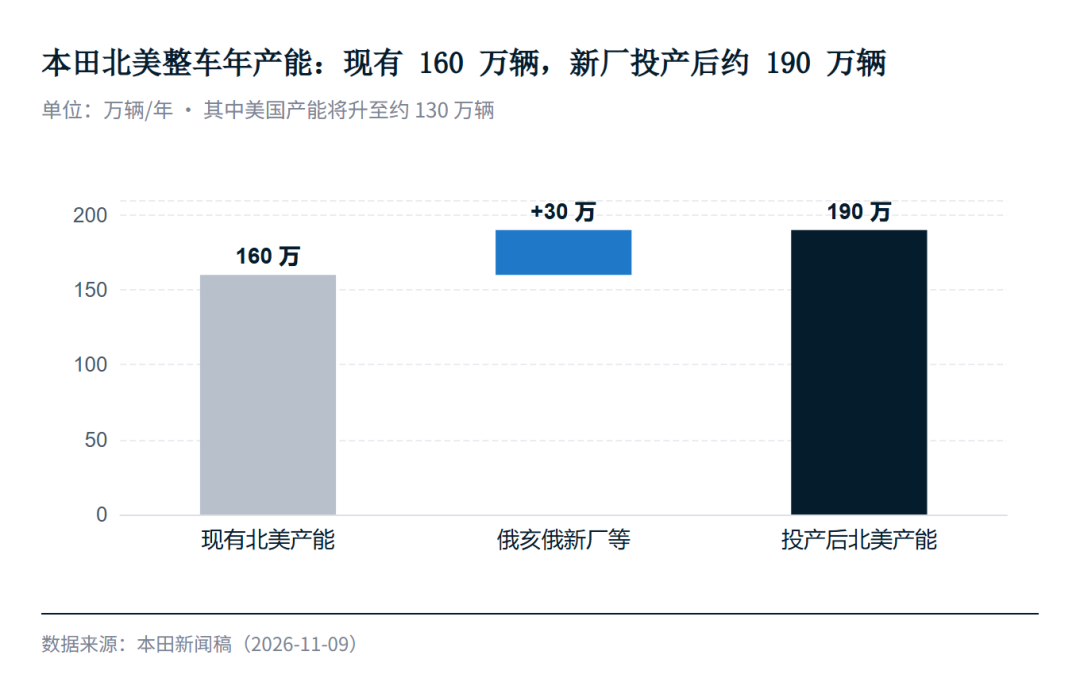
本田的新厂位于玛丽斯维尔和东利伯蒂两座现有工厂之间,是它在俄亥俄的第四座整车厂,投产仍需政府最终批准。建成后,本田在美国的整车年产能约130万辆,北美年产能从160万辆升至约190万辆。同一轮投资还为俄亥俄和佐治亚的变速箱厂增设混动系统产线,将俄亥俄的混动系统产能提高250%,在阿拉巴马工厂新增V6混动发动机。新厂可以生产混动、燃油和纯电车。
这座工厂主要服务于本田的混动计划。本田今年3月取消了原计划在北美生产的三款纯电车,2025财年(截至2026年3月)电动车相关损失合计15778亿日元,其中14536亿日元计入营业利润;在5月的业务说明会上,本田定下目标,到2030年3月底前在全球推出15款新一代混动车,以北美为主。
丰田圣安东尼奥工厂2025年生产197506辆,车型是Tundra和Sequoia。新增的第二条整车生产线2030年投产,年产能增加约15万辆,用约四年时间把Tacoma从墨西哥下加利福尼亚工厂转至该厂。这部分产量原本就在北美生产,丰田调整的是墨西哥和美国之间的分工。
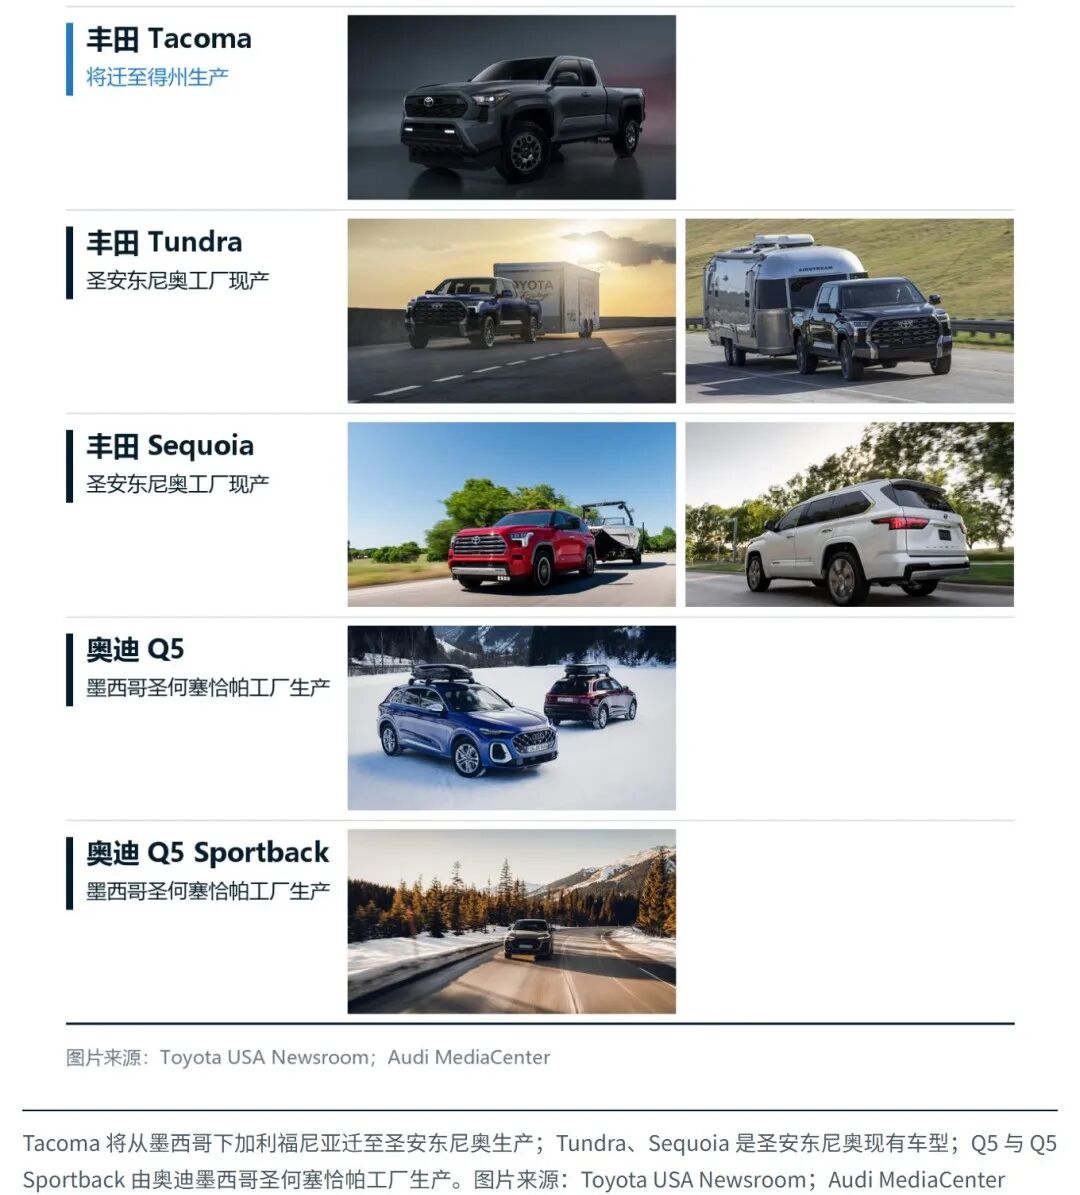
奥迪把这座工厂称为继欧洲和中国之后的第三大生产支柱。按佐治亚州政府公布的时间表,2027年平整场地,2028年开始建设,2031年满产。奥迪在北美现有的生产基地是墨西哥圣何塞恰帕工厂,2025年生产146784辆Q5和Q5 Sportback。2025年奥迪在北美(不含墨西哥)交付202143辆,比上年减少12.2%。
三家车企中,只有奥迪的新产能对应欧洲工厂的出口量,本田和丰田的新增产能与欧洲工厂没有直接替代关系。
关税从2.5%到15%
美国此前对进口乘用车征收2.5%的最惠国关税。2025年4月3日起,美国援引232条款,在2.5%之外对进口汽车再加征25%,欧洲乘用车的综合税率升至27.5%。美欧8月21日发表联合声明,把欧盟乘用车的综合关税定为15%,9月25日在联邦公报公告实施,8月1日以后入境的车均按15%计。与2025年以前相比,欧洲车进入美国的关税增加了12.5个百分点。
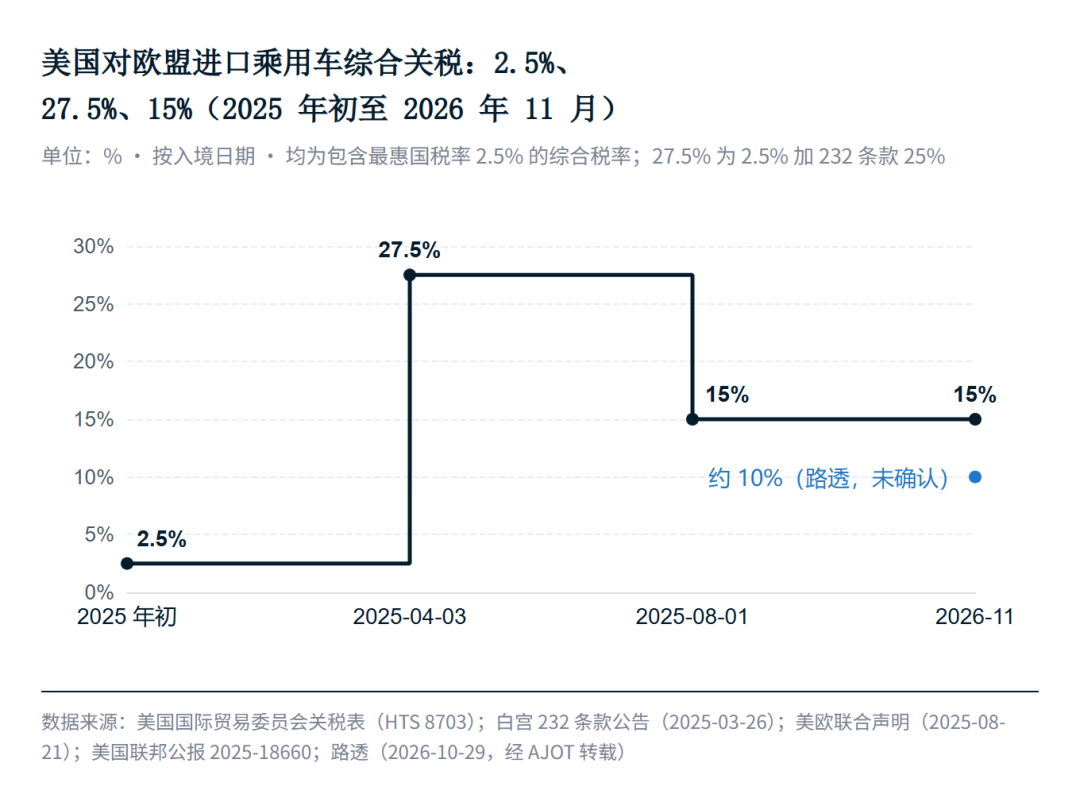
奥迪集团的12亿欧元,指的是关税对2025年营业利润的影响。这一年里既有4至7月的27.5%,也有8月以后的15%。路透10月29日援引两名知情人士报道,为促成佐治亚工厂项目,美国政府已答应给奥迪减免关税;奥迪曾要求把15%降至7.5%,美国商务部预计会同意降至约10%。奥迪拒绝置评,这一减免尚未得到公开确认。
日本车企也把关税纳入了采购计划。本田在5月的业务说明会上说,要把电机、逆变器总成及零部件的本地化率提高到现有水平的四倍以上,理由之一是缓解美国关税的影响。
如果减免得以实施,欧洲车进入美国就不再统一适用15%的税率。在美国大额投资的企业能获得更低税率,仍从欧洲本土出口、又没有美国建厂计划的车型,价格劣势会扩大。
欧盟对美汽车出口少了两成
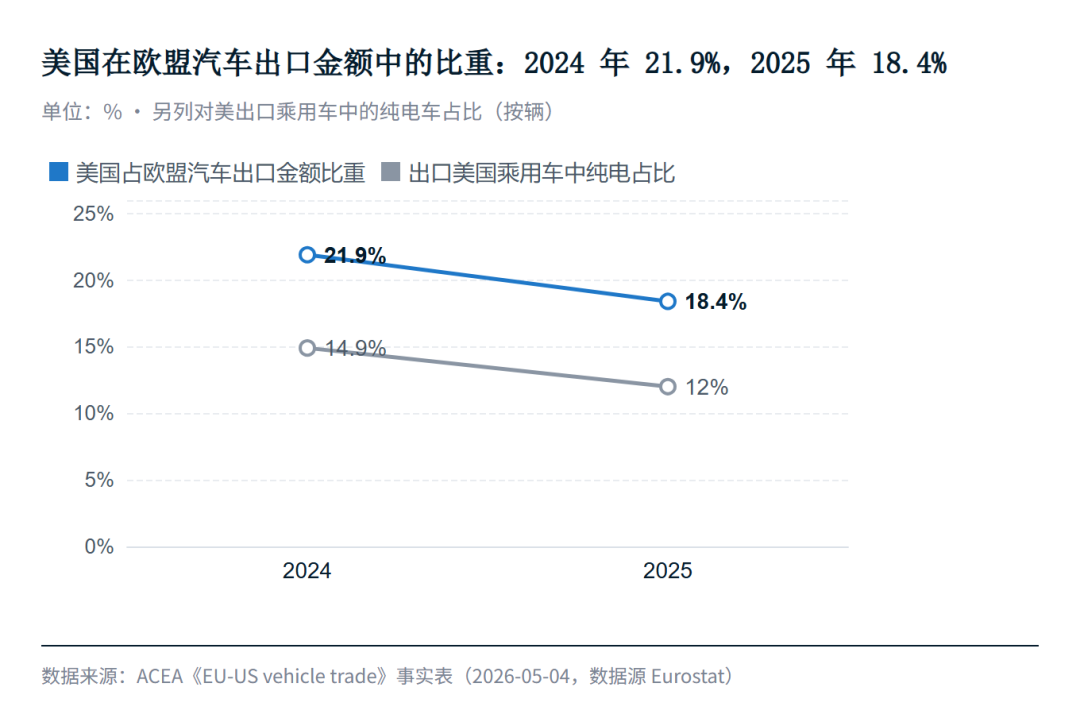
欧洲汽车制造商协会(ACEA)5月发布的事实表显示,2025年欧盟对美国的汽车出口金额下降21.7%,降到310亿欧元。其中乘用车667794辆、309亿欧元,平均每辆约4.63万欧元。美国在欧盟汽车出口金额中的比重,从2024年的21.9%降至18.4%。
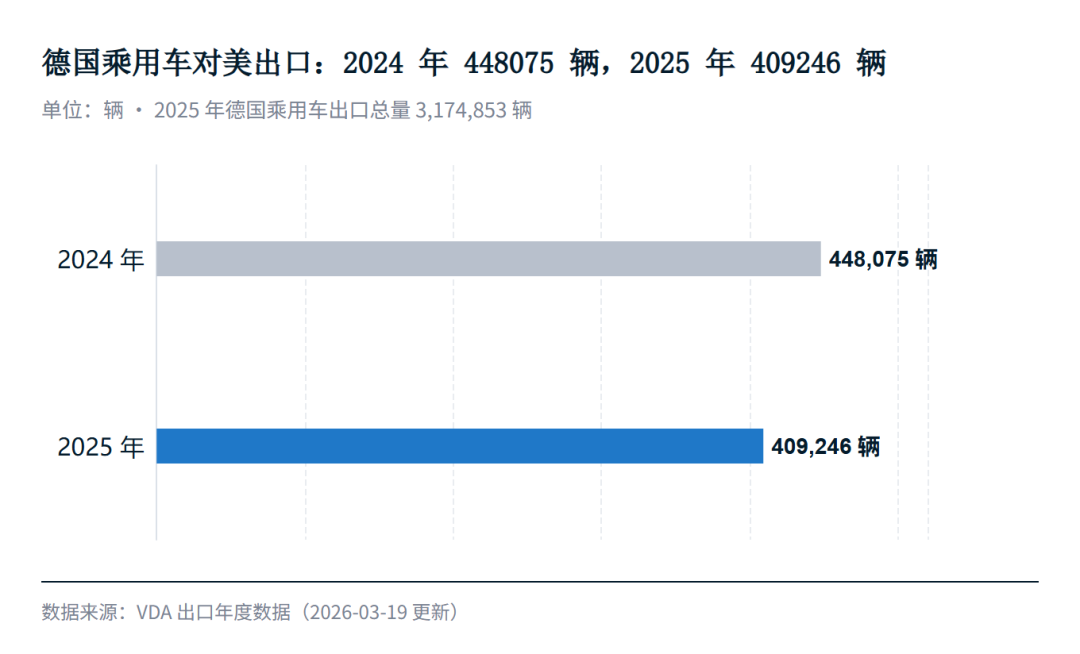
德国汽车工业协会(VDA)的数据显示,德国乘用车对美出口从2024年的448075辆降至2025年的409246辆,减少约3.9万辆,下降9%。美国约占德国乘用车出口量的12.9%。
ACEA的全年经济报告直接将对美乘用车出口下降21.4%归因于关税。这个数字只统计乘用车。出口美国的车中,纯电车占比从14.9%降至12%,出口结构本身在变;德国乘用车对中国的出口同年下降45%,降至98313辆,德国车企的出口压力并不只来自美国。奥地利工业媒体的综述也指出,这些数字无法清楚区分关税、需求变化和长期生产国际化各自的影响。出口下滑是建厂决定的背景之一,但一座2031年才满产的工厂,考虑的是未来十年的税率和美国需求,并非对一年出口数字的反应。
奥迪最晚去美国
宝马斯帕坦堡工厂1994年投产,2025年生产412799辆X系列,出口近20万辆,出口额90亿美元,约48%的产量用于出口。按美国商务部的数据,宝马是美国按金额计最大的汽车出口商。大众查塔努加工厂2011年投产,至今累计生产超过185万辆。
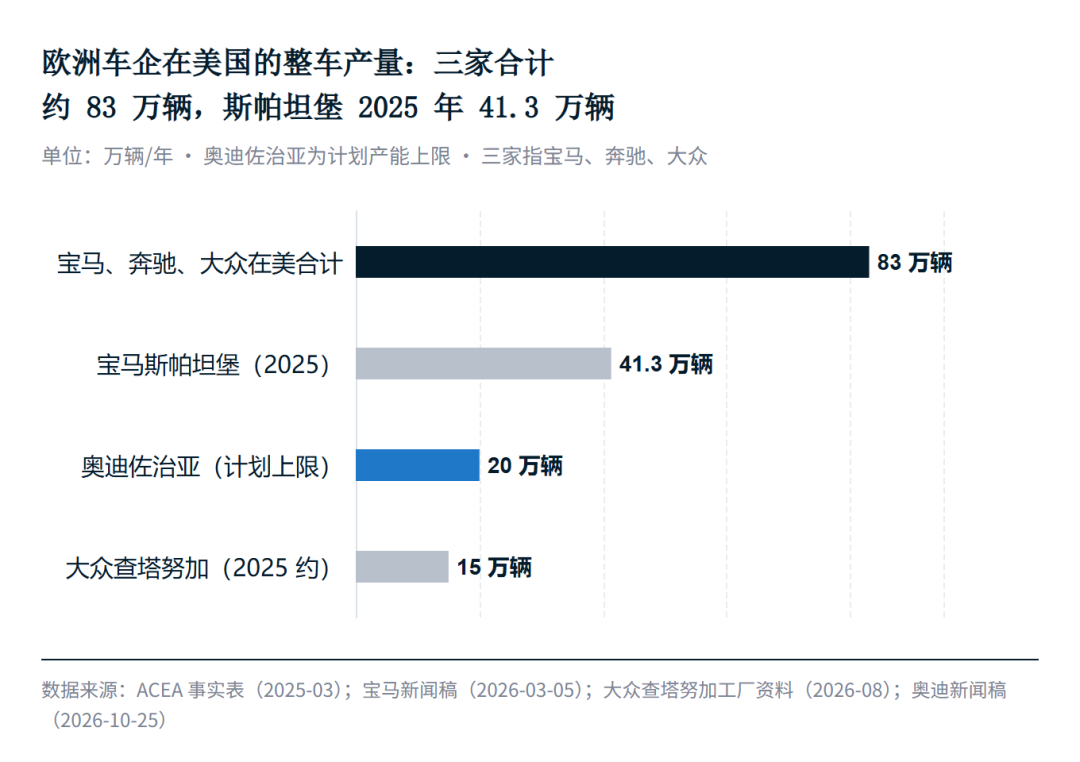
ACEA去年3月的事实表统计,宝马、奔驰、大众三家在美国年产约83万辆,其中50%到60%出口。奥迪佐治亚工厂最多20万辆的产能,约相当于这三家在美现有产量的24%。
欧洲车企的美国工厂本来就是出口基地,一半以上的车运往其他市场。奥迪比宝马晚了三十多年才在美国建厂,新厂生产面向北美的SUV,替代的是原本从欧洲运往北美的车。
零部件
宝马的投资已体现出本地采购的方向。11月13日,宝马在南卡罗来纳州Woodruff的高压电池组装厂开业并开始量产,员工300多人、机器人250台,距斯帕坦堡整车厂约24公里,为美国组装的纯电车供应电池包。该厂只组装电池包,不生产电芯。宝马2022年宣布的17亿美元南卡投资中,7亿美元用于Woodruff。
宝马11月还宣布,第六代电芯在美国新增LG新能源为供应商,在欧洲新增三星SDI,与宁德时代、亿纬锂能一起,从2020年代后期起由各自在当地的现有工厂供货。宝马称此为“本地对本地”:零部件尽量在整车厂附近采购,缩短运输距离、提高供应安全。按这一原则,美国组装的车尽量用美国产的电芯,欧洲组装的车尽量用欧洲产的电芯,新增的两家供应商要到2020年代后期才开始供货。
本田将电机和逆变器本地化率提高到四倍以上,也是同样的方向。美国工厂并不自动排斥欧洲供应商,已经在北美设厂的欧洲企业反而可能获得新增订单;受到挤压的是从欧洲本土出口零部件的工厂。
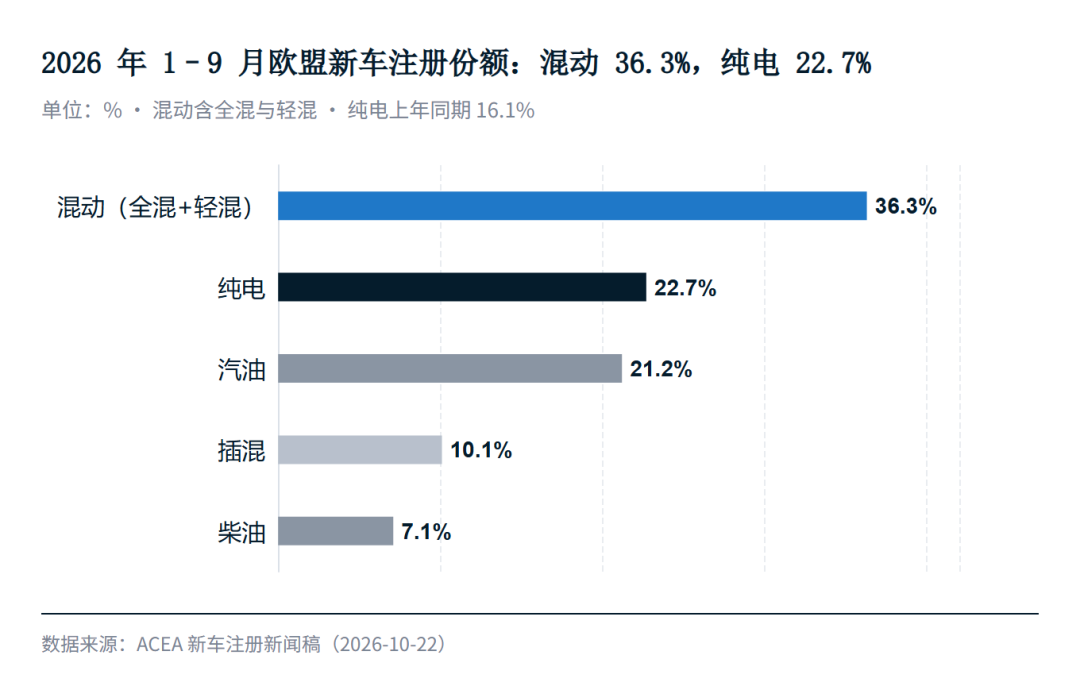
动力组合也在改变零部件需求。本田在美国侧重混动,欧洲市场同样如此:ACEA数据显示,2026年1至9月欧盟新车注册中混动车占36.3%,纯电车占22.7%,上年同期纯电只有16.1%。混动车同时需要发动机、变速箱和电机、电控、电池,供应商的订单取决于具体的动力组合,不只取决于整车产量。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
欧洲本土的成本压力也在加重。大众集团CEO最近接受采访时说,德国的人工成本约是其他欧洲国家的两倍,集团要削减超过10万个岗位。德国零部件企业若想跟随客户赴美设厂,还得先消化本土的成本和产能问题。对欧洲零部件企业而言,关键在于自身是否拥有北美产能、能否赶上这些新车型的供应商定点,而非美国新工厂的投资额。没有北美工厂的供应商,在争取这部分新增订单时处于不利位置。
奥迪的决定和关税减免
本田、丰田的美国投资,主要调整北美内部的生产分工及各自动力路线的安排。欧洲整车厂的对美出口,要等奥迪佐治亚工厂投产后才会被直接替代,到2031年满产前将逐步替代。对欧洲零部件企业而言,北美新车型的采购会先于整车投产确定,这一轮压力会比整车企业更早到来。
数据来源:本田新闻稿(2026-11-09、2026-05-14、2026-03-12)及2025财年业绩材料;丰田新闻稿(2026-07-06)及得州工厂资料页;奥迪新闻稿(2026-10-25)、2025年业绩与交付数据、墨西哥工厂资料;佐治亚州长办公室(2026-10-24);大众集团(2026-10-25);路透(2026-10-29,经AJOT转载);美欧联合声明(2025-08-21);美国联邦公报2025-18660;白宫232条款公告(2025-03-26);ACEA事实表(2025-03、2026-05)、全年经济与市场报告、2026年9月注册数据;VDA出口统计;宝马新闻稿(2022-10-19、2026-03-05、2026-11-09、2026-11-13);大众查塔努加工厂资料;ecomento(2026-11-16);Industriemagazin(2026-11)。