中国客车在欧洲本地化
YES-EU签预约合同拟收购都灵前玛莎拉蒂工厂,STRABAG入股充电运营商R:loaded。意大利1至10月电动客车1818辆,四个中国品牌占31.7%。
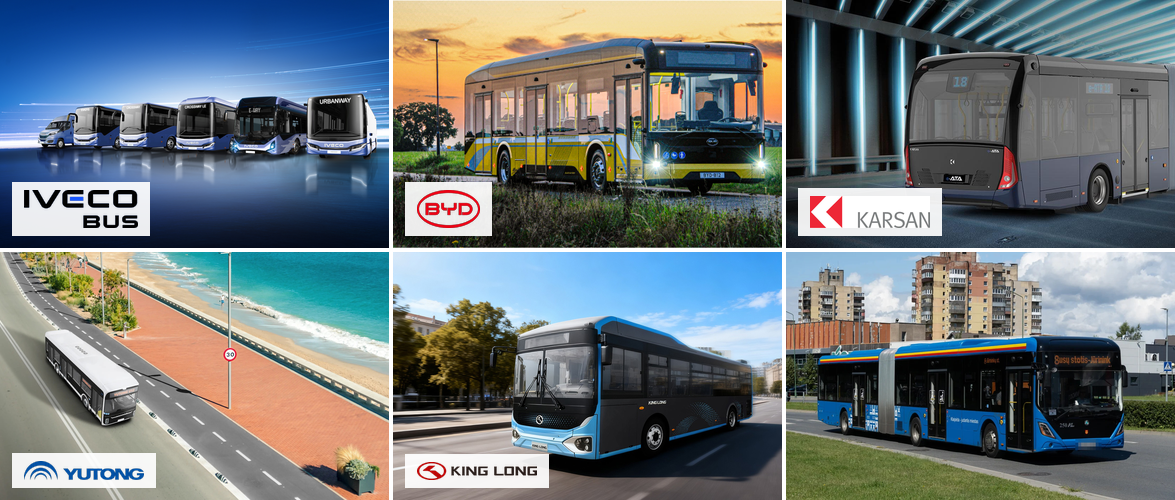
11月12日,瑞士客车进口商YES-EU与Stellantis签署预约合同,准备收购都灵近郊Grugliasco那座停产的玛莎拉蒂Maserati工厂,2028年起造电动客车和电池包。这家公司在意大利投标用的是中车电动CRRC的车。一天后,德国交通基础设施建筑商STRABAG买下充电运营商R:loaded的50%股权。背后是同一种采购方式:欧洲的公交公司和高速公路管理方把车或充电桩连同多年的维护、运营一并招标,进口商和工程公司要接这类合同,售后、电池维修或运营得在当地有人做,有的开始买厂、入股。目前落到合同上的只有一部分,其余是初步协议、框架入围和投标名次。
意大利市场
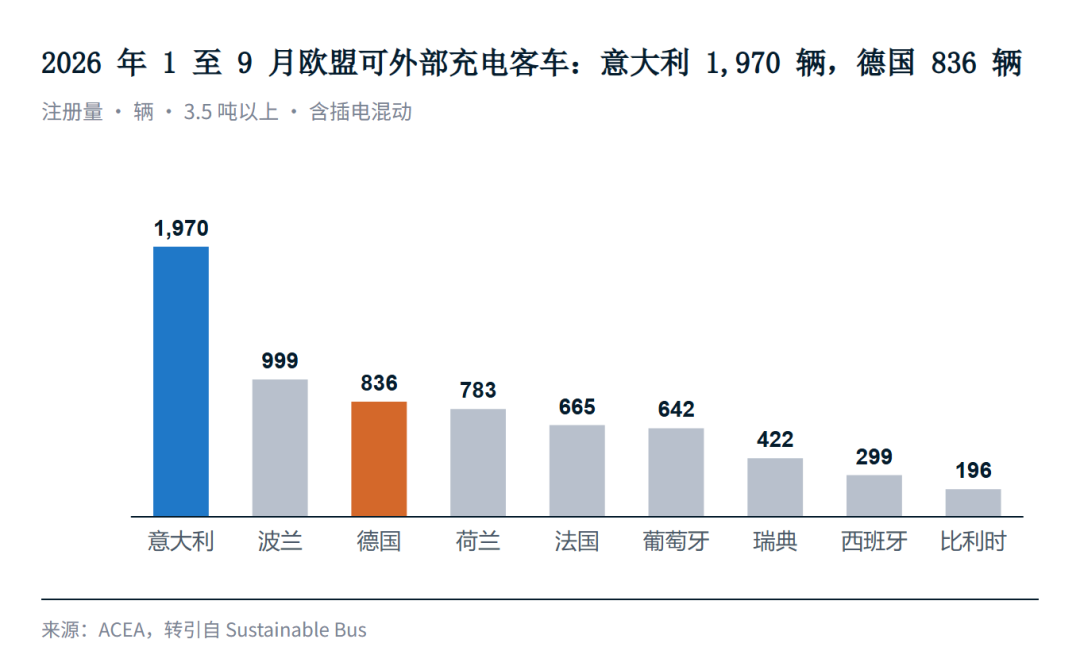
今年欧盟客车注册量最大的国家是意大利。按欧洲汽车制造商协会ACEA的统计,前九个月意大利注册客车5338辆,可外部充电的有1970辆,是去年同期的两倍多;德国同一口径只有836辆,同比下降30.4%。
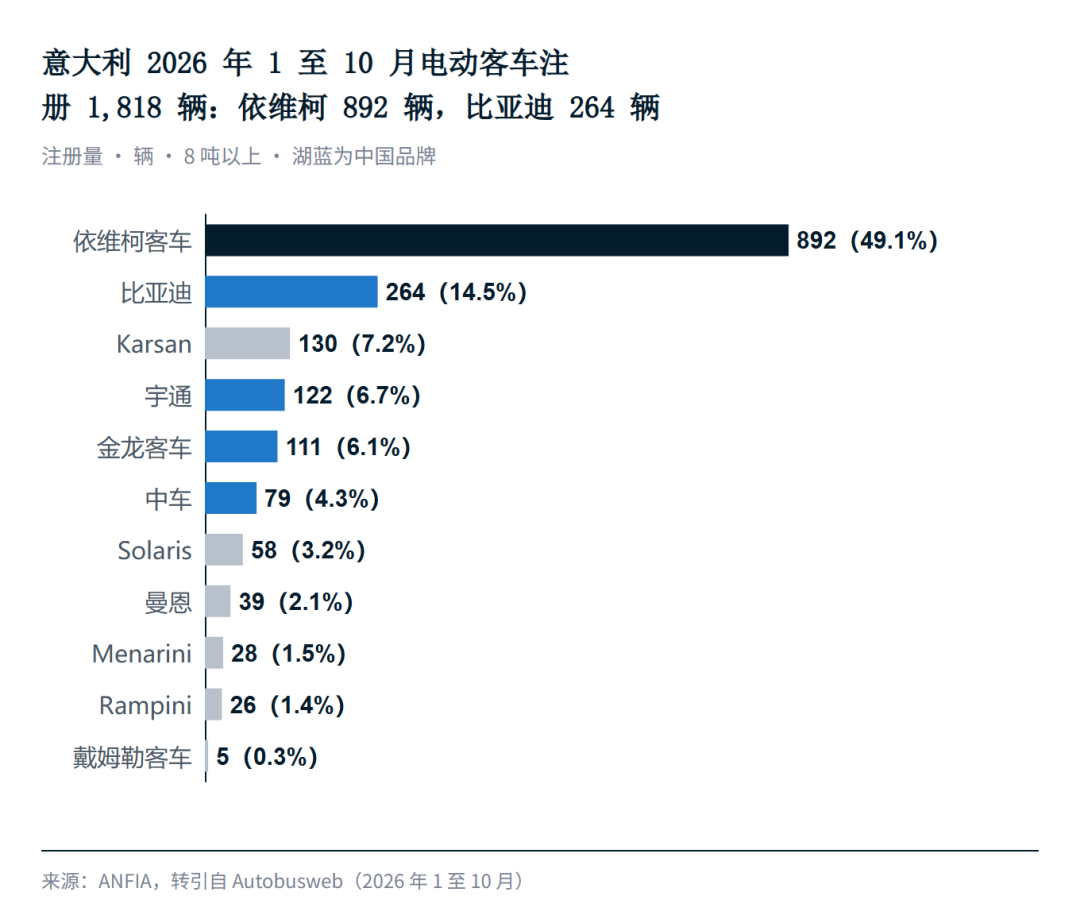
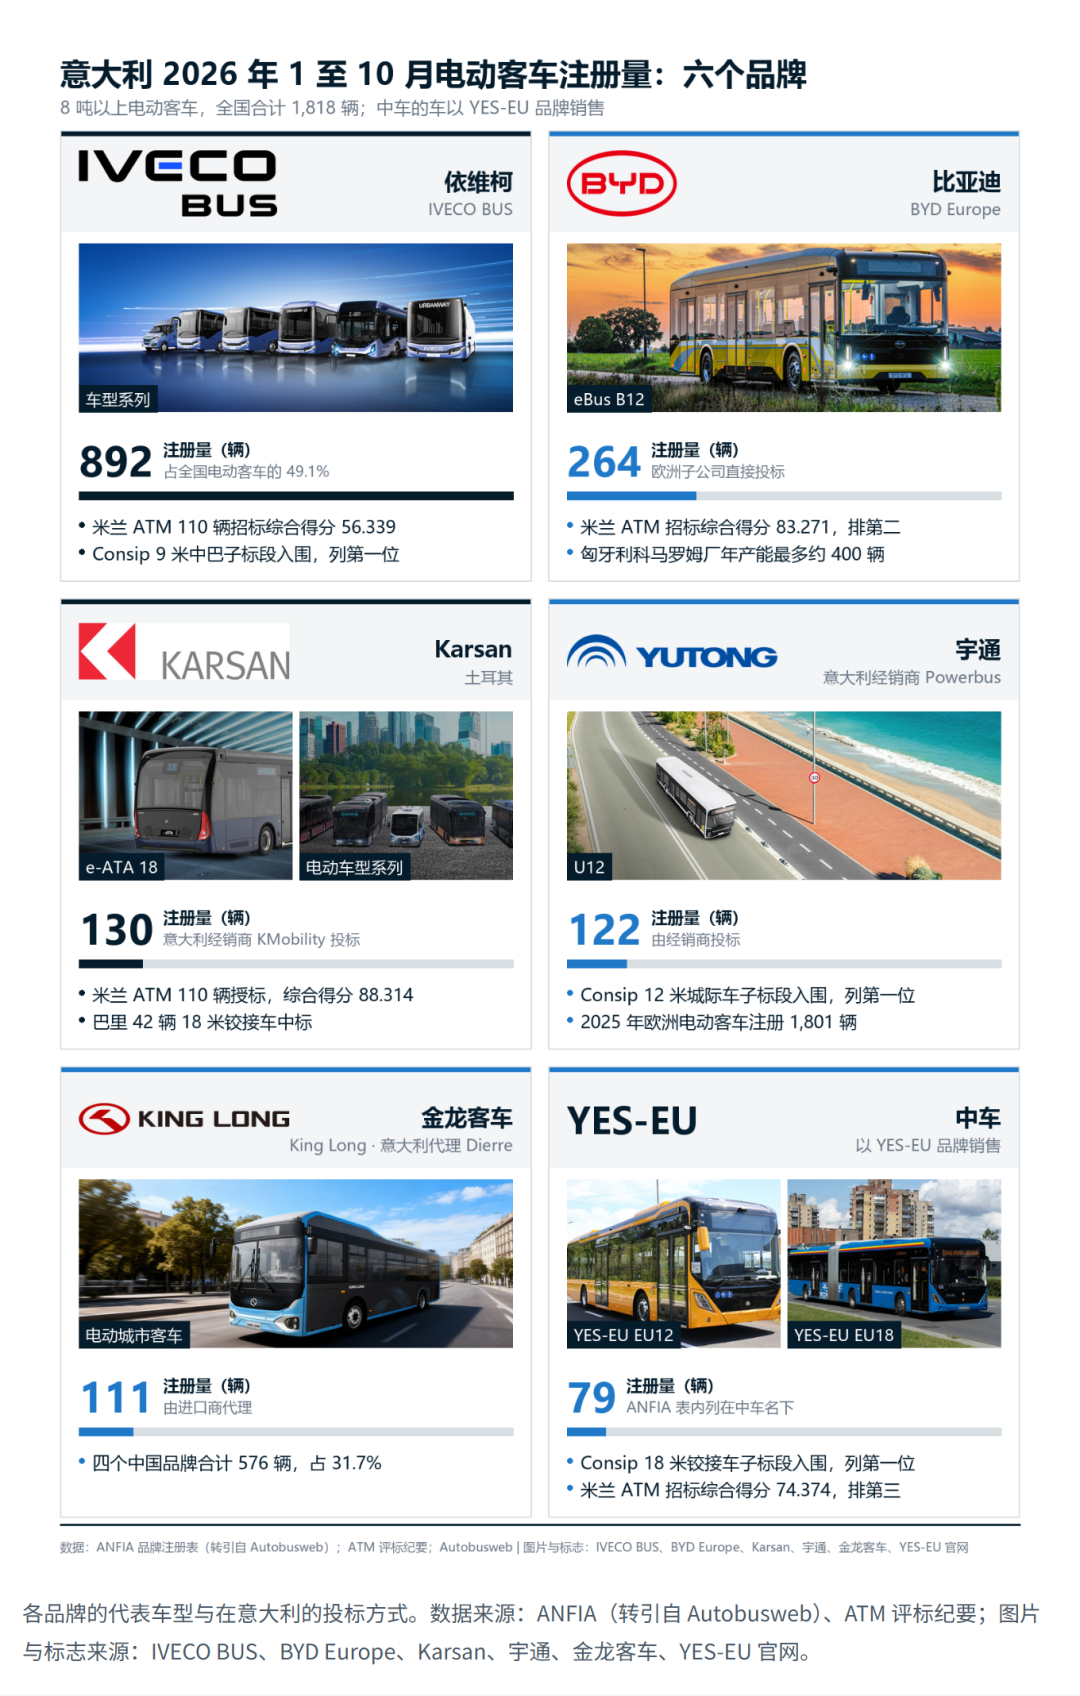
意大利汽车工业协会ANFIA按品牌统计了8吨以上的电动客车,1至10月共1818辆,比去年同期多85.7%。城市客车里,每10辆新车约有8辆是电动的。
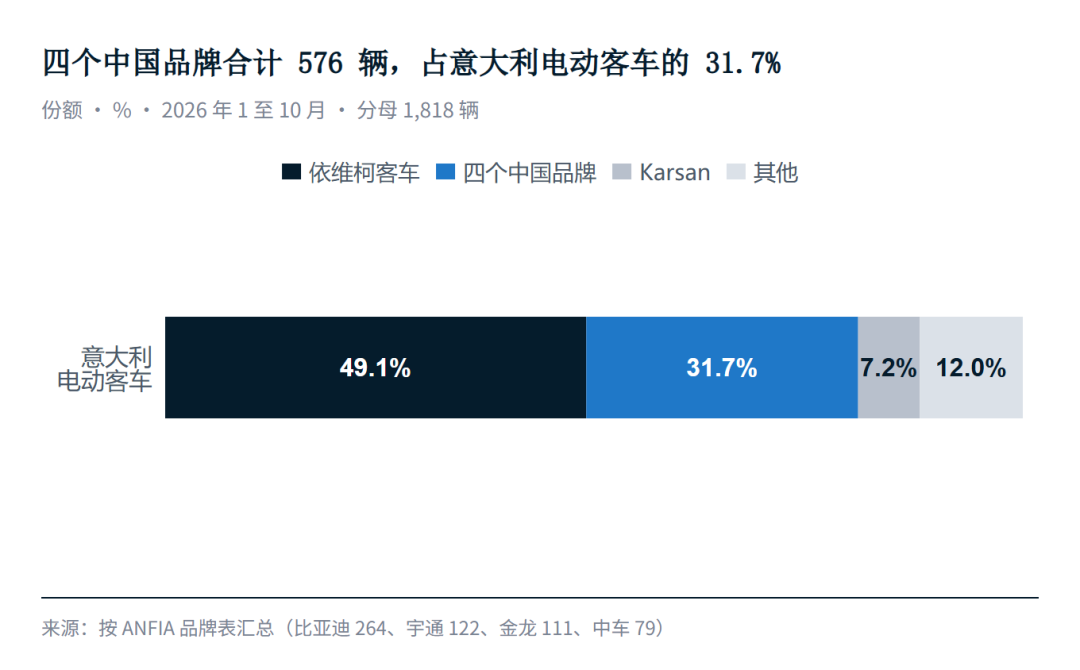
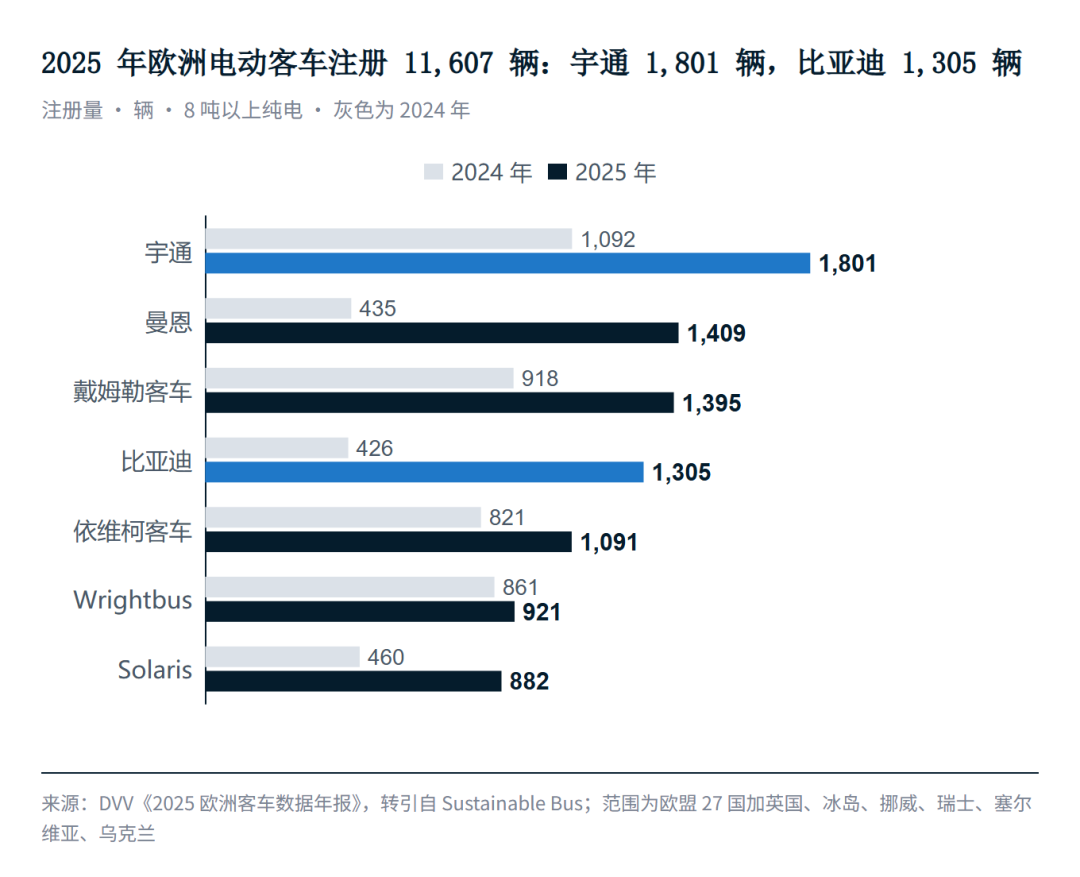
比亚迪、宇通、金龙、中车相加是576辆,占31.7%。欧洲整体的参照数字来自DVV传媒集团的年报,范围是欧盟加英国、挪威、瑞士等国的8吨以上电动客车:2025年注册11607辆,宇通以1801辆居首,比亚迪1305辆,两家相加约占26.8%。
本土的依维柯拿走了意大利近一半的电动客车,余下一半里,中国品牌占了六成。
投标主体
在意大利出面投标的大多是进口商和经销商,比亚迪是用欧洲子公司直接参加。宇通的车由经销商Powerbus投标,中车的车以YES-EU的品牌出现,金龙由Dierre代理,金旅Golden Dragon和Zonson由Pagliani代理。
国家集中采购平台Consip去年7月发出600辆电动客车的框架协议招标,连同选购权总值约6.52亿欧元,拆成九个子标段。Consip官网显示,九个子标段已在今年10月9日全部授标,每个子标段有两到五家供应商入围:
框架协议的规则是位次靠前的供应商优先供货、保底数量更多,各地公交公司下单之后才有实际订单。
米兰与巴里
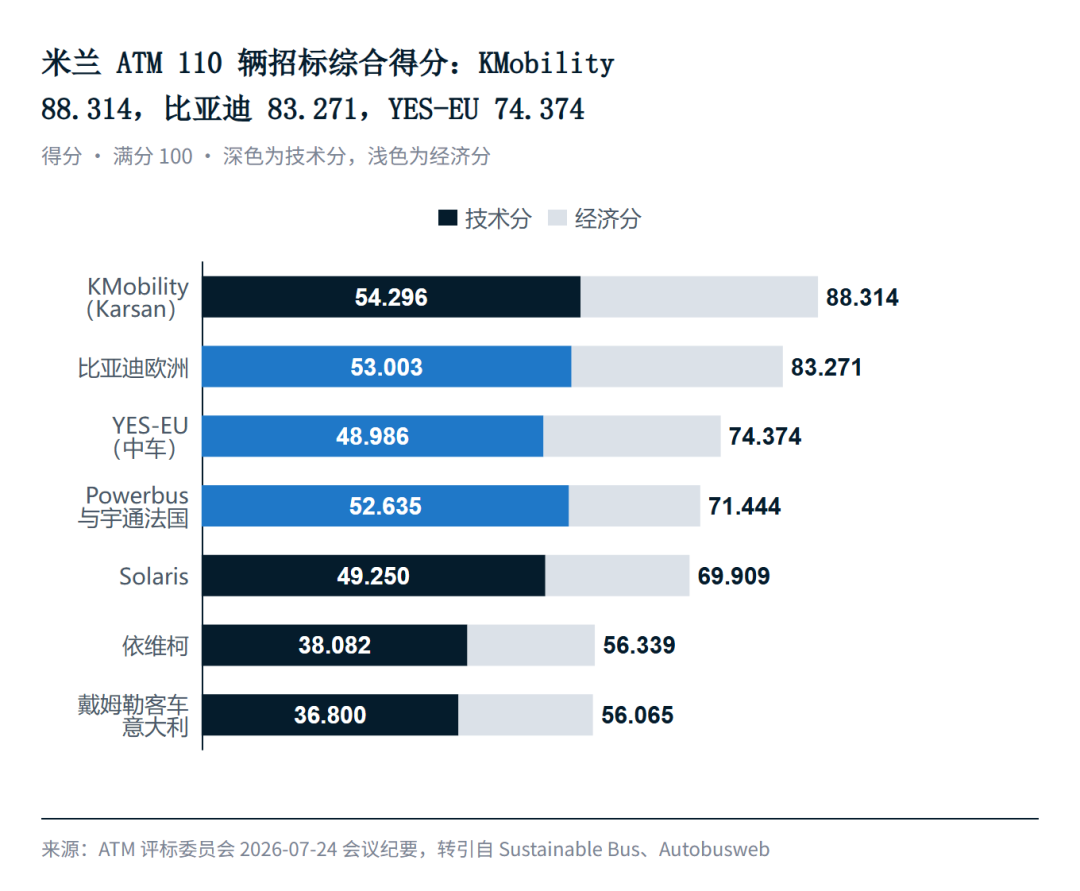
米兰公交公司ATM今年3月招110辆12米电动客车,招标估值约1.03亿欧元,含全包维护。七家的综合得分如下:
ATM把合同授给了KMobility,金额7600多万欧元,其中包括维护和日后更换电池的费用。按Karsan在土耳其发布的上市公司公告,框架协议里确定的批次是34辆,另外76辆是选购权,而且签约之前要过30天法定等待期,落选的投标方可以在这段时间提出异议。
再往前,巴里市2025年7月为快速公交系统买42辆18米铰接车,也是KMobility中标,成交价约3188万欧元,折合每辆约75.9万欧元;比亚迪、YES-EU、宇通的联合体都参加了,没有中标。这两笔城市订单,中标的都是土耳其品牌的经销商,中国品牌排在其后。
三档进度
最近这些消息的确定程度可以分成三类:
框架入围、名次和预约合同不等于订单,更不等于产量;已授标的米兰项目,确定批次也只有34辆。零部件和服务企业排产时可以依据的,是已签约合同里的确定数量。
都灵工厂
YES-EU一年的营收约1.5亿欧元。它最早在北欧代理宇通电动客车,后来有了自有品牌的车型,由中车在中国生产,车长从6.99米到25.9米,一共7款。电池售后是它的另一项业务:2018年起为宁德时代在欧洲做服务,今年10月在奥斯陆附近启用了一个1万多平方米的电池服务中心。
看中的工厂在Grugliasco,占地约23万平方米,1959年由车身厂Bertone建造,2009年归入菲亚特集团,生产过玛莎拉蒂Ghibli和Quattroporte,人最多的时候约1400人。玛莎拉蒂的生产2022年搬到Mirafiori,工厂随后挂牌出售,中间有两个买家谈过,都没有成交。
匈牙利先例
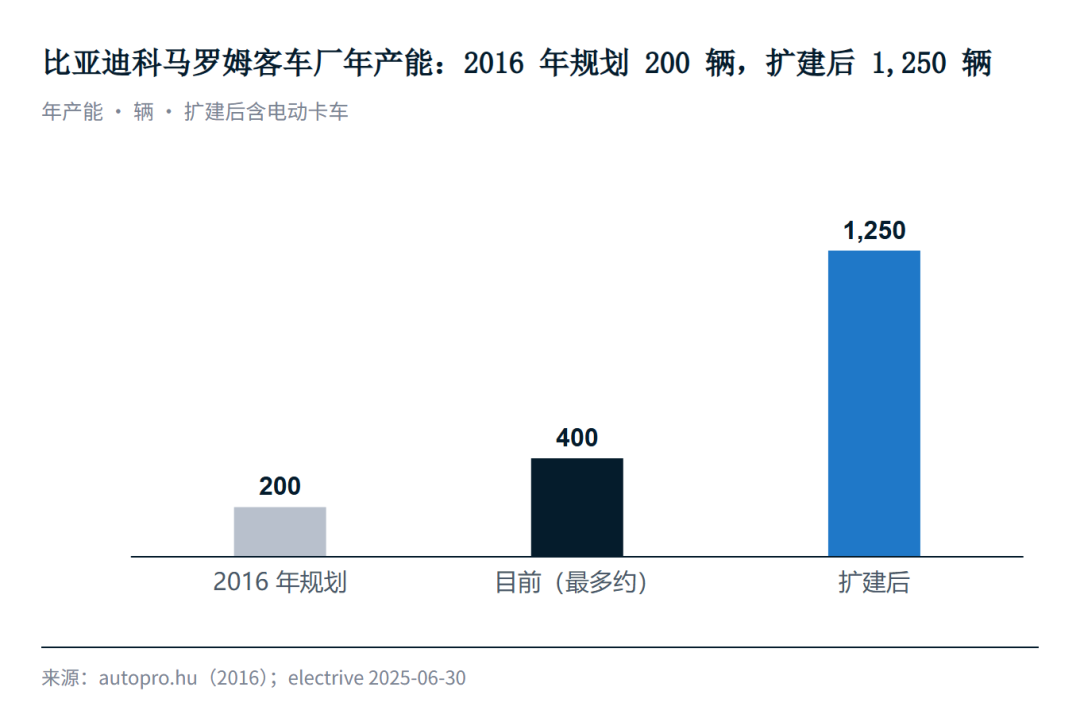
比亚迪已经在欧盟境内造客车。它2016年宣布在匈牙利科马罗姆设厂,当时的投资约2000万欧元,规划一年200辆;2017年投产,现在一年最多造约400辆。去年6月扩建工程奠基,新增投资约8000万欧元,目标是一年1250辆电动客车和卡车,是现有产能的约3.1倍。
乘用车企业已经在这样做:比亚迪在匈牙利塞格德建乘用车厂,吉利定于2028年起在福特的西班牙瓦伦西亚工厂组装两款车。
欧洲同行也在强调产地。戴姆勒客车11月10日展示了下一代eCitaro,2028年上市,生产放在德国、法国和捷克,公司同时表态支持欧盟拟议中扶持欧洲制造的《工业加速器法案》。
打包招标
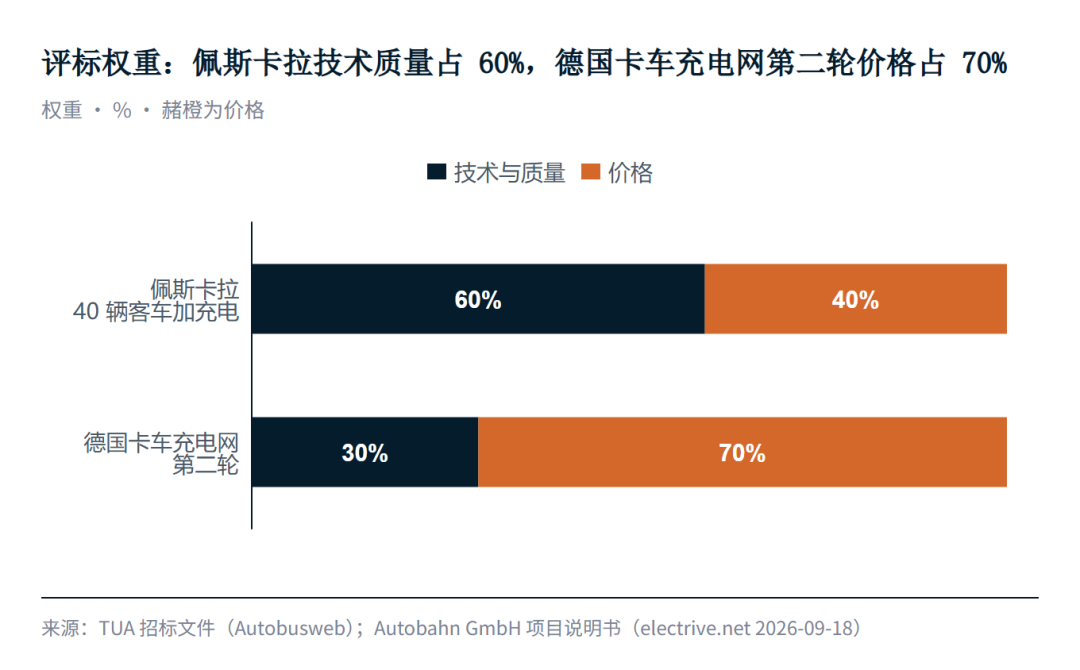
佩斯卡拉这次招标,标的除了40辆车,还有场站充电设施的设计、施工,以及车和设施8年的全包维护;评分时技术、质量和组织合计60%,价格40%。米兰的合同把维护和电池更换算在总价里。巴里的招标只买车。
中标方要为车辆和设施负责多年,电池维修、配件库存、维修人员都要能在当地及时到位。YES-EU的奥斯陆电池服务中心,以及都灵计划中的电池包和回收业务,可以用在这类合同上。
德国卡车充电网
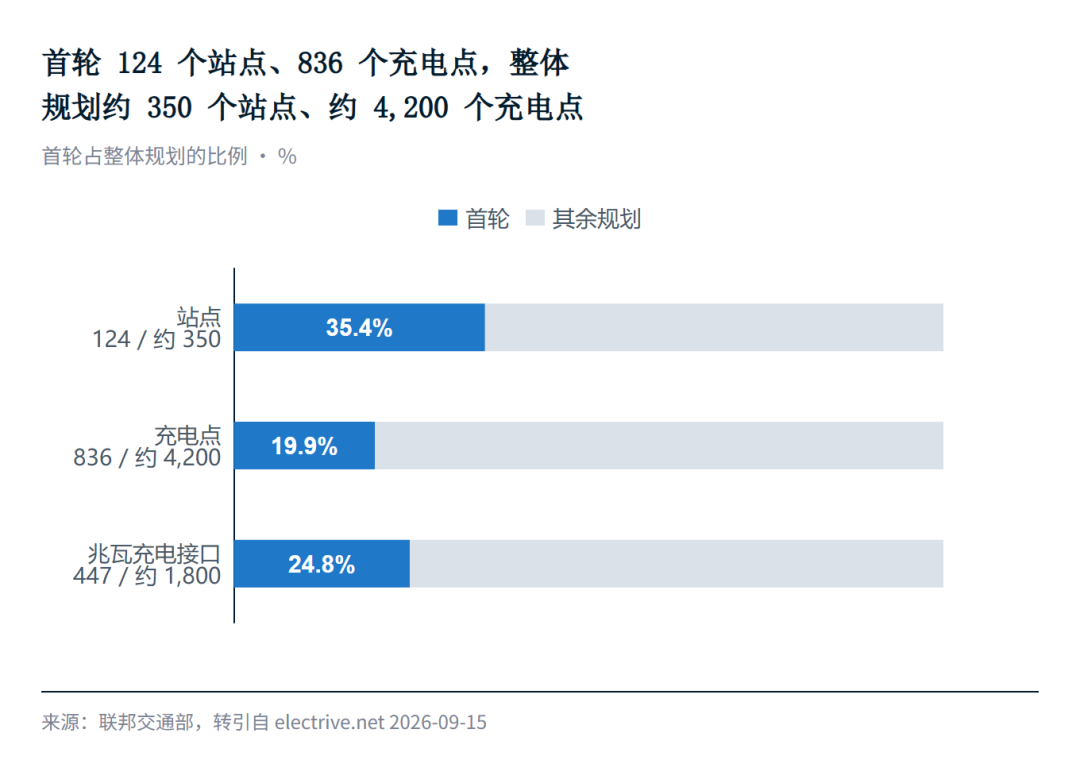
充电这一侧,德国的做法相同。联邦高速公路公司Autobahn GmbH今年6月底授出联邦卡车快充网的第一轮合同,覆盖124个不带服务区的停车场,共836个充电点,其中兆瓦充电MCS有447个,超过一半;平均下来每个站点约6.7个充电点。整个网络规划约350个站点、约4200个充电点,联邦为此拿出约10亿欧元,第一轮的充电点约为总量的20%。
第一轮分成五个标段,每个标段的规划、建设、运营由同一个中标方负责:
第4标段占第一轮充电点的16.7%,每个站点5.6个,R:loaded负责运营到2034年年中。STRABAG在德国做交通基础设施建设的部门约有15000人,年产值约40亿欧元,以往在充电项目里只管施工。持有R:loaded一半股权之后,它面对公共招标和工业、物流客户时可以把运营一并报进去。
五家中标方里没有单纯的充电设备商,出身是建筑与特许经营集团、能源公司和场地运营商,其中三家是多方联合。
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
充电规范与下一轮
11月,欧盟资助的研究项目MACBETH公布了多点兆瓦充电站的设计规范,执笔的是充电接口倡议组织CharIN和芬兰国家技术研究中心VTT。规范描述了两种站场布局(直通式、带等候区)和两种电力架构(共享功率柜、模块化多柜),提出充电设备可用率高于97%的目标,并逐项对照40多项现行标准,用来指导比利时和瑞典的试点站设计。
德国的第二轮招标对象是约225个带服务区的站点,约为第一轮的1.8倍。按Autobahn GmbH的项目说明书,招标定于今年11月启动,仍是规划、建设、运营一体,分五个标段,每个约45个站点;评标时价格占70%,质量占30%;运营合同8年,最多再延长4年。价格占到七成,施工和运营成本的高低直接决定名次。
写在最后
意大利这几笔客车合同都带着多年维护或电池更换的责任,售后和电池服务要放在当地;YES-EU准备再往前一步,把装配也放到当地。YES-EU的正式买卖合同、车型和产能都还没有公布,米兰的合同要等30天等待期满才能签,Consip框架协议下的实际订单取决于各地公交公司,德国第二轮卡车充电网招标定在11月启动。