中国车企在欧洲:竞争从车价转向网点与售后
小鹏英国要从22家扩到约100个网点,比亚迪德国年底目标300个,远程已签4个。比亚迪1至10月在德国注册47961辆,奇瑞10月占英国2.4%。
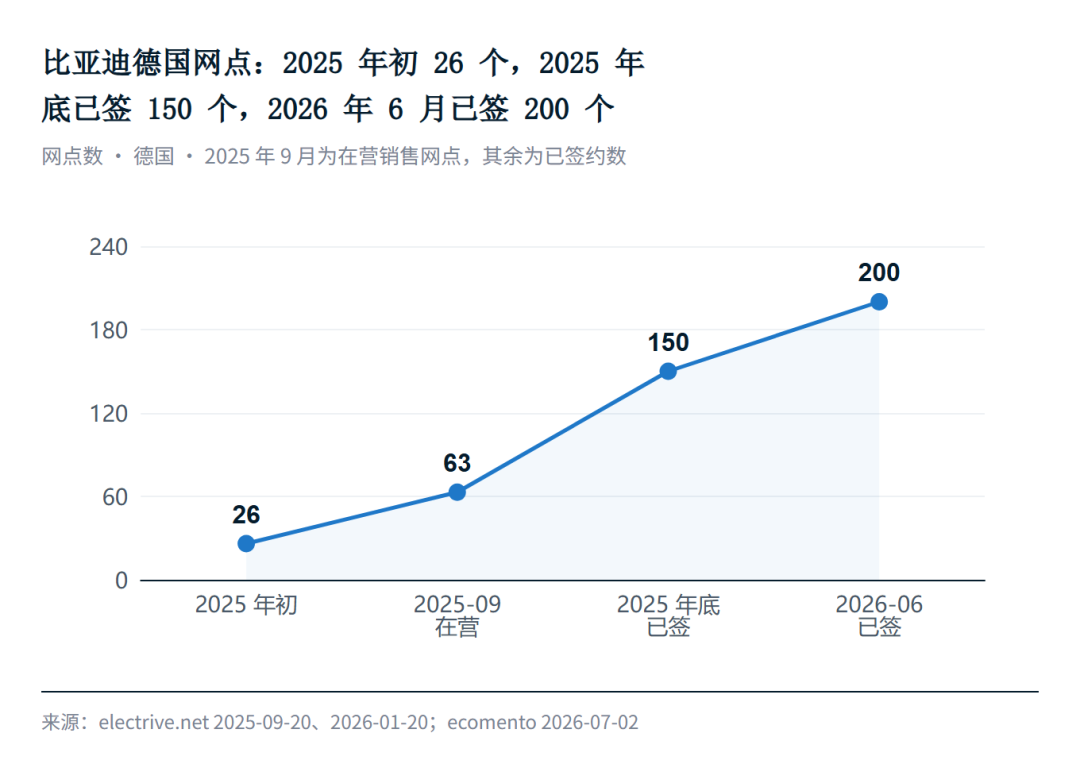
11月12日,小鹏XPeng在伦敦宣布,计划把英国的零售和服务网点从现在的22家扩到2027年底的约100个。11月13日,比亚迪BYD德国负责人对德国媒体说,德国网点年底将达到300个,远期400个,配件已能隔夜送达。11月11日,吉利Geely旗下的商用车品牌远程Farizon公布了德国建网进度:已签约4个销售服务点,目标是至少15个销售点、30个服务点。
比亚迪和奇瑞的销量已经走在网点前面,小鹏和远程则先定下网点目标;在德国,保险公司和二手车市场给新品牌定的车险等级和残值,目前仍在抵消一部分车价优势,要改变得靠实际营业的网点、配件仓和几年的赔付记录。
网点目标与已签数
几家车企提出的都是一两年内翻几倍的目标,与实际营业的网点数仍有距离。
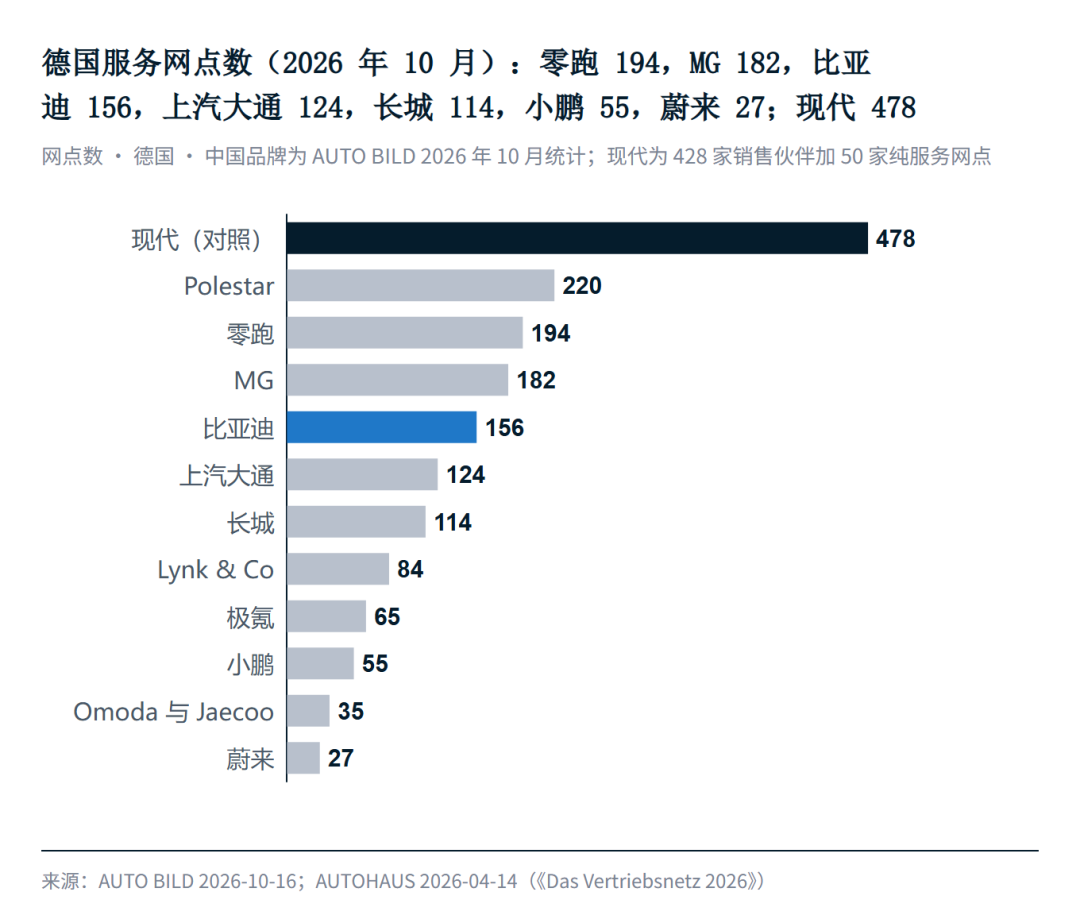
放到德国市场里看,10月统计中零跑Leapmotor有194个服务网点,MG有182个;现代Hyundai有428家销售伙伴,另有50家纯服务网点。比亚迪300个的目标约为现代销售伙伴数的七成。
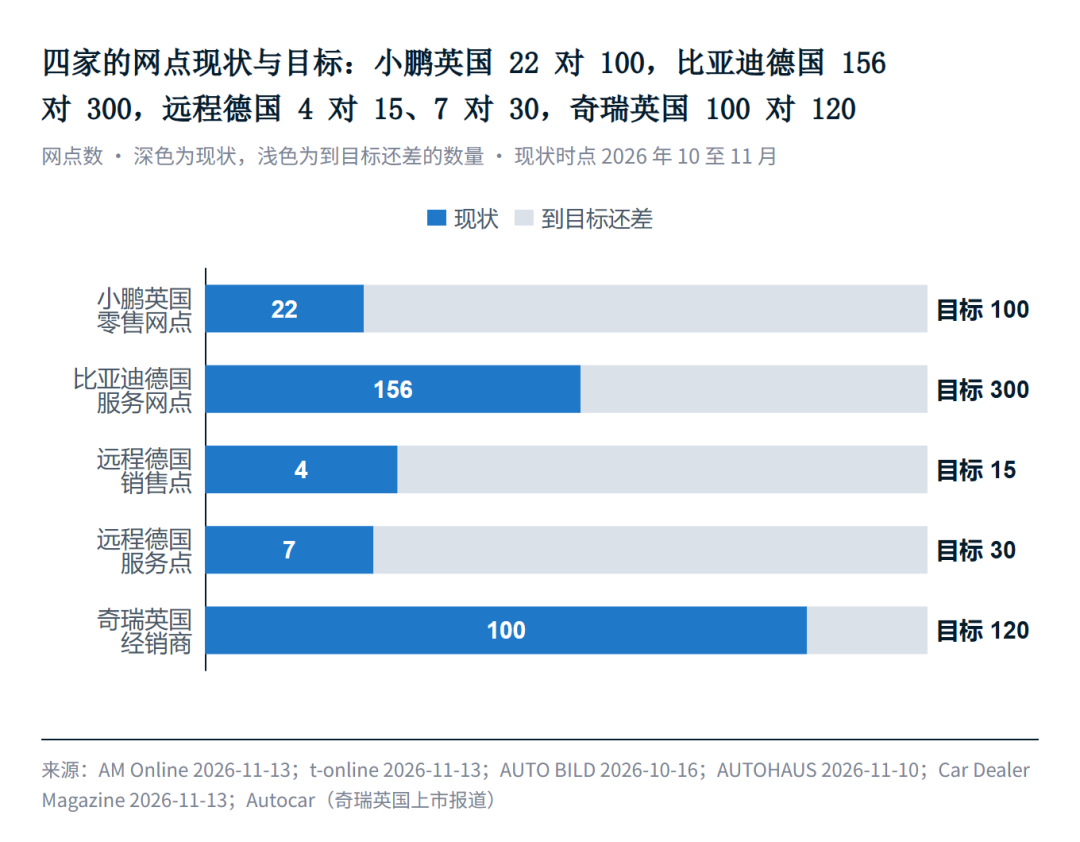
已签约、已营业、能维修这款车的网点是三个数,厂商公布的通常是第一个;经销商和车队客户核对建网进度,需要看后两个。
注册量与单店销量
销量有官方统计。德国联邦机动车管理局KBA的数据显示,比亚迪10月注册5173辆,份额2.0%;1至10月47961辆,是去年同期的三倍多,约为全年至少55000辆目标的87%。英国汽车制造商与经销商协会SMMT的品牌表显示,奇瑞10月注册3707辆,占全英152730辆的2.4%,一年前同月为1263辆;1至10月注册37071辆,奇瑞英国累计用户已达4万。小鹏10月在英国注册330辆,份额0.2%。
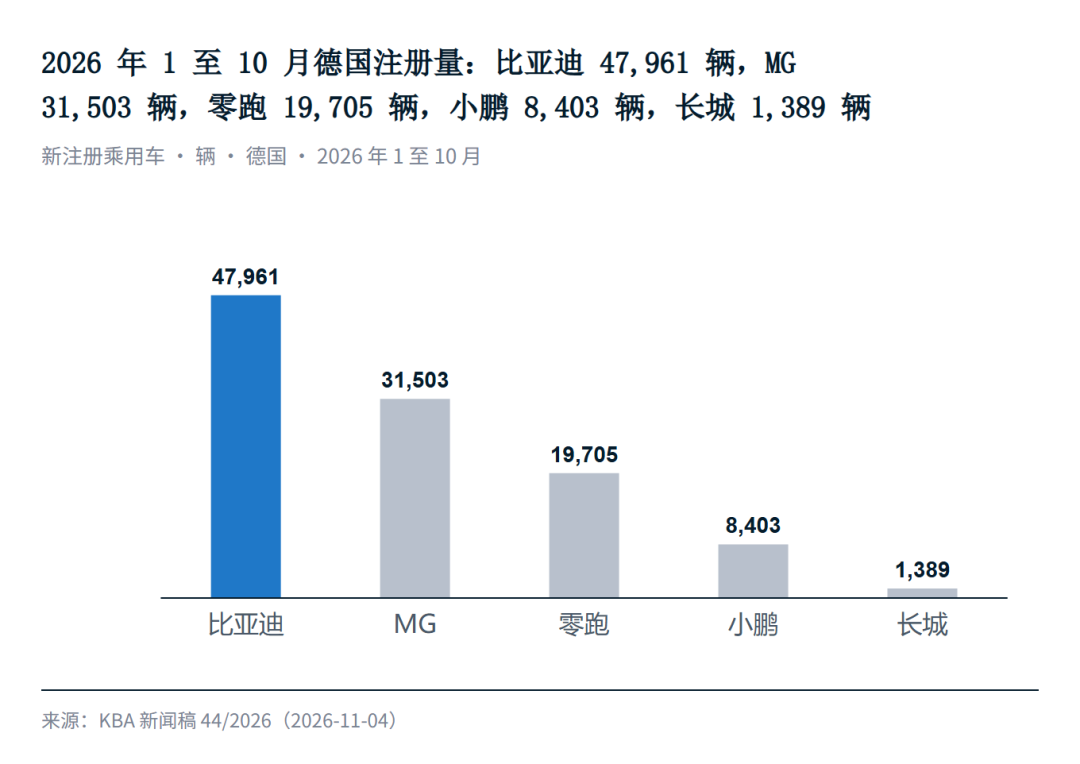
把10月注册量平均到网点:比亚迪在德国每个服务网点约33辆,现代约15辆;奇瑞在英国每家经销商约37辆,小鹏每家约15辆。
单月注册量只显示新增车辆的规模,维修压力还取决于累计保有量和工位数。比亚迪2025年以来在德国新增约7.1万辆,这些车陆续进入保养和事故维修周期,网点和工位需要跟着增加。小鹏的顺序相反,先建网点,约100个网点的生意要靠未来12个月的5款右舵车支撑。
配件到店时间
配件时效目前只有各家公司自行公布的数字:
零跑的网点数靠前,是因为其海外业务接入了Stellantis的销售和配件体系。远程借助的是吉利乘用车现有门店,配件仓自行建设。比亚迪、小鹏、奇瑞则与经销商集团逐家签约。
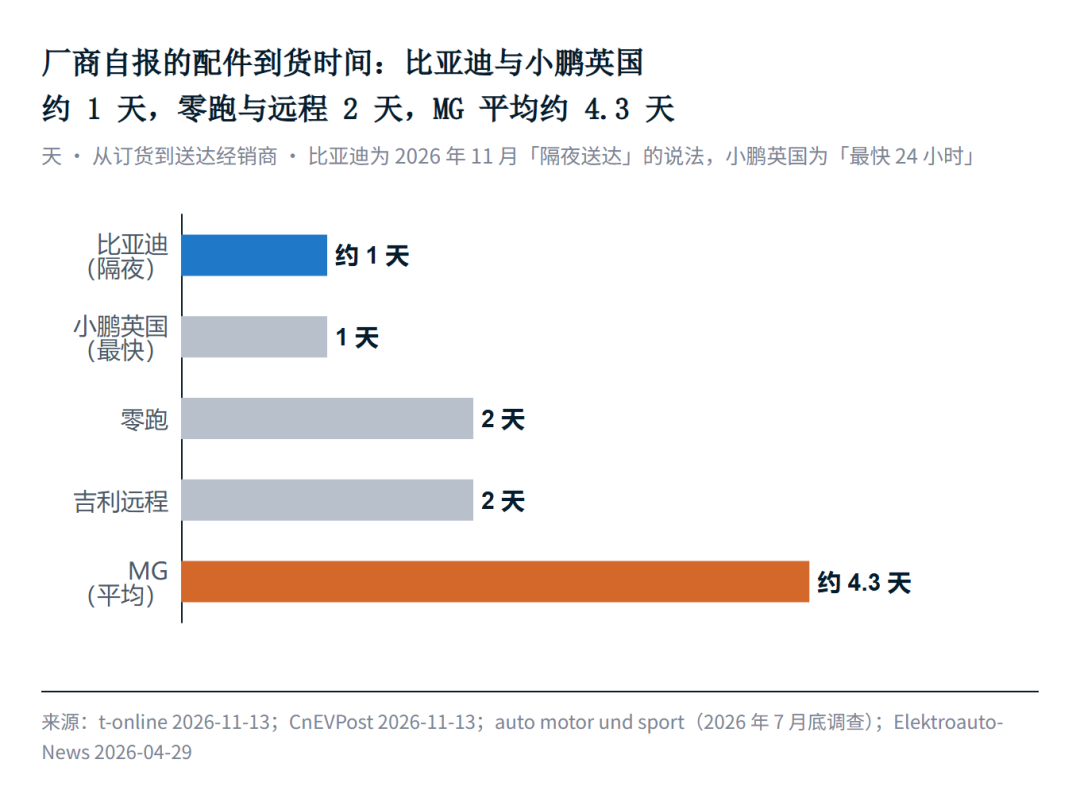
这些数字口径不一,有的是最快时间,有的是平均值,有的是可得率,无法据此排名。新品牌在当地保有量小,冷门件仍可能需要从中国调运;对出租车和配送车队这类按停驶时间计算成本的客户,要看的是从报修到交车的总时间。
车险等级
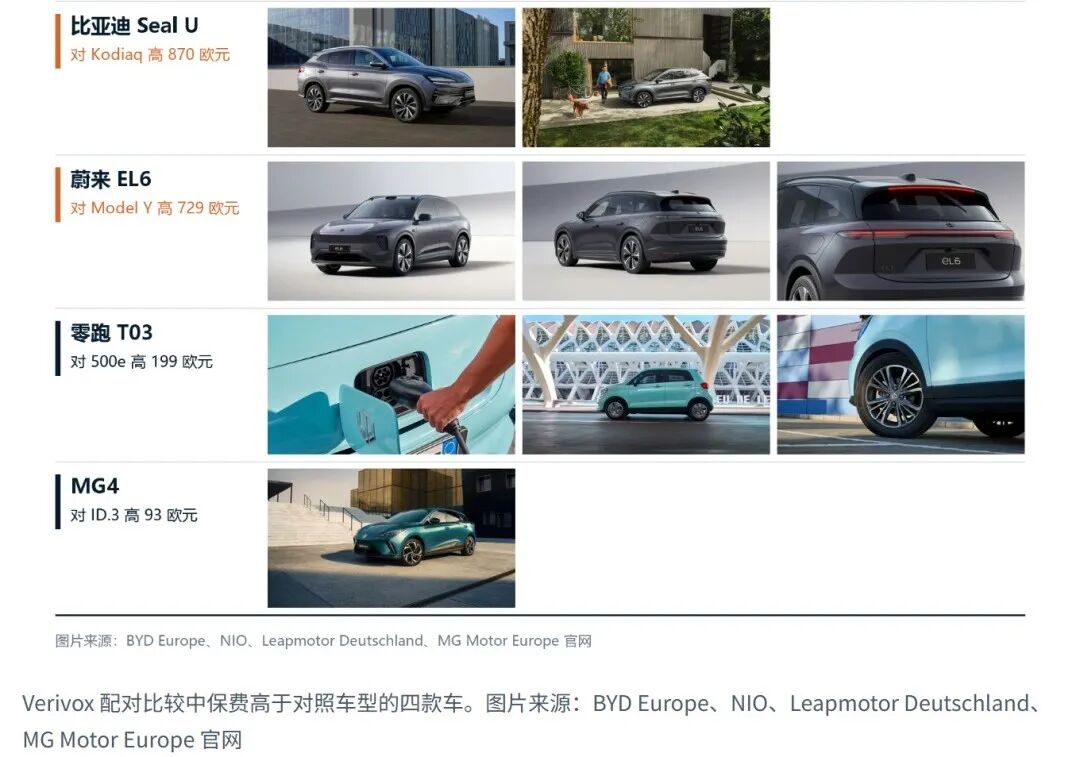
德国比价平台Verivox于11月13日公布了一组全险保费的配对比较,样本是一位45岁的柏林车主,年行驶12000公里,连续15年没有出险:
差价来自车型等级。德国保险业按各车型过往的赔付记录定级,等级越高,保费越高;2027年的全险车型等级均值,比亚迪电动车为27,斯柯达为20。新车型的出险风险和维修成本只能估算,会被预防性地定在较高等级。也有相反的例子:长城Ora 03的全险比标致E-308便宜7%。
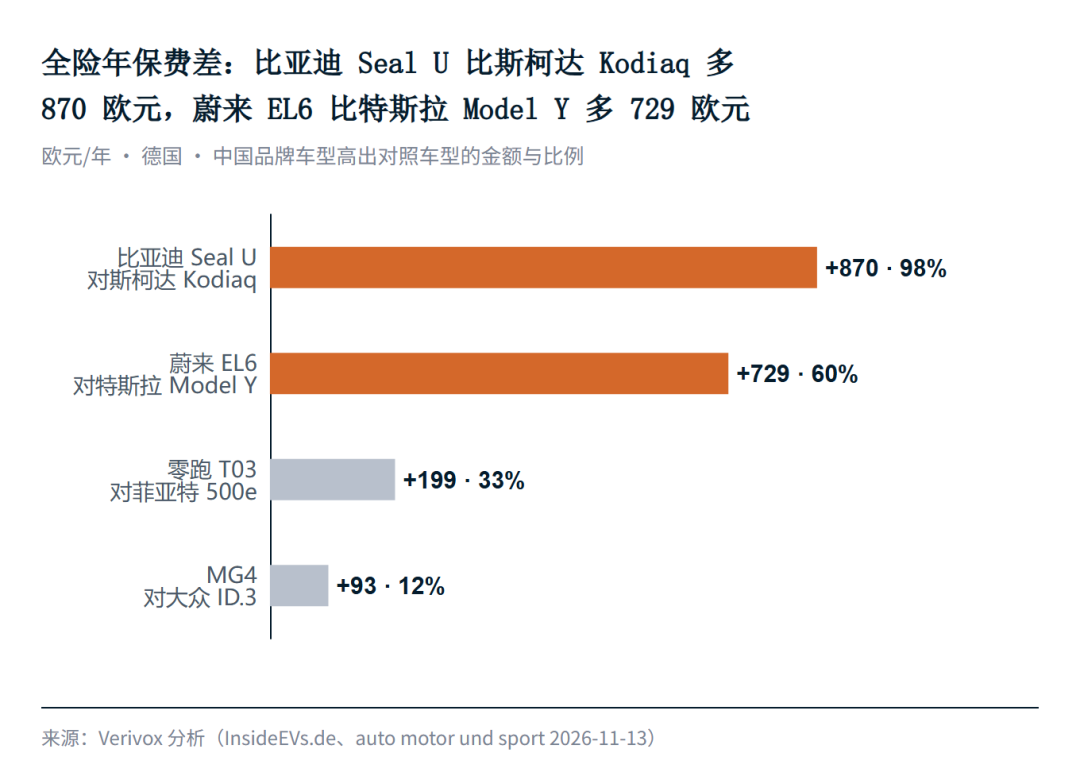
Allianz技术中心统计了2024年以来在德国上市的新车型:2024年欧洲厂商的等级比中国厂商低3级,2026年只差1级。该中心负责人说,新厂商缺少维修网点、配件供应不到位,会拉长维修时间、抬高配件价格,保险成本随之上升。对Seal U和EL6这类中高价位车型,一年多出七八百欧元是租赁报价中一项可见的成本。网点和配件到位能降低一部分维修成本,但等级依据的是过往赔付,今年的投入要过一两年才会反映在保费上。
残值与租赁
德国的残值数据对中国品牌不利。德国汽车估值机构DAT的数据显示,中国品牌插混和纯电车的残值从2024年初的61%降至2026年4月初的47.2%,下降13.8个百分点,同类动力的整体市场同期下降7个百分点。DAT估值负责人说,只有好产品还不够,还需要能运转的经销网络和二手车方案;有的租赁公司要求厂商先提供补偿,才愿意将车型纳入报价系统。
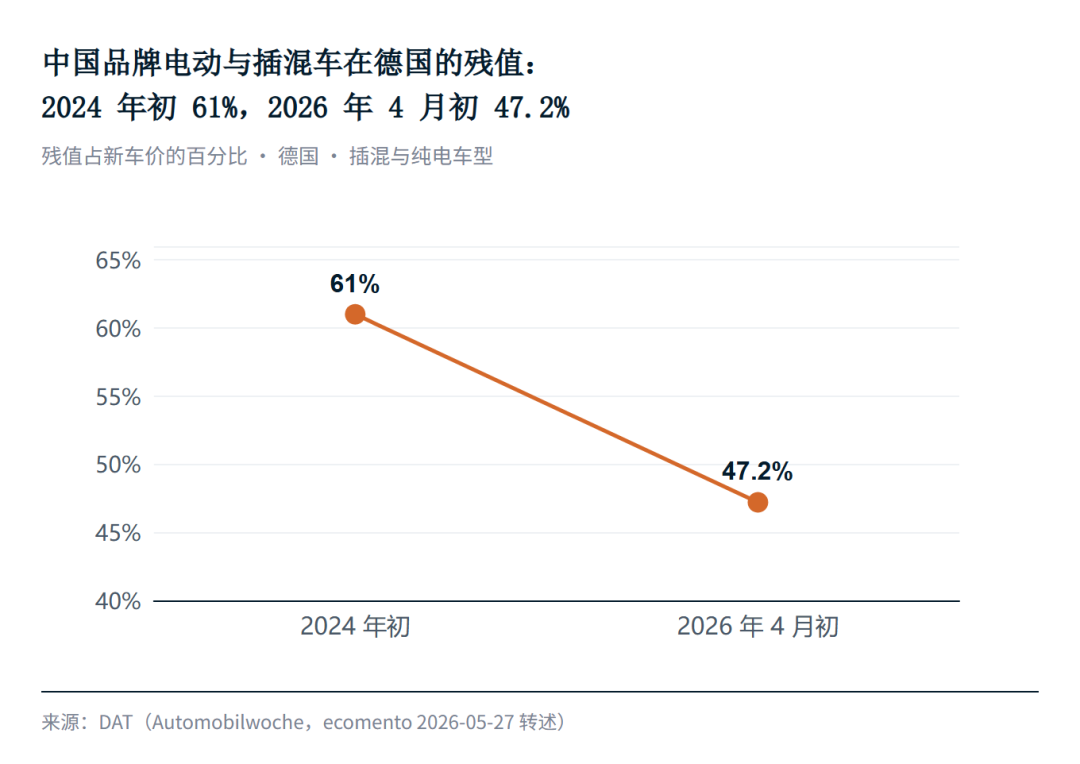
来源:AutoMusic 据文中所列公开资料绘制,首发于 AutoMusic 公众号。
英国的数据有所不同。基于行业残值预测的测算显示,三年36000英里之后,中国品牌车型平均残值为46.16%,其他品牌为46.00%。这是预测值,销量太小的品牌未被纳入。
残值直接影响租赁月供和二手车收购价。估值机构和租赁公司指出的问题是经销网络、二手车方案和品牌能否长期留在市场,这几方面要通过本地团队、配件仓和回购安排来改善;继续降低新车价格无法弥补,还会连带压低二手车价格。
写在最后
接下来的用车成本能否接近欧洲本土品牌,取决于签约网点有多少真正营业、配件仓能否覆盖冷门件。对正在进入欧洲的车企,渠道、配件仓和二手车方案如果比销量晚一两年,这段时间里增加的车险和折旧会计入品牌的持有成本。