工商业储能用户侧储能峰谷价差分时电价电力现货市场虚拟电厂需求响应代理购电储能IRR 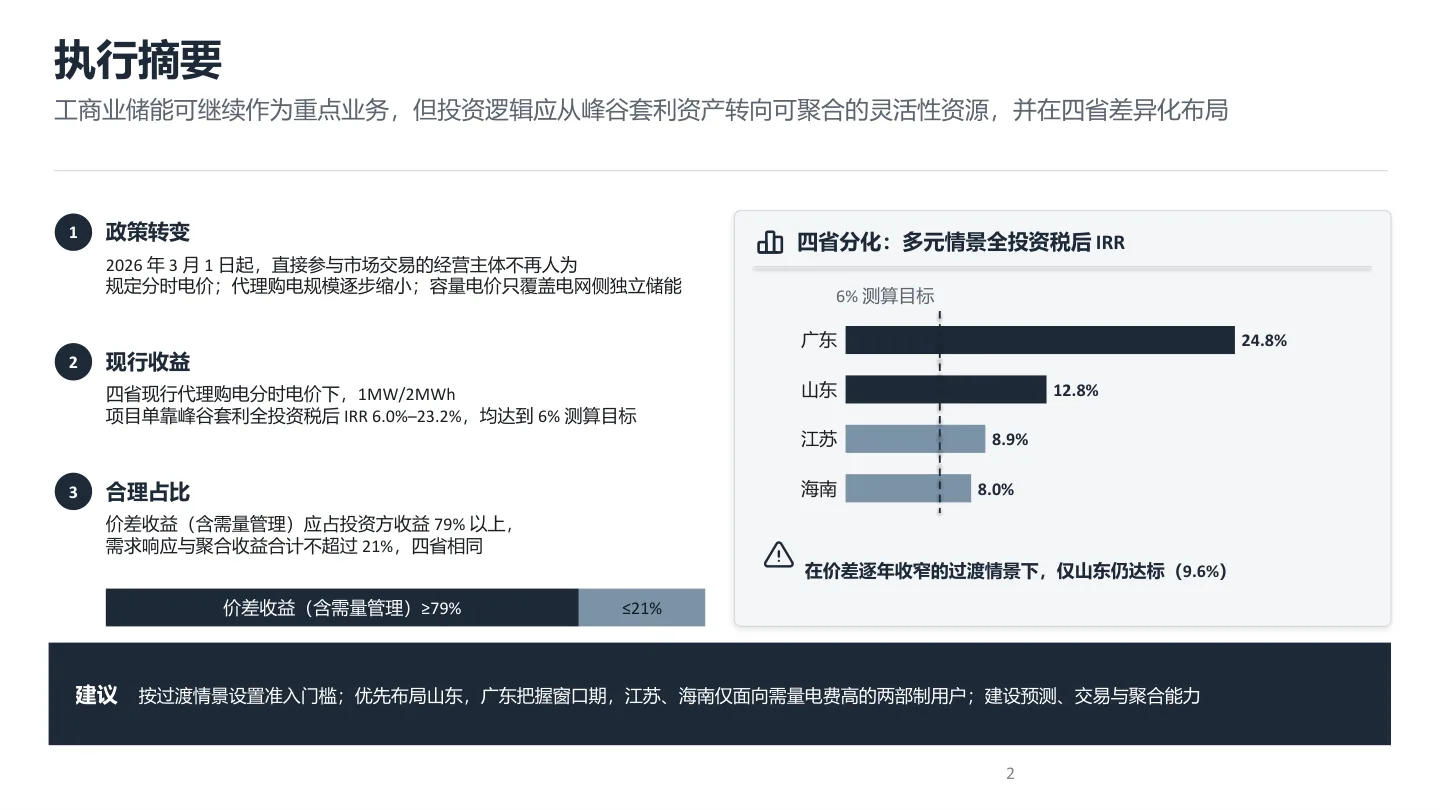
总报告演示稿第 2 页执行摘要:四省多元情景全投资税后 IRR 与布局建议 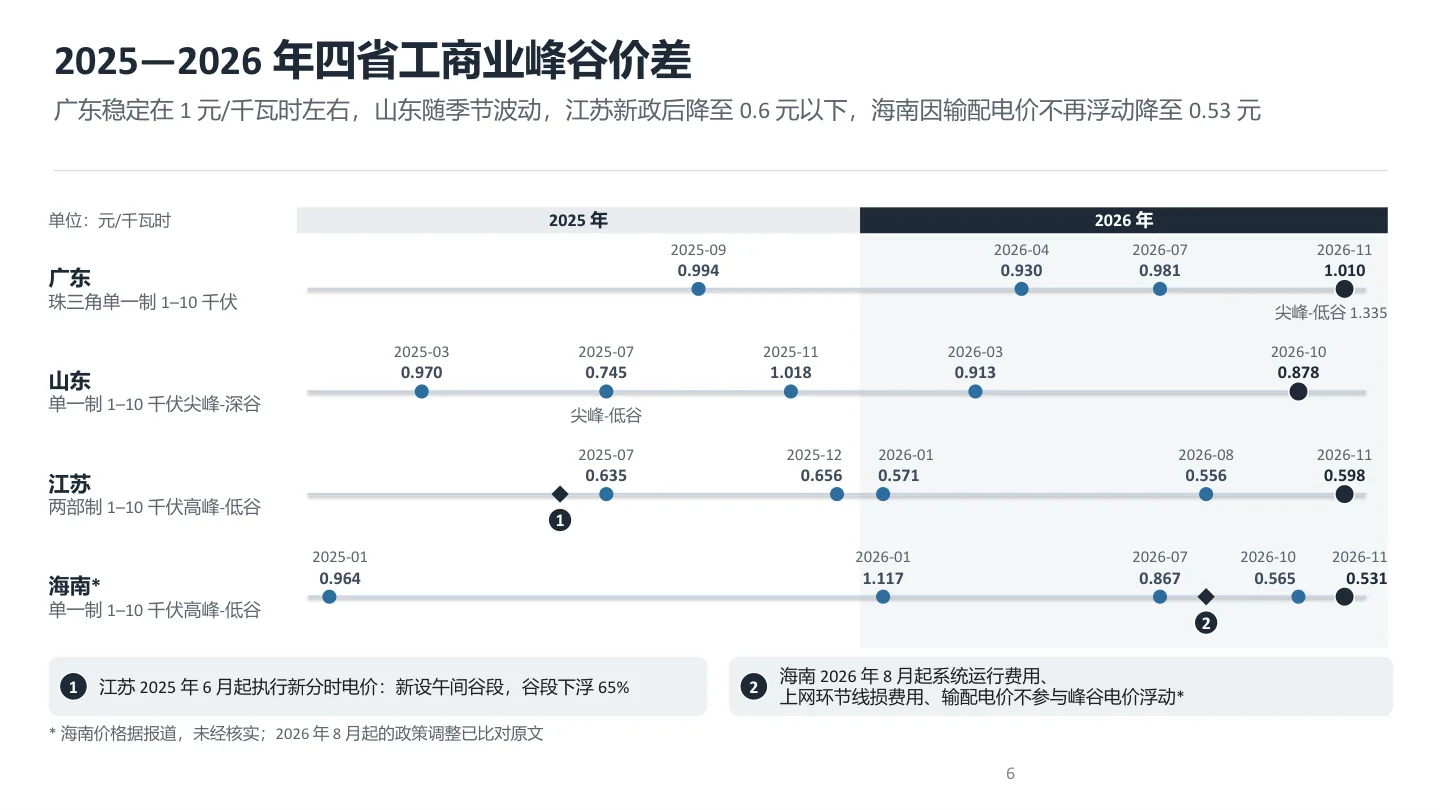
总报告演示稿第 6 页2025—2026 年四省电网代理购电工商业峰谷价差 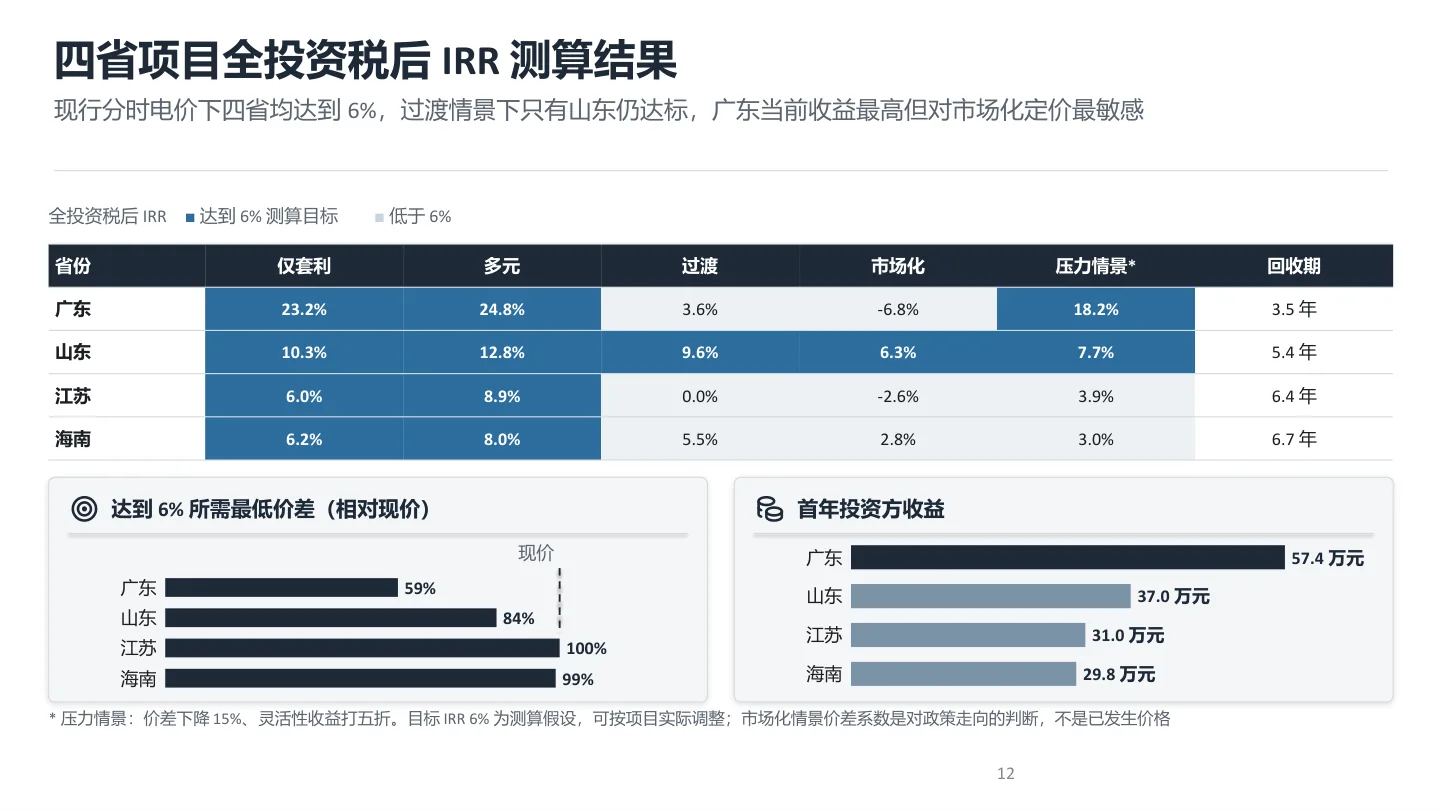
总报告演示稿第 12 页四省项目全投资税后 IRR:仅套利、多元、过渡、市场化与压力情景 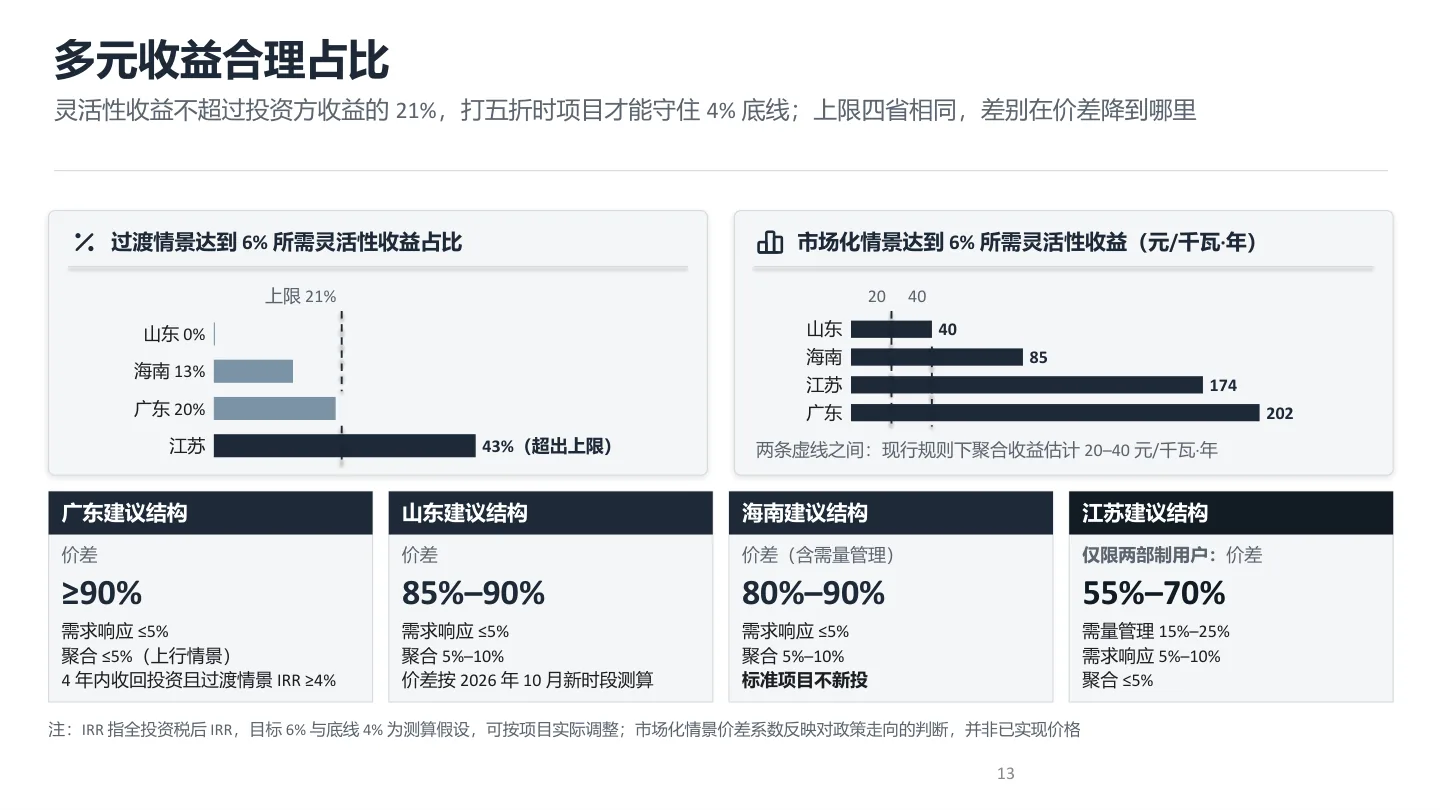
总报告演示稿第 13 页过渡和市场化情景下达到 6% 所需的灵活性收益占比
工商业储能专题 · 2026-11-22
工商业储能未来发展报告:海南、山东、江苏、广东四省多元收益结构测算
工商业储能专题 · 总报告
四省现行代理购电分时电价下,1MW/2MWh 标准项目单靠峰谷套利的全投资税后 IRR 在 6.0%–23.2% 之间,都达到 6% 的测算目标。2026 年起的三项国家政策,正在把 10 千伏及以上工商业用户的峰谷价差交给零售合同和现货价格决定。报告梳理政策与市场变化,按同一口径测算四省在多元、过渡、市场化情景下的收益,给出灵活性收益的合理占比和省份次序。
下载完整 PDF PDF · 1.3 MB
- 下载总报告演示稿PDF · 15 页 · 884 KB
在微信里打不开时,点右上角「…」选择「在浏览器打开」,或在电脑上访问 automusic123.cn/r/ess-main。
核心发现
- 山东是四省中唯一在价差收窄后仍达标的省份:过渡情景 IRR 9.6%,市场化定价情景 6.3%。
- 广东当前收益最高(多元情景 24.8%,回收期 3.5 年),过渡情景只剩 3.6%;江苏 2027 年零售电价改为价格直达后,过渡情景 IRR 降到 0 附近。
- 需求响应和聚合收益合计不宜超过投资方收益的 21%,打五折时项目才守得住 4% 的压力底线;价差收益(含需量管理)应占 79% 以上。
内页预览
点图看大图;完整 内容请下载 PDF,标了演示稿页码的图在配套演示稿里。
报告目录
- 执行摘要4
- 一、研究范围、方法与数据口径5
- 二、政策与市场环境:从行政分时电价到市场化定价6
- 三、收益模式的变化:从单一价差到多元收益9
- 四、行业现状12
- 五、工商业储能多元收益路径13
- 六、四省对比13
- 七、多元收益结构测算16
- 八、主要风险21
- 九、结论与投资建议22
- 附录 A:政策与市场规则清单23
- 附录 B:主要数据来源25
- 附录 C:测算模型说明27
同一专题:工商业储能专题
本报告是专题里 5 份报告之一,与其他几份用同一个标准项目和同一套测算口径。
- 山东省工商业储能发展前景与多元收益结构配置研究报告 →现货市场先行省份的价差、聚合与收益配置
- 广东省工商业储能发展前景与多元收益结构配置研究报告 →高价差窗口期的投资回收与市场化风险管理
- 江苏省工商业储能发展前景与多元收益结构配置研究报告 →分时电价收窄与零售价格直达下的项目筛选与收益配置
- 海南省工商业储能发展前景与多元收益结构配置研究报告 →输配电价退出峰谷浮动后的收益重估与项目条件
更多原创研报
- 捷豹路虎与比亚迪在荷兰的两宗诉讼:钛7 欧盟临时禁令成立,证据扣押被撤销 →2026-11-21
- 中国车企在北美和欧洲:美国走向立法禁售,欧洲以本地化设条件 →2026-11-21
- 零跑与 Stellantis 在欧洲的两条合作线:欧宝 SUV 开发合同与欧盟小车超级积分 →2026-11-21